


Информация


Блог им. point_31
Под капотом ЛСР
- 13 сентября 2022, 08:13
- |
- Владимир Литвинов


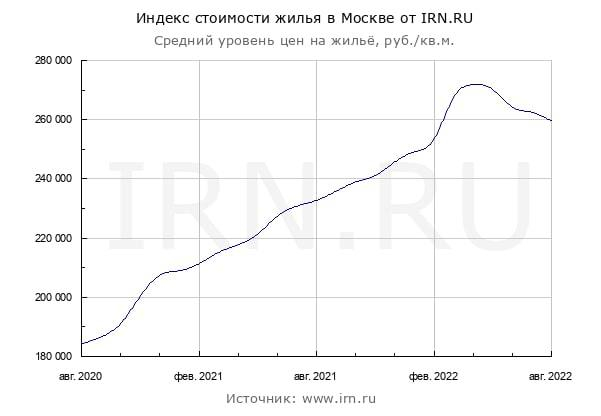
Застройщики прокатились на волне роста цен за квадратный метр и пролонгации льготной ипотеки, а теперь красуются своими показателями. Недавно отчетность по МСФО за первое полугодие выпустила Группа ЛСР. Давайте взглянем ей “под капот” и решим, восстановилась ли инвест-идея или все ещё проигрывает другим представителям отрасли в виде Самолета и ПИК.
Выручка ЛСР за первые полугодие выросла на ~20% г/г до 65 млрд руб. Валовая и операционная прибыль также показали хороший прирост на ~40% и ~45% соответственно. Однако чистая прибыль демонстрирует не столь стремительный рост – всего 12%, а с валютной переоценкой и вовсе показатель ниже прошлого года.
На снижение чистой маржинальности компании повлиял рост долга. Чем больше у компании заемных средств, тем больше расходы на их обслуживание. Процентные расходы выросли более чем в 2 раза до 7 млрд + 1,6 млрд по льготным ставкам и эскроу. В прошлом же году все финансовые расходы составляли 4,3 млрд.
Из интересного – долг вырос не критично, в основном за счет краткосрочных обязательств. Долгосрочные кредиты вовсе сократились. Можно предположить, что средняя ставка по кредиту существенно выросла для ЛСР.
Ранее компания выплачивала хорошие дивиденды, но недавно отказалась от этой практики заменив выплаты обратным выкупом. Справедливости ради стоит сказать, что на обратный выкуп было потрачены суммы сопоставимые с дивидендами. Сейчас на балансе у ЛСР почти 20% казначейских акций. На данный момент многие аналитики сходятся во мнении, что в этом году выплаты снова не увидим.
Касательно продаж. Рекордный рублевый доход застройщик получил за первый квартал, а вот второй оказался посредственным. Такая ситуация связана в том числе с коррекцией цен на рынке недвижимости. К нему мог еще добавиться эффект перенесенного спроса – покупатели поторопились совершить сделки в первом квартале опасаясь обесценение денег.
Общая оценка бизнеса достаточно скромная. Ранее компания выплачивала 78 рублей на акцию, что от текущей цены 12,5%. С одной стороны дивидендная история пропала, с другой, компания продолжает генерировать прибыли и увеличивать финансовые результаты.
Для общей диверсификации ЛСР выглядит неплохо, идея достойна наблюдения. Однако из застройщиков свое предпочтение я по-прежнему отдаю сильному Самолету или стабильному ПИК.
❗️Не является инвестиционной рекомендацией
Друзья, напоминаю, что все мои аналитические статьи найдете в Telegram. Подписывайтесь!


теги блога Владимир Литвинов
- Fix Price
- Globaltrans
- IMOEX
- IPO
- IPO 2024
- Mail.Ru Group
- Ozon
- Polymetal
- Positive Technologies
- SWOT-анализ
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- анализ
- аналитика
- Астра
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Башнефть
- Белуга Групп
- брокеры
- Владимир Литвинов
- ВТБ
- газпром
- Газпромнефть
- ГМК НорНикель
- Группа Позитив
- Делимобиль
- Детский мир
- дивиденды
- доллар
- доллар рубль
- займер
- золото
- инвестиции
- ИнвестТема
- Индекс
- индекс МБ
- ИнтерРАО
- итоги недели
- криптовалюта
- Лента
- ЛСР
- Лукойл
- Магнит
- мать и дитя
- ММК
- мосбиржа
- Московская биржа
- МСФО2018
- мсфо2019
- мтс
- МТС банк
- нефть
- НЛМК
- НМТП
- НОВАТЭК
- норникель
- обзор рынка
- облигации
- отчетность
- отчеты МСФО
- ПИК
- Полиметалл
- Полюс
- Полюс Золото
- прогноз по акциям
- Проект "30 вопросов Смарт-Лабу"
- Распадская
- роснефть
- Ростелеком
- Русагро
- Русал
- Русгидро
- Самолет
- сбербанк
- северсталь
- Сегежа групп
- селектел
- Селигдар
- смартлаб
- Совкомфлот
- сургутнефтегаз
- татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- трейдинг
- ФосАгро
- фьючерс mix
- ЮГК Южуралзолото
- Юнипро
- Яндекс
- Яндекс компания
Оригинал текста с графиками
smart-lab.ru/blog/836875.php
![]()