


Информация


Блог им. Geolog72
Норникель: финансовые результаты за I пол. 2019 г. по МСФО. Высокие дивиденды...
- 22 августа 2019, 14:27
- |

 дивиденды..." title="Норникель: финансовые результаты за I пол. 2019 г. по МСФО. Высокие дивиденды..." />
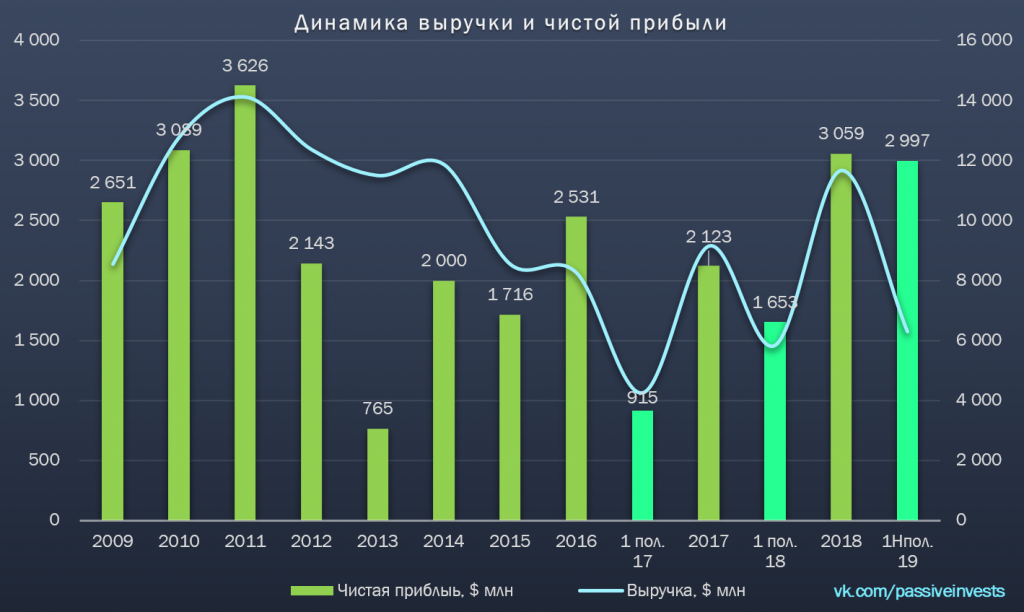
Выручка по итогам первого полугодия увеличилась на 8% по сравнению с аналогичным периодом прошло года — до $6,3 млрд, показатель EBITDA вырос на 21% — до $3,7 млрд. Чистая прибыль за январь – июнь составила 3$ млрд увеличившись почти в два раза – приблизительно такая же, как за весь прошлый год. Долговая нагрузка снизилась до 0,8x, что позволяет направить высокие дивиденды за отчётный период.
По итогам полугодия совет директоров Норильского никеля рекомендовал выплатить дивиденды за I пол. 2019 г. в размере 883,9 руб. на акцию. Текущая полугодовая дивидендная доходность составляет 5,8%. Датой закрытия реестра на получение дивидендов предложено утвердить 7 октября 2019 г.
Несмотря на укрепление рубля, компания ожидаемо продемонстрировала сильные финансовые результаты за счёт увеличения производства и роста цен на добываемые Норильским никелем металлы. С начала года палладий подорожал более чем на 18%, а никель на 48% из-за превышения спроса над предложением. Палладий используется для очистки выхлопных газов в автомобилях. Вследствие ужесточения экологических норм во всем мире, особенно в Китае, США, ЕС и Индии, растет потребление со стороны автопрома.
Драйвером роста спроса на никель было производство нержавеющей стали и аккумуляторных материалов. До конца 2019 г. спрос на металл будет продолжать расти. Значительное увеличение спроса со стороны сектора нержавеющей стали будет происходить благодаря Китаю, который ввел торговые ограничения на импорт слябов и горячекатаной продукции из Индонезии, Кореи и Японии. Растущий сектор аккумуляторов также продолжит поддерживать потребность в никеле, но темпы спроса могут замедлиться из-за снижения темпов мировой экономики. Между тем, во втором полугодии на рынке образуется небольшой профицит на фоне продолжающегося наращивания выпуска ферроникеля в Индонезии и Китае.
Учитывая рост финансовых показателей и спрос на добываемые металлы, можно ожидать за второе полугодие дивидендную доходность около 5-7%. В данным момент, считаю не целесообразно покупать акции Норильского никеля, стоит дождаться коррекции котировок, так как коррекция цен на металлы после такого роста приведёт к снижению акций компании.
P.S.: Дорогие читатели, плюсуйте, комментируйте! Буду и дальше стараться для вас!
Всем спасибо за внимание! Присоединяйтесь к Passive Invests и получайте новые идеи и альтернативный взгляд на инвестиции.
Telegram — @Passive_Invests
VKontakte — @passiveinvests
Instagram — @passive_invests


теги блога Finrange | Дмитрий Баженов
- ALRS
- Finrange
- finrangecom
- IMOEX
- Mail.ru Group
- MOEX
- Ozon
- PASSIVE INVEST
- Passive invests
- VK
- X5 Retail Group
- Акрон
- Акции
- Алроса
- Анализ
- Аналитик
- Астра
- Астра Групп
- АФК Система
- Аэрофлот
- Башнефть
- ВК
- ВТБ
- Газпром
- Газпром нефть
- Газпромнефть
- ГМК НорНикель
- Группа ПИК
- Группа Позитив
- Детский мир
- Дивиденды
- Доллар
- ИИС
- Инвестиции
- индекс МБ
- Интер РАО
- ИнтерРАО
- итоги дня
- Итоги месяца
- Итоги недели
- КАМАЗ
- ключевая ставка ЦБ РФ
- лента
- Лукойл
- Магнит
- Мечел
- ММК
- МосБиржа
- Московская биржа
- МТС
- Начинающий инвестор
- Нефть
- НЛМК
- НОВАТЭК
- Норильский Никель
- обзор рынка
- Облигации
- озон
- отчеты МСФО
- Отчёт
- ПИК СЗ
- Полиметалл
- Полюс
- Полюс Золото
- Портфель
- портфель инвестора
- прогноз по акциям
- Распадская
- Роснефть
- Рубль
- Русагро
- Русал
- Русгидро
- Самолёт
- сбер
- Сбербанк
- Северсталь
- Сегежа групп
- Система
- Совкомфлот
- Стратегия
- Сургутнефтегаз
- Т-банк
- Татнефть
- ТГК-1
- технический анализ
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- трейдинг
- Фондовый рынок
- ФосАгро
- ФСК Россети
- фьючерс mix
- ЦБ РФ
- Энел Россия
- Юнипро
- Яндекс
- Яндекс компания