

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. TAUREN
🚚 КАМАЗ (KMAZ) - рекордный год для рынка тяжелых грузовиков и стратегия развития на 2030г
- 23 апреля 2024, 09:53
- |
- TAUREN


▫️ Капитализация: 134,5 млрд ₽ / 190₽ за акцию
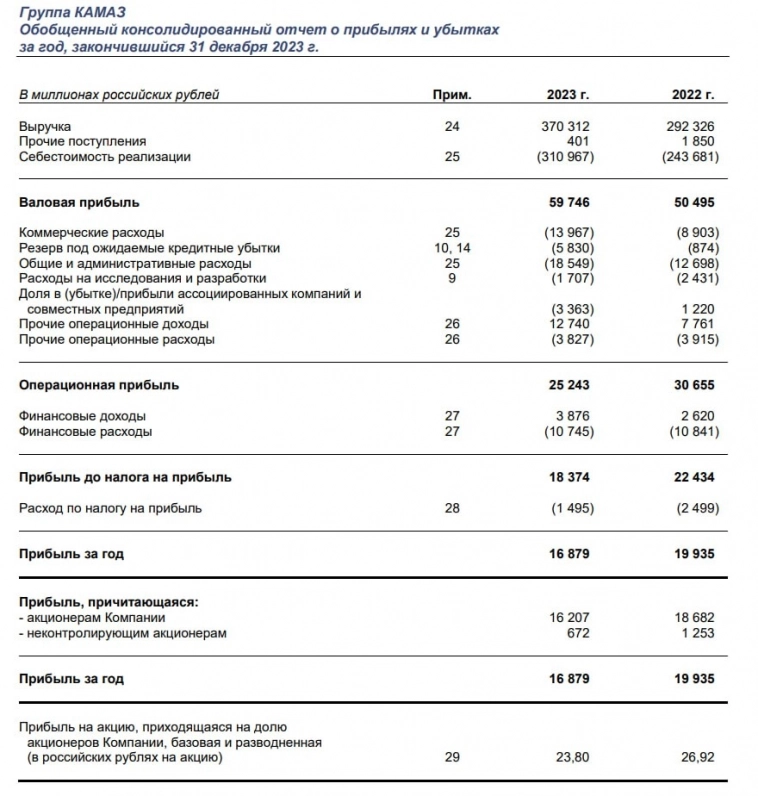
▫️ Выручка 2023: 370 млрд ₽ (+26,7% г/г)
▫️ Опер прибыль 2023г:25,2 млрд ₽ (-17,6% г/г)
▫️ скор Чистая прибыль 2023: 16,9 млрд ₽ (-15,3% г/г)
▫️ P/E ТТМ:8
▫️ P/B: 1,2
▫️ Дивиденды fwd 2023: 1,1%
Телеграм: t.me/+Sh-aXTTRdpMyYzky
👉 ПАО «КАМАЗ» — производитель дизельных грузовых автомобилей и дизельных двигателей.
✅ По итогам 2023г, рынок тяжелых грузиков РФ в натуральном выражении вырос до рекордных 143 тыс. машин (+70% г/г). Основные драйверы такого роста — это реализация отложенного спроса 2022г + доп. спрос на технику благодаря инфраструктурным проектам.
👉 Камаз продолжил удерживать 1-е место на рынке, но, при этом, его доля сократилась с чуть более 37% в 2022г до текущих 21,5%. Главным бенефициаром ухода западных брендов стали производители техники КНР — сейчас они заняли уже 65% рынка против 50% годом ранее.
✅ Бывший акционер компании, Daimler, продал свою долю в 15%. Сумма сделки и покупатель не раскрывались, но почти наверняка новым собственником станет либо подконтрольные государству структуры, либо стратегический инвестор из КНР.
✅ Менеджмент согласовал план развития группы на 2030г. Основные цели включают:
▫️Выручка — 806 млрд (+118% к 2023 году)
▫️Продажа грузовиков —60 тыс. шт (рост в 2 раза)
▫️Доля экспорта — 15% (рост в 2 раза)
▫️Рентабельность по EBITDA —9% (около текущих уровней)
👆Таким образом, несмотря на, казалось бы, благоприятную ситуацию в отрасли, перспективы роста весьма скромные. Удвоение бизнеса к 2030 году и сохранение рентабельности подразумевает рост скорректированной чистой прибыли до 35 млрд рублей (fwd P/E 2030 = 3,8).
⚠️ Камазу за прошедший год удалось сократить чистый долг до 56,8 млрд (ND/EBITDA = 1,65). Тем не менее, на обслуживание долга по-прежнему уходит чуть более 10 млрд рублей, что составляет почти 40% от операционной прибыли.
❌ Сам Камаз и его дочерние компании (включая СП «Москвич») были включены в санкционный список США. Развивать экспортный сегмент и получать необходимые импортные комплектующие в таких условиях будет затруднительно.
❌ Несмотря на благоприятные условия на рынке, операционная прибыль группыснизилась на 17,6% г/г благодаря опережающему росту себестоимости, зарплат и повышенным резервам под кредитные убытки.
Вывод:
Камаз полностью восстановился на операционном уровне относительно 2022г. В 2024г менеджмент прогнозирует соразмерные результаты (с рынка уходит фактор отложенного спроса), а дальнейший план развития группы предполагает ежегодный прирост производства в 12-15%. Компания может быть интересна для долгосрочных вложений, но, на мой взгляд, не по текущим ценам. Справедливая цена акций около 130 рублей за акцию.
Телеграм: t.me/+Sh-aXTTRdpMyYzky
Не является индивидуальной инвестиционной рекомендацией #обзор #KMAZ #Камаз
2023, 2024, камаз, KMAZ, автопром, долг, производство, акции, обзор акций, обзор компании, прогноз по акциям, дивиденды, прогноз, обзор, чистая прибыль, свободный денежный поток, P/E, FCF, капитал, акции камаза стоит ли покупать, камаз обзор акций, камаз прогноз цены
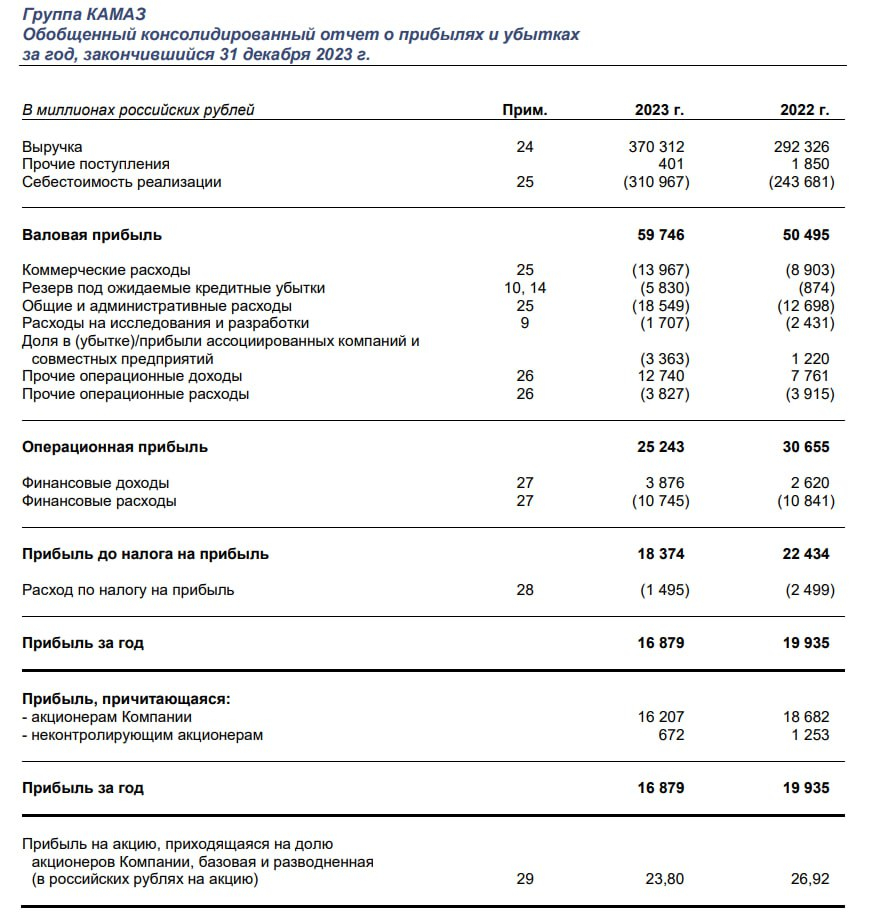
▫️ Выручка 2023: 370 млрд ₽ (+26,7% г/г)
▫️ Опер прибыль 2023г:25,2 млрд ₽ (-17,6% г/г)
▫️ скор Чистая прибыль 2023: 16,9 млрд ₽ (-15,3% г/г)
▫️ P/E ТТМ:8
▫️ P/B: 1,2
▫️ Дивиденды fwd 2023: 1,1%
Телеграм: t.me/+Sh-aXTTRdpMyYzky
👉 ПАО «КАМАЗ» — производитель дизельных грузовых автомобилей и дизельных двигателей.
✅ По итогам 2023г, рынок тяжелых грузиков РФ в натуральном выражении вырос до рекордных 143 тыс. машин (+70% г/г). Основные драйверы такого роста — это реализация отложенного спроса 2022г + доп. спрос на технику благодаря инфраструктурным проектам.
👉 Камаз продолжил удерживать 1-е место на рынке, но, при этом, его доля сократилась с чуть более 37% в 2022г до текущих 21,5%. Главным бенефициаром ухода западных брендов стали производители техники КНР — сейчас они заняли уже 65% рынка против 50% годом ранее.
✅ Бывший акционер компании, Daimler, продал свою долю в 15%. Сумма сделки и покупатель не раскрывались, но почти наверняка новым собственником станет либо подконтрольные государству структуры, либо стратегический инвестор из КНР.
✅ Менеджмент согласовал план развития группы на 2030г. Основные цели включают:
▫️Выручка — 806 млрд (+118% к 2023 году)
▫️Продажа грузовиков —60 тыс. шт (рост в 2 раза)
▫️Доля экспорта — 15% (рост в 2 раза)
▫️Рентабельность по EBITDA —9% (около текущих уровней)
👆Таким образом, несмотря на, казалось бы, благоприятную ситуацию в отрасли, перспективы роста весьма скромные. Удвоение бизнеса к 2030 году и сохранение рентабельности подразумевает рост скорректированной чистой прибыли до 35 млрд рублей (fwd P/E 2030 = 3,8).
⚠️ Камазу за прошедший год удалось сократить чистый долг до 56,8 млрд (ND/EBITDA = 1,65). Тем не менее, на обслуживание долга по-прежнему уходит чуть более 10 млрд рублей, что составляет почти 40% от операционной прибыли.
❌ Сам Камаз и его дочерние компании (включая СП «Москвич») были включены в санкционный список США. Развивать экспортный сегмент и получать необходимые импортные комплектующие в таких условиях будет затруднительно.
❌ Несмотря на благоприятные условия на рынке, операционная прибыль группыснизилась на 17,6% г/г благодаря опережающему росту себестоимости, зарплат и повышенным резервам под кредитные убытки.
Вывод:
Камаз полностью восстановился на операционном уровне относительно 2022г. В 2024г менеджмент прогнозирует соразмерные результаты (с рынка уходит фактор отложенного спроса), а дальнейший план развития группы предполагает ежегодный прирост производства в 12-15%. Компания может быть интересна для долгосрочных вложений, но, на мой взгляд, не по текущим ценам. Справедливая цена акций около 130 рублей за акцию.
Телеграм: t.me/+Sh-aXTTRdpMyYzky
Не является индивидуальной инвестиционной рекомендацией #обзор #KMAZ #Камаз
2023, 2024, камаз, KMAZ, автопром, долг, производство, акции, обзор акций, обзор компании, прогноз по акциям, дивиденды, прогноз, обзор, чистая прибыль, свободный денежный поток, P/E, FCF, капитал, акции камаза стоит ли покупать, камаз обзор акций, камаз прогноз цены
3.3К
2 комментария
+1
1% ДД, это смех. Вот я беру БЭСК прив., там ДД=15%, вот это я понимаю дивы

- 23 апреля 2024, 10:20

+1
Да. Наш отечественный автопром, он такой. Может только вечно стоять с протянутой рукой в кабинетах правительства в надежде на очередную подачку в виде какого-нибудь конского утильсбора, ввозных пошлин ну и тд. Что автоваз, что паз, что камаз.

- 23 апреля 2024, 11:18
Читайте на SMART-LAB:

🐧 ИИС в цифрах: кто инвестирует
Мы изучили данные клиентов ВТБ Мои Инвестиции за девять месяцев 2026 года и составили портрет владельца ИИС. Каким он получился — смотрите в...

14:10

Россети Урал показали новый прогноз дивидендов. Изменился ли рейтинг?
Компания Россети Урал опубликовала новый проект корректировки инвестиционной программы (ИПР) от 21.10.2026г., где показаны все...

13:42


теги блога TAUREN
- 2023
- 2024
- En+
- FCF
- fix price
- Headhunter
- IPO
- IPO 2024
- Ozon
- P/E
- S&P500
- softline
- SPO
- vk
- X5
- Акрон
- акции
- акции США
- Алроса
- анализ
- Астра
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Белуга Групп
- ВК
- ВТБ
- газ
- Газпром
- Газпромнефть
- гмк норникель
- Группа Позитив
- ДВМП
- дивиденды
- долг
- европлан
- застройщики
- золото
- Интеррао
- ИТ
- капитал
- Китай
- Лукойл
- м.видео
- Магнит
- Мвидео
- металлурги
- мечел
- ММК
- мобильный пост
- МосБиржа
- московская биржа
- мтс
- недвижимость
- Нефть
- НМТП
- Новатэк
- Норникель
- обзор акций
- обзор компании
- обзор рынка
- Облигации
- озон
- отчеты МСФО
- отчеты РСБУ
- позитив
- Полиметалл
- полюс
- полюс золото
- прогноз
- прогноз по акциям
- Роснефть
- Россети
- Ростелеком
- Русагро
- русал
- самолет
- сбербанк
- свободный денежный поток
- Северсталь
- Сегежа
- Сегежа групп
- Совкомфлот
- Софтлайн
- сталь
- Сургутнефтегаз
- татнефть
- Тинькофф Банк
- Транснефть
- трейдинг
- форекс
- Фосагро
- ФСК Россети
- фьючерс mix
- Черкизово
- чистая прибыль
- энергетика
- Эталон
- Яндекс