

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. gofan777
Micron Technology, разбираем бизнес
- 08 июля 2021, 16:08
- |
- Георгий Аведиков


Micron Technology — занимается производством чипов оперативной памяти DRAM (доля выручки 73%) и флэш-накопителей типа NAND (доля выручки 24%). Сама компания структуру выручки делит на четыре сегмента:
🔹Вычисления и сети — 45% выручки
🔹Мобильное подразделение — 27% выручки
🔹Хранение данных — 13,5% выручки
🔹Встраиваемые решение — 14,5% выручки
Micron развивает передовые технологии DRAM (динамическая память с произвольным доступом) и NAND (накопительная память с возможностью делать перезапись), это позволяет занять весомую долю в секторе 5G. На рынке DRAM-памяти Micron Technology занимает третье место в мире с долей в 23%. На рынке флеш-памяти NAND Micron Technology занимает пятое место с долей чуть более 11%. IOT (интернет-вещей), 5G, AR/VR — очень перспективные технологии, которые с годами будут только расти, что поддержит спрос на продукцию компании.
По оценкам менеджмента, спрос на DRAM будет расти в среднем на 15% в год в ближайшие годы, а спрос на NAND — на 30% в год.
Финансовые результаты 3 кв. 2021 г.:
Выручка выросла в 2 раза г/г до $7,4 млрд.
Прибыль на акцию выросла в 2 раза г/г до $1,88.
P/E (ajd) = 17
Чистый долг отрицательный!
DEBT/EQUITY = 17% (Долг: $7,2млрд, Ликвидные средства: $42,2млрд.)
Низкая долговая нагрузка и значительная доля кэша на счетах (более $8 млрд. в моменте) позволяют компании рассматривать потенциальные сделки по поглощению других бизнесов. В 2013 году была куплена японская компания Elpida, в 2019 году выкуплена доля Intel в IM Flash Technologies. Сейчас планируют совместно с Western Digital выкупить
бизнес Toshiba по производству твердотельной памяти под названием Kioxia. Всего за последние 20 лет Micron поглотил 13 небольших компаний.

Бизнес модель у компании весьма интересная, вместо выплаты дивидендов средства направляют на развитие и частично на обратный выкуп собственных акций. Это позволяет более эффективно распоряжаться денежным потоком и позитивно влияет на динамику капитала.
С годами спрос на продукцию компании будет расти. По основным показателям MU выглядит умеренно привлекательно (P/E = 17, P/B = 2,1 ). За последний год котировки компании выросли на 61%, а сектор вырос на 67%.
Сейчас акции немного скорректировались, если рассматривать на долгосрок, то и текущие цены не кажутся сверх дорогими. Но рост ставок в США в ближайшие годы может оказать дополнительное давление на котировки, поэтому, если и покупать, то небольшую долю для начала, на мой взгляд.
⚠️Не является индивидуальной инвестиционной рекомендацией!
Следить за всеми моими обзорами можете здесь: Telegram, Смартлаб, Вконтакте, Instagram
🔹Вычисления и сети — 45% выручки
🔹Мобильное подразделение — 27% выручки
🔹Хранение данных — 13,5% выручки
🔹Встраиваемые решение — 14,5% выручки
Micron развивает передовые технологии DRAM (динамическая память с произвольным доступом) и NAND (накопительная память с возможностью делать перезапись), это позволяет занять весомую долю в секторе 5G. На рынке DRAM-памяти Micron Technology занимает третье место в мире с долей в 23%. На рынке флеш-памяти NAND Micron Technology занимает пятое место с долей чуть более 11%. IOT (интернет-вещей), 5G, AR/VR — очень перспективные технологии, которые с годами будут только расти, что поддержит спрос на продукцию компании.
По оценкам менеджмента, спрос на DRAM будет расти в среднем на 15% в год в ближайшие годы, а спрос на NAND — на 30% в год.
Финансовые результаты 3 кв. 2021 г.:
Выручка выросла в 2 раза г/г до $7,4 млрд.
Прибыль на акцию выросла в 2 раза г/г до $1,88.
P/E (ajd) = 17
Чистый долг отрицательный!
DEBT/EQUITY = 17% (Долг: $7,2млрд, Ликвидные средства: $42,2млрд.)
Низкая долговая нагрузка и значительная доля кэша на счетах (более $8 млрд. в моменте) позволяют компании рассматривать потенциальные сделки по поглощению других бизнесов. В 2013 году была куплена японская компания Elpida, в 2019 году выкуплена доля Intel в IM Flash Technologies. Сейчас планируют совместно с Western Digital выкупить
бизнес Toshiba по производству твердотельной памяти под названием Kioxia. Всего за последние 20 лет Micron поглотил 13 небольших компаний.
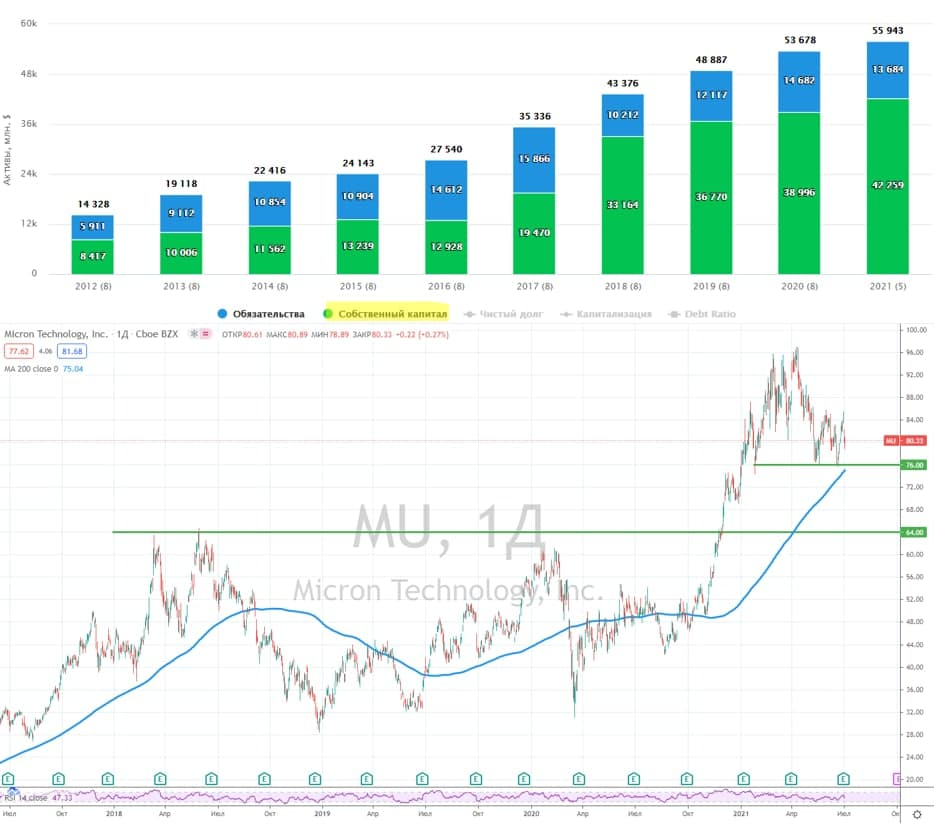
Бизнес модель у компании весьма интересная, вместо выплаты дивидендов средства направляют на развитие и частично на обратный выкуп собственных акций. Это позволяет более эффективно распоряжаться денежным потоком и позитивно влияет на динамику капитала.
С годами спрос на продукцию компании будет расти. По основным показателям MU выглядит умеренно привлекательно (P/E = 17, P/B = 2,1 ). За последний год котировки компании выросли на 61%, а сектор вырос на 67%.
Сейчас акции немного скорректировались, если рассматривать на долгосрок, то и текущие цены не кажутся сверх дорогими. Но рост ставок в США в ближайшие годы может оказать дополнительное давление на котировки, поэтому, если и покупать, то небольшую долю для начала, на мой взгляд.
⚠️Не является индивидуальной инвестиционной рекомендацией!
Следить за всеми моими обзорами можете здесь: Telegram, Смартлаб, Вконтакте, Instagram
2.6К |
1 комментарий
Не очень понятно, почему рост ставок должен оказать давление на компанию с отрицательным долгом. Если вы про рыночные риски, то это вроде подразумевается по умолчанию

- 13 июля 2021, 14:44

Читайте на SMART-LAB:

💡 Размещение облигаций «РУСАЛа» в юанях
«РУСАЛ» — один из крупнейших в мире производителей алюминия. Кредитные рейтинги эмитента — A+(RU) от АКРА и ruA+ от Эксперт РА , прогноз —...

17:04

🏪 Жизнь компании между отчётами
Финансовая отчётность подводит итог работы за несколько месяцев. А сам результат складывается постепенно — из повседневных обращений...

10:05


теги блога Георгий Аведиков
- CHMF
- ETLN
- FIVE
- fix price
- Globaltrans
- Glorax
- GMKN
- HeadHunter
- Henderson
- IPO
- IPO 2024
- MDMG
- MGNT
- MTSS
- Ozon
- PHOR
- PLZL
- Positive
- ROSN
- Sber
- SBERP
- SMLT
- softline
- SPO
- VK
- Whoosh
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Астра
- АФК Система
- Аэрофлот
- банк санкт-петербург
- банки
- белуга групп
- Брокеры
- втб
- Газпром
- Газпромнефть
- ГМК НорНикель
- Группа ЛСР
- Группа Позитив
- Делимобиль
- дивиденды
- европлан
- Займер
- инвестиции в недвижимость
- ИнтерРАО
- Лента
- Лукойл
- м.видео
- Магнит
- Мать и Дитя
- ММК
- Московская биржа
- мтс
- Налогообложение на рынке ценных бумаг
- НЛМК
- НМТП
- Новатэк
- обзор рынка
- Облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ПИК СЗ
- Полиметалл
- Полюс Золото
- портфель
- прогноз компании
- прогноз по акциям
- Ренессанс Страхование
- Рентал ПРО
- Роснефть
- Россети Ленэнерго
- ростелеком
- Русагро
- Русал
- Самолет
- сбербанк
- Северсталь
- Сегежа групп
- селектел
- Селигдар
- совкомбанк
- Совкомфлот
- сургутнефтегаз
- татнефть
- ТГК-1
- Тинькофф Банк
- транснефть
- трейдинг
- Фосагро
- ЭНЕЛ РОССИЯ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс