


Информация


Блог им. Geolog72
Аналитический обзор компании «АФК Система»
- 21 февраля 2017, 17:34
- |

О компании: Образованная в 1993 году, сегодня АФК «Система» является крупным частным инвестором в реальный сектор экономики России. Инвестиционный портфель АФК «Система» состоит преимущественно из российских компаний в различных секторах экономики, включая телекоммуникации, энергетику, розничную торговлю, высокие технологии, лесозаготовку и лесопереработку, фармацевтику, медицинские услуги, железнодорожные перевозки, сельское хозяйство, финансы, масс-медиа и туризм и прочие. АФК «Система» – контролирующий акционер в большинстве своих бизнесов. Компетенции АФК «Система» сосредоточены в области повышения операционной эффективности приобретаемых активов за счет реструктуризации и привлечения отраслевых партнеров с целью усиления экспертизы и снижения финансовых рисков.
Акции Компании находятся в обращении на Лондонской фондовой бирже (LSE) в виде глобальных депозитарных расписок (ГДР). Расписки включены в котировальный список LSE под тикером «SSA». Одна ГДР соответствует 20 обыкновенным акциям. Акции компании также допущены к торгам на Московской бирже под тикером «AFKS».
Фундаментальный анализ: Данные были взяты из отчётов МФСО в млн. руб. Начну анализ традиционно, с выручки и чистой прибыли компании.
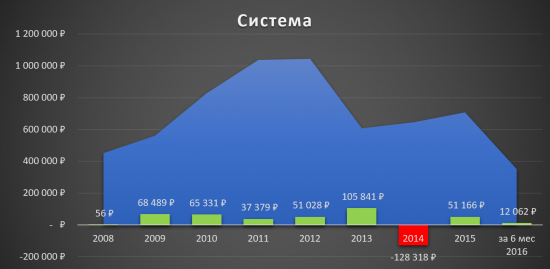
Выручка падает с 2012 года, чистая прибыль стала восстанавливаться после убытка 2014 года, но лучше дождаться выхода отчёта по МФСО за 2016 год, чтобы картина стала яснее.

Валовая прибыль падает с 2012 года с валовой маржой.

Операционная прибыль начала восстанавливаться с 2014 года, а операционная маржа начала расти только в 2016 году, понятнее будет после годового отчёта по МФСО за 2016 год, продолжит ли рост операционной прибили или нет.

С EBITDA такая же картина, как и с операционной прибылью, только вот рентабельность по EBITDA не такая стабильная, как у операционной маржи.

Дебиторская задолженность компании увеличилась вместе с оборачиваемостью дебиторской задолженности. Исходя из этого, можно сделать вывод, что компании требуется больше дней, чем раньше для взыскания займов. Чем больше это число, тем медленнее дебиторская задолженность обращается в денежные средства, и, следовательно, понижается ликвидность оборотных средств предприятия.
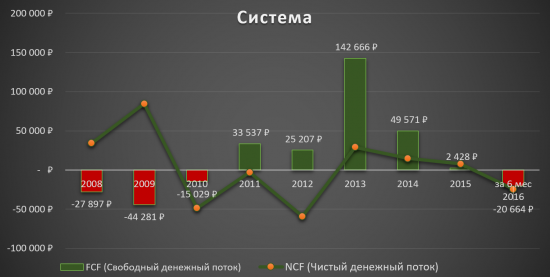
Свободный денежный поток падает с 2013 года и в итоге стал отрецательным, с ним же и падет чистый денежный поток. На мой влзгялд, это обусловленно погошений долгов, так как в первой половине 2016 года, у компании ушло на погашение основной суммы кредитов и займов 80 млрд. руб.

Также погашение долгов подтверждает снижение денежных средств.

Но из данной диаграммы видно, что Система только увеличивает свои обязательства и чистый долг, что мне совсем не понятно, куда тогда уходит остальная прибыль, если компания платит не большие дивиденды и большую часть тратит на долги, которые с каждым годом не уменьшаются.
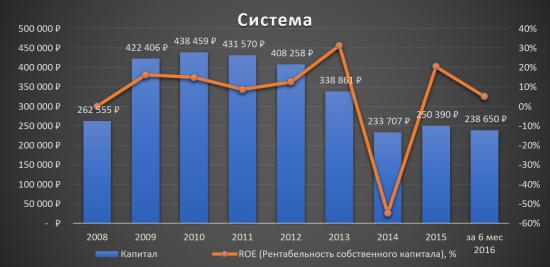
Капитал компании уменьшается с 2010 года, что свидетельствует об не эффективной работе компании.

Балансовая цена компании находится приблизительно на одном уровне с 2014 года, но цена акции растёт, если чистая прибыль компании будет больше за 2016 год, чем в 2015, то думаю цена акций может дойти до балансовой стоимости.
Технический анализ: Тех. анализ я использую лишь для набора позиций, чтобы купить на откатах и т.д. В редких случаях, могу найти точку входа, если нет фундаментального драйвера роста, таких как M&A, дивидендные истории и др. С технической точки зрения, акции Системы в восходящем тренде. Если покупать, то после отбоя уровня в районе 21 рубля.
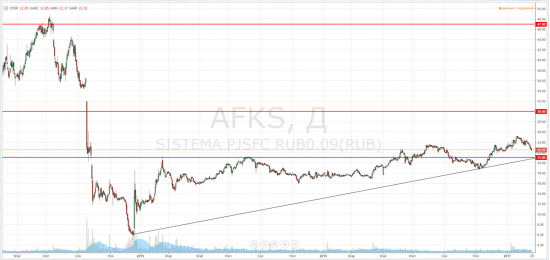
Вывод: Если учитывать мультипликаторы компании в годовых значениях за 2015 год (так как полугодовые значения за 2016 год не будут точные), то Система не дорогая EV/EBITDA=4,07 P/E=3,27 P/BV=0,67. Но лично меня смущают не стабильные финансовые показатели и ежегодный рост долга. Более понятнее картина станет после отчёта МФСО 2016 года. Если покупать акции, то с небольшой целью, как минимум равной балансовой стоимости акций, от уровня 21 рубля.

- 21 февраля 2017, 22:21


- 22 февраля 2017, 11:44

- 24 февраля 2017, 21:49

- 11 мая 2017, 01:23


теги блога Finrange | Дмитрий Баженов
- ALRS
- Finrange
- finrangecom
- IMOEX
- Mail.ru Group
- MOEX
- Ozon
- PASSIVE INVEST
- Passive invests
- VK
- X5 Retail Group
- Акрон
- Акции
- Алроса
- Анализ
- Аналитик
- Астра
- Астра Групп
- АФК Система
- Аэрофлот
- Башнефть
- ВК
- ВТБ
- Газпром
- Газпром нефть
- Газпромнефть
- ГМК НорНикель
- Группа ПИК
- Группа Позитив
- Детский мир
- Дивиденды
- Доллар
- ИИС
- Инвестиции
- индекс МБ
- Интер РАО
- ИнтерРАО
- итоги дня
- Итоги месяца
- Итоги недели
- КАМАЗ
- ключевая ставка ЦБ РФ
- лента
- Лукойл
- Магнит
- Мечел
- ММК
- МосБиржа
- Московская биржа
- МТС
- Начинающий инвестор
- Нефть
- НЛМК
- НОВАТЭК
- Норильский Никель
- обзор рынка
- Облигации
- озон
- отчеты МСФО
- Отчёт
- ПИК СЗ
- Полиметалл
- Полюс
- Полюс Золото
- Портфель
- портфель инвестора
- прогноз по акциям
- Распадская
- Роснефть
- Рубль
- Русагро
- Русал
- Русгидро
- Самолёт
- сбер
- Сбербанк
- Северсталь
- Сегежа групп
- Система
- Совкомфлот
- Стратегия
- Сургутнефтегаз
- Т-банк
- Татнефть
- ТГК-1
- технический анализ
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- трейдинг
- Фондовый рынок
- ФосАгро
- ФСК Россети
- фьючерс mix
- ЦБ РФ
- Энел Россия
- Юнипро
- Яндекс
- Яндекс компания