


Информация


Блог им. gofan777
Русгидро. Разбор отчета и перспектив
- 14 марта 2021, 22:11
- |
- Георгий Аведиков


Вышел отчет компании по итогам 2020 года.
Немного о наболевшем… Судя по презентации на английском языке, Русгидро, хотя нет, RusHydro является крупнейшей международной генерирующей компанией с активами в 200 странах мира. Ключевыми акционерами являются крупные международные инвесторы в лице Rosimushestvo INC (61,7%) и крупнейший международный банк VTB (13%). Презентация сделана на английском в связи с тем, видимо, что вышеуказанные акционеры не владеют русским языком в достаточной степени, а перевод стоит слишком дорого.
Вернемся к отчету.
Выручка выросла на 5,6% г/г до 426,6 млрд. руб.
EBITDA выросла на 23,3% г/г до 120,3 млрд. руб.
Чистая прибыль выросла кратно из-за низкой базы прошлого года до 46,6 млрд. руб.
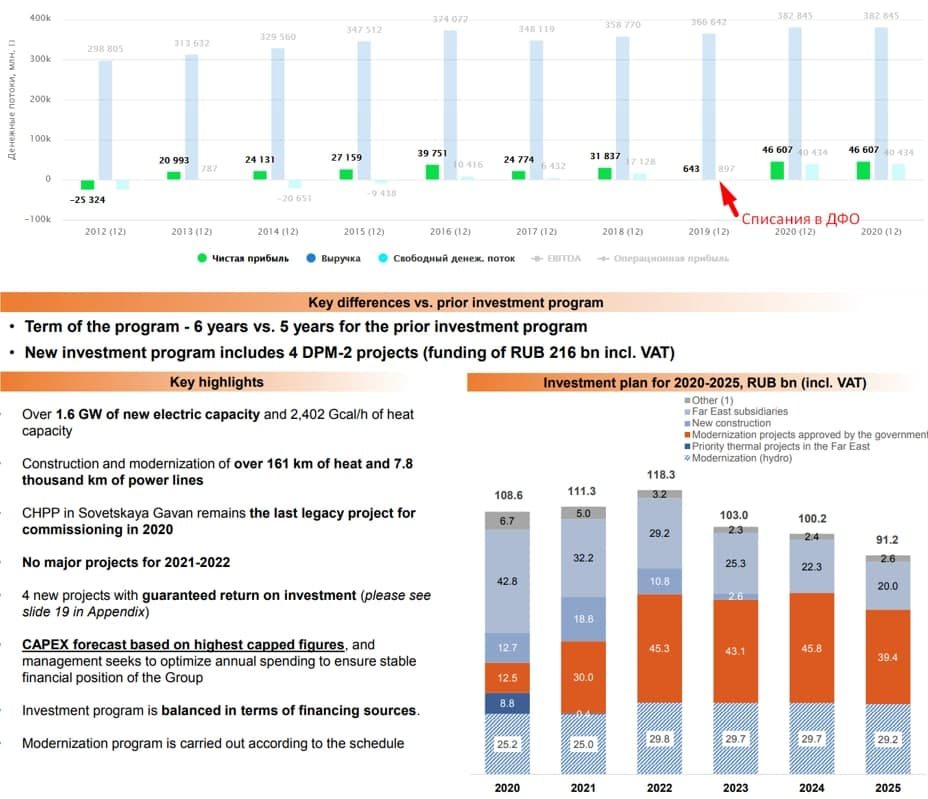
На финансовые результаты позитивное влияние оказала более высокая выработка э/э (+8,2% г/г), благодаря более высокой водности водохранилищ. Также компания отмечает улучшение своего профиля ESG, благодаря снижению установленной мощности угольной генерации на (27%).
Наконец-то введена в эксплуатацию ТЭЦ в г. Сов. Гавань с электрической мощностью 126 МВт и тепловой мощностью 200 Гкал/ч в Хабаровском крае. В 2020 году списания под обесценение объектов основных средств составили 26,6 млрд. рублей, из которых 25,3 млрд. руб пришлось как раз на эту станцию. Все дело в том, что тарифы на Дальнем Востоке не рыночные и не окупают инвестиции Русгидро в данные проекты.
Подобные списания уменьшают чистую прибыль, а вместе с ней и наши дивиденды. Но по заверениям менеджмента в ближайшие 2 года (2021 и 2022) очередных обесценений не будет и можно рассчитывать на более щедрые выплаты акционерам. В рамках текущей див. политики должны выплатить 23,3 млрд. рублей по итогам 2020 года, что дает 0,054 рубля на акцию или 6,8% ДД, что уже неплохо. В 2021 году текущая див. политика будет пересмотрена (по прогнозам в лучшую сторону). На 2021 год обещали выплату не менее 25 млрд. руб.
Идея того, что у компании закончатся капексы, которую мы высиживали с 2017 года, не сработала. В марте 2020 была принята новая инвест. программа на 632 млрд. рублей до 2025 года. Правда, в нее вошли 4 объекта модернизации в рамках ДПМ-2 на сумму 216 млрд. рублей. Как минимум, эти деньги компания сможет вернуть через повышенные тарифы, что не приведет к очередным списаниям в перспективе.
Русгидро имеет очень качественные и маржинальные активы в виде ГЭС, все портят проекты на Дальнем Востоке, которые пока не окупаются по причине регулируемых тарифов и отсутствия рынка. Если я раньше рассматривал компанию на долгосрок (от 3+ лет), то сейчас больше склоняюсь к удержанию среднесрочно (до 3 лет).
Потенциал роста дивидендов в ближайшие годы сохраняется, рост капитализации будет позитивно влиять на переоценку форвардного контракта с ВТБ, прошлые бумажные убытки от переоценок обнулятся при цене на акцию в 1 рубль, такой сценарий выгоден всем. Я как раз установил для себя целевой уровень фиксации в текущих условиях в 1-1,1 рубль, но уровень может быть пересмотрен в случае выхода позитивных новостей.
⚠️Не является индивидуальной инвестиционной рекомендацией!
@investokrat
Следить за всеми моими обзорами можете здесь: Telegram, Смартлаб, Вконтакте, Instagram


теги блога Георгий Аведиков
- CHMF
- ETLN
- FIVE
- fix price
- Globaltrans
- Glorax
- GMKN
- HeadHunter
- Henderson
- IPO
- IPO 2024
- MDMG
- MGNT
- MTSS
- Ozon
- PHOR
- PLZL
- Positive
- ROSN
- Sber
- SBERP
- SMLT
- softline
- SPO
- VK
- Whoosh
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Астра
- АФК Система
- Аэрофлот
- банк санкт-петербург
- банки
- белуга групп
- Брокеры
- втб
- Газпром
- Газпромнефть
- ГМК НорНикель
- Группа ЛСР
- Группа Позитив
- Делимобиль
- дивиденды
- европлан
- Займер
- инвестиции в недвижимость
- ИнтерРАО
- Лента
- Лукойл
- м.видео
- Магнит
- Мать и Дитя
- ММК
- Московская биржа
- мтс
- Налогообложение на рынке ценных бумаг
- НЛМК
- НМТП
- Новатэк
- обзор рынка
- Облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ПИК СЗ
- Полиметалл
- Полюс Золото
- портфель
- прогноз компании
- прогноз по акциям
- Ренессанс Страхование
- Рентал ПРО
- Роснефть
- Россети Ленэнерго
- ростелеком
- Русагро
- Русал
- Самолет
- сбербанк
- Северсталь
- Сегежа групп
- селектел
- Селигдар
- совкомбанк
- Совкомфлот
- сургутнефтегаз
- татнефть
- ТГК-1
- Тинькофф Банк
- транснефть
- трейдинг
- Фосагро
- ЭНЕЛ РОССИЯ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс
КВт электроэнергии по себестоимости на них стоит 3-5 копеек. Но в в своих счетах по ЖКХ вы никогда не увидите выгоды от таких ГЭС. Никогда, просто потому что, все как всегда… ничего личного.