


Информация


Блог им. Geolog72
Финансовые результаты Роснефти за III кв. 2023 г. Прогноз дивидендов
- 30 ноября 2023, 17:33
- |

— Выручка: 2732 млрд руб. (+34% г/г)
— EBITDA: 1002 млрд руб. (+86% г/г)
— Чистая прибыль: 467 млрд руб. (рост в 2,6 раз г/г)
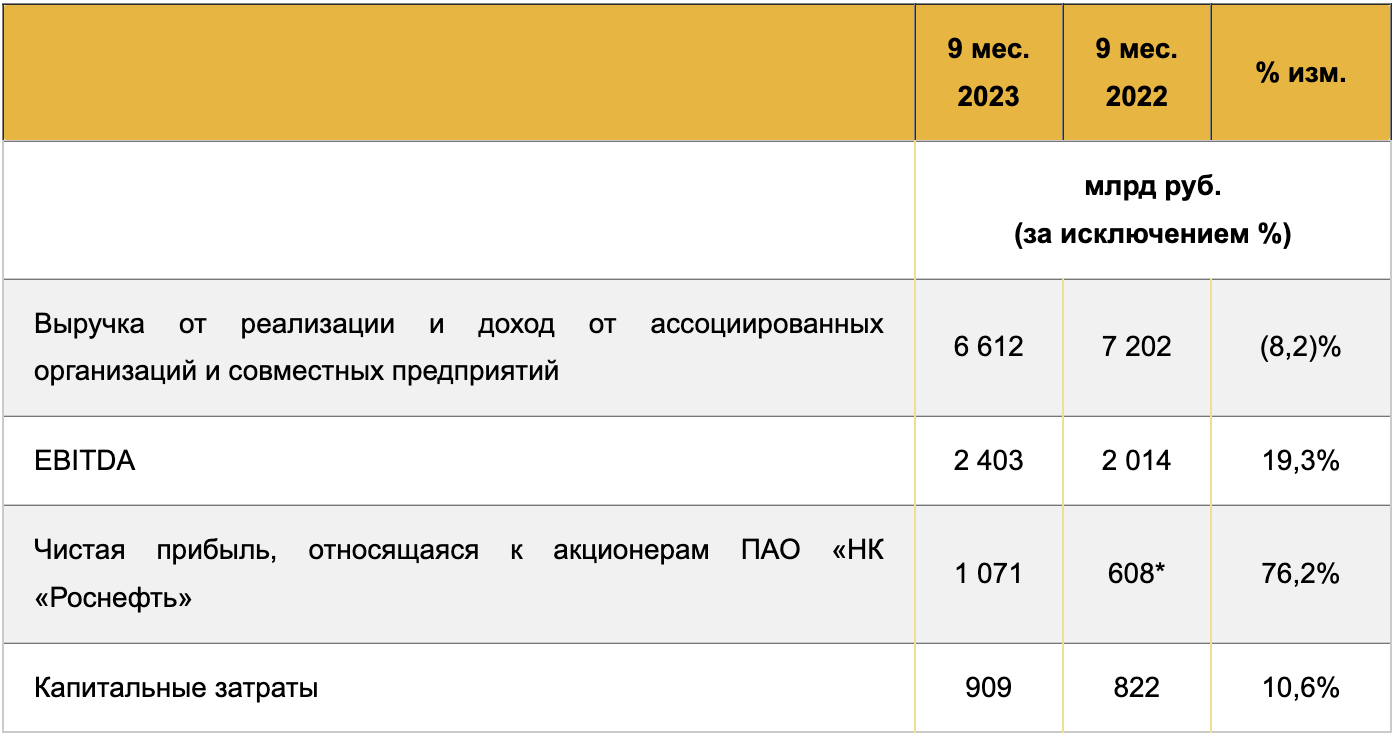
Компания опубликовала ожидаемо сильные финансовые результаты на фоне на фоне высоких цен на нефть и девальвации рубля в июле-сентябре 2023 г. Повышение эффективности и контроль над расходами, включая снижение общехозяйственных и административных затрат и сохранение лидирующих позиций по удельным расходам на добычу, привели к росту EBITDA.
Рекордные показатели были бы куда выше, если бы не высокая ключевая ставка ЦБ РФ. Она оказала влияние на финансовые показатели за 9 мес. 2023 г., процентные расходы выросли на 15%, а отложенный эффект решений ЦБ РФ по ключевой ставке увеличит его в предстоящие периоды.
Поэтому IV кв. 2023 г. будет не такими высокими, как в отчётном периоде. От части, эффект от роста ставки нивелирует топливный демпфер, который восстановили в полном размере. Напомним, с 1 сентября было снижение коэффициента демпфера в 2 раза.
Таким образом, Роснефть по нашим оценкам за 2023 г. может выплатить дивиденды в диапазоне 65-70 руб. Потенциальная дивидендная доходность составляет около 11%. Кроме этого, ранее совет директоров рекомендовал промежуточные дивиденды 30,77 руб. за I пол. 2023 г., которые выплатит в I кв. 2024 г.
Также, нужно не забывать про долгосрочный драйвер — это проект «Восток Ойл», предусматривающего добычу 100 млн тонн нефти в год. Завершение работ и ввод в эксплуатацию 1-ого этапа мощностью 30 млн тонн запланирован уже на следующий год. 2-й пусковой этап мощностью 20 млн тонн будет завершен к 2027 г. и последний — к 2030 г. Поэтому акции Роснефти хорошо подходят в долгосрочный портфель, если будет коррекция в ближайшее время — это будет хорошая возможность.
С уважением, команда аналитического сервиса Finrange!


теги блога Finrange | Дмитрий Баженов
- ALRS
- Finrange
- finrangecom
- IMOEX
- Mail.ru Group
- MOEX
- Ozon
- PASSIVE INVEST
- Passive invests
- VK
- X5 Retail Group
- Акрон
- Акции
- Алроса
- Анализ
- Аналитик
- Астра
- Астра Групп
- АФК Система
- Аэрофлот
- Башнефть
- ВК
- ВТБ
- Газпром
- Газпром нефть
- Газпромнефть
- ГМК НорНикель
- Группа ПИК
- Группа Позитив
- Детский мир
- Дивиденды
- Доллар
- ИИС
- Инвестиции
- индекс МБ
- Интер РАО
- ИнтерРАО
- итоги дня
- Итоги месяца
- Итоги недели
- КАМАЗ
- ключевая ставка ЦБ РФ
- лента
- Лукойл
- Магнит
- Мечел
- ММК
- МосБиржа
- Московская биржа
- МТС
- Начинающий инвестор
- Нефть
- НЛМК
- НОВАТЭК
- Норильский Никель
- обзор рынка
- Облигации
- озон
- отчеты МСФО
- Отчёт
- ПИК СЗ
- Полиметалл
- Полюс
- Полюс Золото
- Портфель
- портфель инвестора
- прогноз по акциям
- Распадская
- Роснефть
- Рубль
- Русагро
- Русал
- Русгидро
- Самолёт
- сбер
- Сбербанк
- Северсталь
- Сегежа групп
- Система
- Совкомфлот
- Стратегия
- Сургутнефтегаз
- Т-банк
- Татнефть
- ТГК-1
- технический анализ
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- трейдинг
- Фондовый рынок
- ФосАгро
- ФСК Россети
- фьючерс mix
- ЦБ РФ
- Энел Россия
- Юнипро
- Яндекс
- Яндекс компания