


Информация


Блог им. gofan777
Лукойл. Разбор отчета за 2020 год
- 15 марта 2021, 22:43
- |
- Георгий Аведиков


Лукойл #LKOH
Вышел отчет компании по итогам 2020 года.
В презентации представлен интересный прогноз развития событий в нефтянке в ближайшие десятилетия. Они рассматривают 3 возможных сценария, сейчас не будем подробно рассматривать каждый. Суть в том, что даже при самом пессимистичном варианте для нефти, пик спроса придется на 2025 год с последующим снижением. В равновесном сценарии пик спроса придется на 2030 год.
Важным моментом является то, что текущие и новые месторождения в мире, которые рентабельны при ценах нефти до $50 смогут покрыть спрос лишь до 100 млн. барр. в сутки. В одном из сценариев аналитики допускают, что в отдельные годы спрос может доходить до 120 млн.барр/сут., для его покрытия потребуется вводить новые месторождения с себестоимостью от $80 до $100, соответственно, цены на нефть должны быть сопоставимы.
Аналитический отчет Лукойла подразумевает то, что компания BP немного торопится хоронить нефтянку и у нее еще лучшие годы могут быть впереди. Но я напомню, это лишь прогнозы, будущего никто не знает, кто окажется прав, Лукойл или ВР покажет только время.
Вернемся к результатам за 2020 год:
Добыча ЖУВ снизилась на (12% г/г) до 2,06 млн. бнэ/сут. Сокращение добычи было связано со сделкой ОПЕК+, но уже начато восстановление.
Выручка упала на (28,1% г/г) до 5,6 трлн. руб.
EBITDA упала на (44,4% г/г) до 687 млрд. руб.
Чистая прибыль упала на (97,6% г/г) до 15,2 млрд. руб.
FCF упал на (60% г/г) до 281,1 млрд. руб.
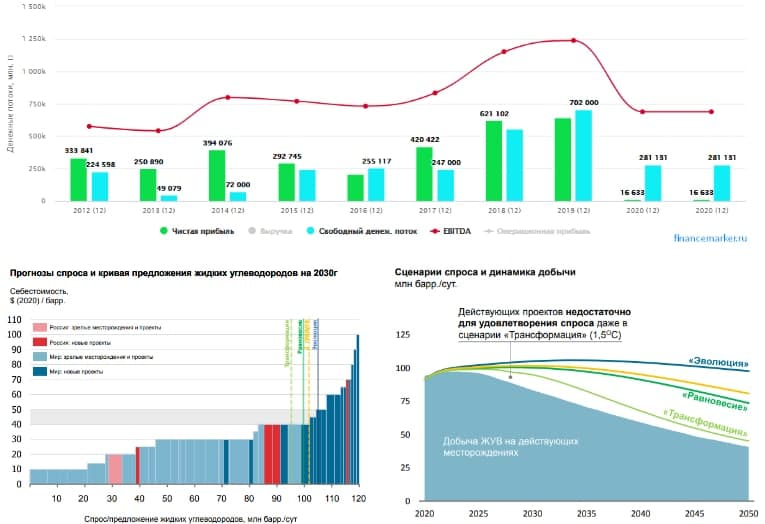
Результаты ожидаемо слабее, чем годом ранее. На выручку оказали влияние более низкие цены реализации нефти и нефтепродуктов, а также сокращение добычи в рамках соглашения ОПЕК+. На прибыль дополнительное давление оказали курсовые разницы и обесценение активов.
Несмотря не весь негатив на рынке нефти в прошлом году, в 2021 году ситуация исправляется. Котировки Лукойла уже почти вернулись к своим историческим максимумам. Форвардные дивиденды по итогам 2021 года, если цены на нефть будут выше $50, могут оказаться на уровне 600 рублей. Даже если взять консервативно ДД на уровне 7% годовых, то цена акции должна быть более 8500 руб. Исторически ДД Лукойла редко поднималось выше 5% годовых, при таком сценарии цена акции может быть и 12 т.р.
Прикинем сумму на дивиденды по итогам 2020 года по див. политике:
775,5 — 495,5 — 39 — 37 = 204 млрд. руб
или 295 рублей на акцию (46 рублей уже выплатили). Данный сценарий дает ДД на уровне 4,6% годовых. Но может быть и другой сценарий, который мы подробно разбирали здесь.
Я продолжаю удерживать акции компании, на сильных просадках буду добирать. Лукойл одна из немногих частных компаний в РФ, которая значительную часть доходов отдает акционерам, за что ее и любят многие.
⚠️Не является индивидуальной инвестиционной рекомендацией!
@investokrat
Следить за всеми моими обзорами можете здесь: Telegram, Смартлаб, Вконтакте, Instagram


теги блога Георгий Аведиков
- CHMF
- ETLN
- FIVE
- fix price
- Globaltrans
- Glorax
- GMKN
- HeadHunter
- Henderson
- IPO
- IPO 2024
- MDMG
- MGNT
- MTSS
- Ozon
- PHOR
- PLZL
- Positive
- ROSN
- Sber
- SBERP
- SMLT
- softline
- SPO
- VK
- Whoosh
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Астра
- АФК Система
- Аэрофлот
- банк санкт-петербург
- банки
- белуга групп
- Брокеры
- втб
- Газпром
- Газпромнефть
- ГМК НорНикель
- Группа ЛСР
- Группа Позитив
- Делимобиль
- дивиденды
- европлан
- Займер
- инвестиции в недвижимость
- ИнтерРАО
- Лента
- Лукойл
- м.видео
- Магнит
- Мать и Дитя
- ММК
- Московская биржа
- мтс
- Налогообложение на рынке ценных бумаг
- НЛМК
- НМТП
- Новатэк
- обзор рынка
- Облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ПИК СЗ
- Полиметалл
- Полюс Золото
- портфель
- прогноз компании
- прогноз по акциям
- Ренессанс Страхование
- Рентал ПРО
- Роснефть
- Россети Ленэнерго
- ростелеком
- Русагро
- Русал
- Самолет
- сбербанк
- Северсталь
- Сегежа групп
- селектел
- Селигдар
- совкомбанк
- Совкомфлот
- сургутнефтегаз
- татнефть
- ТГК-1
- Тинькофф Банк
- транснефть
- трейдинг
- Фосагро
- ЭНЕЛ РОССИЯ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс
Выручка упала на (28,1% г/г)
EBITDA упала на (44,4% г/г)
Чистая прибыль упала на (97,6% г/г)
FCF упал на (60% г/г)
Тем не менее:
«Котировки Лукойла уже почти вернулись к своим историческим максимумам.»
Звучит как бред какой-то. Я не про автора, а про то что происходит на рынке. По крайней мере я не понимаю в чем смысл траты времени на все это: «Разбор отчета за 2020 год». Это что, имеет какое-то влияние на котировки акций? Из «Разбора..» автора мы видим, что никакого.