

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. gofan777
АФК Система, ну наконец-то...
- 06 декабря 2020, 16:52
- |
- Георгий Аведиков


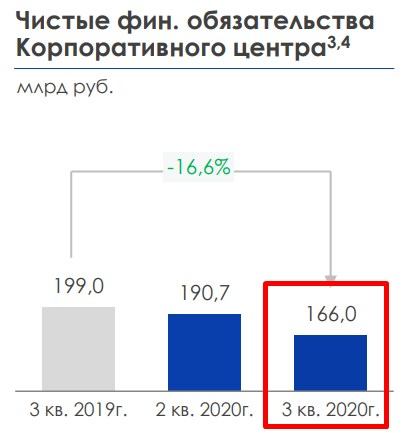
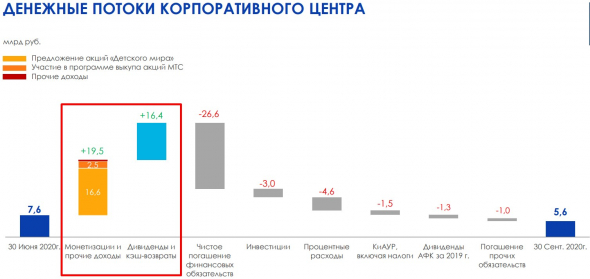
Долго мы ждали этого момента и вот он настал. Наконец-то чистый долг корпоративного центра снизился до 166 млрд. руб. Главными факторами этого события стали продажа акций Детского мира, полученные дивиденды и обратный выкуп акций компанией МТС.
Текущий год для Системы стал знаменательным, снизили долг почти до таргета (150-160 млрд. руб), продали Детский мир, провели IPO OZON, начали производство вакцины «Спутник V». На всем этом позитиве цена акций взмыла вверх, осчастливив своих владельцев. Я время от времени фиксировал свою позицию частями и следующую часть буду фиксировать по 35-40 рублей, но этот рубеж возьмем уже не в этом году скорее всего.
Судя по финансовым результатам 3 квартала, для компании пандемия прошла стороной, можно сказать.
Выручка выросла на 9,6% г/г до 184,9 млрд. руб.
OIBDA(adj) выросла на 14% до 71,7 млрд. руб.
Чистая прибыль вышла в положительную зону и составила 2,3 млрд. руб.

Отчет вышел весьма неплохой, тем не менее, див политику новую отложили до следующего года, а акционерам предложили удвоить дивиденды за 2020 год, но, как говорится, на сколько ноль не умножай...
Теперь встает главный вопрос, что будут делать с МТСом, относительно низкая долговая нагрузка снимает необходимость, как минимум в проведении байбэков, которые привели к росту долговой нагрузки однояйцевой компании. С учетом роста цен на акции МТС, логично было бы пока ограничиться дивидендами с его стороны, чтобы часть FCF они могли направлять на гашение долга. Но логика в таких вопросах работает не всегда, будем следить за ситуацией.
В перспективе на подходе следующие IPO дочек, OZON они вывели прямо на хайпе, молодцы, посмотрим, какая будет рыночная ситуация при проведении IPO других активов. Но явно так, как с OZON, с другими не получится, все-таки это не цифровые сферы, а сельскохозяйственные.
Я продолжаю держать часть акций АФК, средняя цена по ней около 8,5 рублей, свои вложенные деньги я уже вытащил и еще столько же забрал в виде профита, остальное пока оставлю, чтобы внимательнее следить за компанией. Менеджмент у них хороший, здесь сказать нечего, снимаю шляпу.
В ближайшие годы прорывов не жду, если только не удивят див. политикой. Но пока у них некоторые дочки убыточные и не лучшее время для раздачи щедрых дивидендов, нужно их вывести в прибыль, а потом уже пожинать плоды, на мой взгляд.
 Не является индивидуальной инвестиционной рекомендацией.
Следить за всеми моими обзорами можете здесь: Telegram, Смартлаб, Вконтакте


Текущий год для Системы стал знаменательным, снизили долг почти до таргета (150-160 млрд. руб), продали Детский мир, провели IPO OZON, начали производство вакцины «Спутник V». На всем этом позитиве цена акций взмыла вверх, осчастливив своих владельцев. Я время от времени фиксировал свою позицию частями и следующую часть буду фиксировать по 35-40 рублей, но этот рубеж возьмем уже не в этом году скорее всего.
Судя по финансовым результатам 3 квартала, для компании пандемия прошла стороной, можно сказать.
Выручка выросла на 9,6% г/г до 184,9 млрд. руб.
OIBDA(adj) выросла на 14% до 71,7 млрд. руб.
Чистая прибыль вышла в положительную зону и составила 2,3 млрд. руб.

Отчет вышел весьма неплохой, тем не менее, див политику новую отложили до следующего года, а акционерам предложили удвоить дивиденды за 2020 год, но, как говорится, на сколько ноль не умножай...
Теперь встает главный вопрос, что будут делать с МТСом, относительно низкая долговая нагрузка снимает необходимость, как минимум в проведении байбэков, которые привели к росту долговой нагрузки однояйцевой компании. С учетом роста цен на акции МТС, логично было бы пока ограничиться дивидендами с его стороны, чтобы часть FCF они могли направлять на гашение долга. Но логика в таких вопросах работает не всегда, будем следить за ситуацией.
В перспективе на подходе следующие IPO дочек, OZON они вывели прямо на хайпе, молодцы, посмотрим, какая будет рыночная ситуация при проведении IPO других активов. Но явно так, как с OZON, с другими не получится, все-таки это не цифровые сферы, а сельскохозяйственные.
Я продолжаю держать часть акций АФК, средняя цена по ней около 8,5 рублей, свои вложенные деньги я уже вытащил и еще столько же забрал в виде профита, остальное пока оставлю, чтобы внимательнее следить за компанией. Менеджмент у них хороший, здесь сказать нечего, снимаю шляпу.
В ближайшие годы прорывов не жду, если только не удивят див. политикой. Но пока у них некоторые дочки убыточные и не лучшее время для раздачи щедрых дивидендов, нужно их вывести в прибыль, а потом уже пожинать плоды, на мой взгляд.
Не является индивидуальной инвестиционной рекомендацией.Следить за всеми моими обзорами можете здесь: Telegram, Смартлаб, Вконтакте
4.7К
5 комментариев
"… сказано в морг значит в морг"

- 06 декабря 2020, 18:50

После монетизации активов, сегежа, медси, степь, система должна преодолеть исторический хай.

Илья

- 06 декабря 2020, 20:09
Илья, это да, шансы есть, но вопрос времени, главное, чтобы на Евтушенкова снова кто-нибудь не «наехал».

Георгий Аведиков
- 06 декабря 2020, 20:44
Да сколько же можно, думаю этот риск минимален.
Илья
- 06 декабря 2020, 20:57
-1
продажа бизнеса с доходом для покрытия части долга — это совсем плохо!!!

- 07 декабря 2020, 00:03
Читайте на SMART-LAB:
📌 Возобновляем максимальный кэшбек при покупке конвертируемых облигаций МГКЛ
По просьбам инвесторов мы возобновили максимальный кэшбек при покупке конвертируемых облигаций серии СО-001 (ISIN RU000A10ENZ0). Этот...

10:48

Магнитная аномалия: Когда еще, если не сейчас?
Год назад я писал пост " Магнитная аномалия " о том, как Магнит прячет свою «казначейку» в РЕПО, чтобы обойти требование закона об...

14:47


теги блога Георгий Аведиков
- CHMF
- ETLN
- FIVE
- fix price
- Globaltrans
- Glorax
- GMKN
- HeadHunter
- Henderson
- IPO
- IPO 2024
- MDMG
- MGNT
- MTSS
- Ozon
- PHOR
- PLZL
- Positive
- ROSN
- Sber
- SBERP
- SMLT
- softline
- SPO
- VK
- Whoosh
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Астра
- АФК Система
- Аэрофлот
- банк санкт-петербург
- банки
- белуга групп
- Брокеры
- втб
- Газпром
- Газпромнефть
- ГМК НорНикель
- Группа ЛСР
- Группа Позитив
- Делимобиль
- дивиденды
- европлан
- Займер
- инвестиции в недвижимость
- ИнтерРАО
- Лента
- Лукойл
- м.видео
- Магнит
- Мать и Дитя
- ММК
- Московская биржа
- мтс
- Налогообложение на рынке ценных бумаг
- НЛМК
- НМТП
- Новатэк
- обзор рынка
- Облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ПИК СЗ
- Полиметалл
- Полюс Золото
- портфель
- прогноз компании
- прогноз по акциям
- Ренессанс Страхование
- Рентал ПРО
- Роснефть
- Россети Ленэнерго
- ростелеком
- Русагро
- Русал
- Самолет
- сбербанк
- Северсталь
- Сегежа групп
- селектел
- Селигдар
- совкомбанк
- Совкомфлот
- сургутнефтегаз
- татнефть
- ТГК-1
- Тинькофф Банк
- транснефть
- трейдинг
- Фосагро
- ЭНЕЛ РОССИЯ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс