

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. AlexeyPetrushin
Учесть банкротство как вероятность 0.5% падения до х0.2
- 14 апреля 2025, 13:49
- |

Исторические цены дают грубый прогноз будущей цены. Но, их можно использовать как prior — можно их менять, чтобы получить более точный прогноз. Например добавить вероятность банротства.
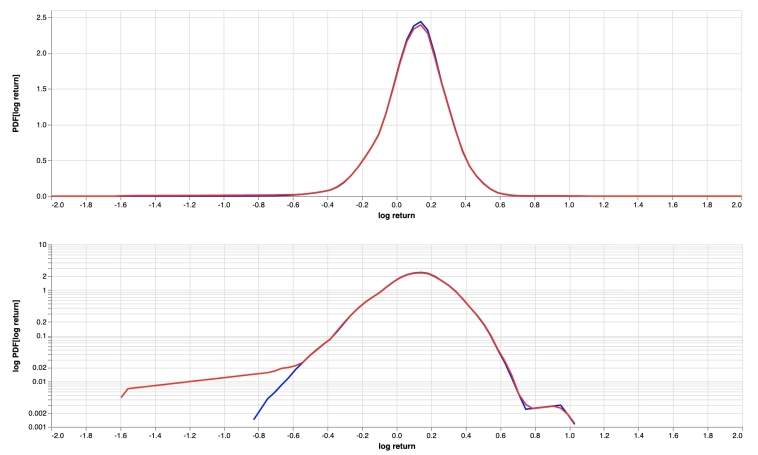
Распрееленеие лог доходов акции, PDF[log return]. Красная линия изменения после добавленния 0.5% падения до х0.2 (плавно размазаное по распределению).

Или, уточнить возможный рост, на базе финансовой отчетности.
По сути получается похоже на байесовский prior/posterior.
Распрееленеие лог доходов акции, PDF[log return]. Красная линия изменения после добавленния 0.5% падения до х0.2 (плавно размазаное по распределению).

Или, уточнить возможный рост, на базе финансовой отчетности.
По сути получается похоже на байесовский prior/posterior.
292
3 комментария
Всё правильно. Построение сценарных спектров.

Московский Лоссбой

- 14 апреля 2025, 13:51

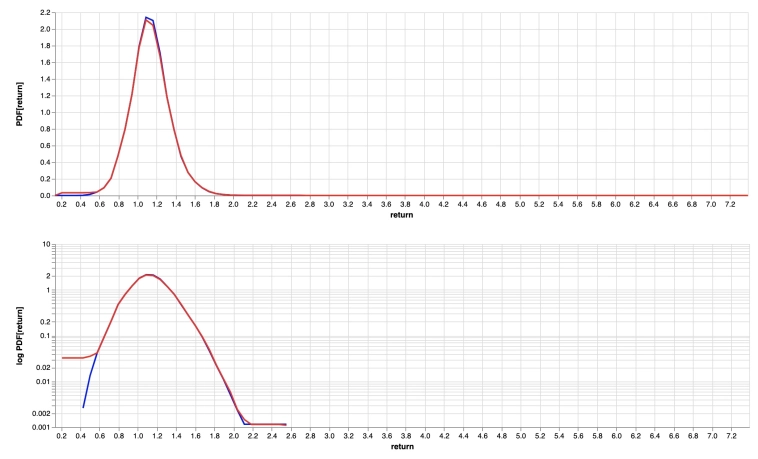
Не заметил, на графике неточность, я пример сделал добавив банкротство дважды.

- 14 апреля 2025, 15:45
вот корректный график


- 15 апреля 2025, 06:58
Читайте на SMART-LAB:

Итоги первичных размещений ВДО и некоторых розничных выпусков на 22 октября 2026 г.
Следите за нашими новостями в удобном формате: Telegram , Youtube , RuTube, Smart-lab , ВКонтакте ,...

18:37


теги блога Alex Craft
- amd
- CPI
- GARCH
- Implied Volatility
- java
- Javascript
- Matlab
- mcdonalds
- microsoft
- options
- portfolio
- python
- SV
- swift
- usd
- VAR
- volatility
- акции
- алготрейдинг
- аналитика
- банки
- Беларусь
- бизнес
- Блэк-Шоулз
- брокеры
- вероятности
- визуализация
- волатильность
- делимся интересными фильмами
- деньги
- доллар
- доллар рубль
- золото
- игра
- ИИ
- иммиграция
- инвестиции
- инвестиции в недвижимость
- инсайдер
- инфляция
- инфляция в России
- инфляция в США
- искусственный интеллект
- исторические данные
- макро
- Мандельброт
- математика
- мобильный пост
- модели
- модель
- монте-карло
- мудрость
- Нассим Талеб
- недвижимость
- Нелинейность рынка
- Нефть
- Новости
- оптимальный портфель
- опцион
- опционы
- отчёт
- оффтоп
- парето
- плечи
- политика
- портфолио
- премиальные опционы
- прогноз
- программирование
- пут опцион
- пут опционы
- работа
- распределение
- Ребалансировка
- ресурсы
- рубль
- рынки
- серебро
- спекуляции
- статистика
- страйк
- стратегии
- США
- талеб
- теория вероятностей
- технический анализ
- торговые роботы
- торговые сигналы
- трейдинг
- убытки
- уран
- философия
- форекс
- фракталы
- фундаментал
- фундаментальный анализ
- хэдж
- экономика
- экономика США
- энергия