

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. TAUREN
🛒 О’кей (OKAY) - почему дешевеет одна из крупнейших розничных сетей России
- 09 ноября 2021, 08:14
- |
- TAUREN


▫️Капитализация: 12 млрд
▫️Выручка TTM: 178 млрд
▫️EBITDA TTM: 14,7 млрд
▫️Прибыль TTM: -0,27 млрд
▫️fwd P/E 2021: 23
▫️P/B: 0,9
▫️fwd дивиденд 2021: 5,4%
Мой полезный Telegram-канал
👉Группа «О’КЕЙ» – один из лидеров российского продуктового ритейла. Ориентирована на гипермаркеты.
👉Четкой дивидендной политики у ритейлера нет. Ранее сообщали, что придерживаются целевого уровня выплат в 25% от чистой прибыли.
✅Компания приняла новую стратегию, ориентированную на дискаунтеры «Да!», которые растутболее чем на 40% в год. На сегодня они обеспечивают около 20% от всей выручки. Данная сеть вышла в существенную прибыль по EBITDA в 1П2021 до 0,7 млрд руб, против 0,5 млрд годом ранее.
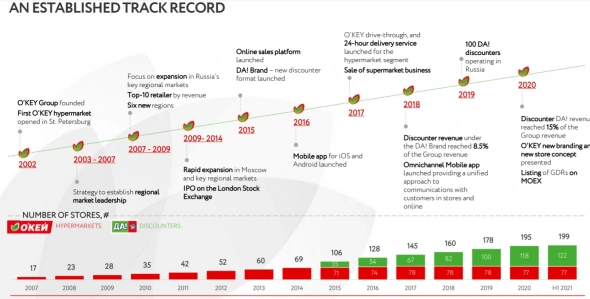
✅Окей активно развивает онлайн-продажи. В 1П2021 рост год к году составил 63%, а доля онлайн продаж в 1П2021 составляет только 2,8%.
✅Компания рассчитывает, что дискаунтеры будут приносить до 50% выручки к 2025 году.
✅50% выручки дискаунтеров приходится на товары собственных брендов, против 8% у гипермаркетов. За счет этого обеспечивается хорошая рентабельность новых торговых точек.
❌Окей по-прежнему основную выручку генерирует гипермаркетами и вкладывается в их развитие. Последние годы этот формат проигрывает конкуренцию магазинам «у дома».
❌Вложения в реструктуризацию гипермаркетов и открытие дискаунтеров ведут к росту долга. Долг/equity равен 6. Чистый долг больше 30 млрд рублей, что на фоне повышения ставок существенно будет влиять на финансовые показатели компании.
❌Динамика выручки и прибыли непостоянная. Компания зачастую показывает убытки и растёт хуже конкурентов.
❌Рентабельность бизнеса привязана к росту индекса потребительских цен. ИПЦ на уровне 7-8% ведет к замедлению роста рентабельности, учитывая снижение доходов населения. Это касается всего розничного сектора.
❌Дивиденды в 2020 году были низкие и прогноз на 2021 год тоже не впечатляет(около 2,5 рублей).
Вывод:
Окей — компания с достаточно слабыми результатами на протяжении нескольких лет, зачастую показывающая убытки.
Сейчас бизнес активно трансформируется и переходит к формату «у дома», но растут долги и сохраняются низкорентабельные гипермаркеты. Я бы не стал инвестировать в Окей СЕЙЧАС, но следил бы за развитием сети «Да!» в ближайшие кварталы, так как это может быть отличным драйвером для роста компании, при прочих равных.
✅В ближайшее время вполне может появиться отличный момент для покупки. Так инвесторам достаточно получить хотя бы намек на то, что рентабельность продаж будет выше 1% — это уже будет большим позитивом.
t.me/taurenin — делаю только полезные посты
▫️Выручка TTM: 178 млрд
▫️EBITDA TTM: 14,7 млрд
▫️Прибыль TTM: -0,27 млрд
▫️fwd P/E 2021: 23
▫️P/B: 0,9
▫️fwd дивиденд 2021: 5,4%
Мой полезный Telegram-канал
👉Группа «О’КЕЙ» – один из лидеров российского продуктового ритейла. Ориентирована на гипермаркеты.
👉Четкой дивидендной политики у ритейлера нет. Ранее сообщали, что придерживаются целевого уровня выплат в 25% от чистой прибыли.
✅Компания приняла новую стратегию, ориентированную на дискаунтеры «Да!», которые растутболее чем на 40% в год. На сегодня они обеспечивают около 20% от всей выручки. Данная сеть вышла в существенную прибыль по EBITDA в 1П2021 до 0,7 млрд руб, против 0,5 млрд годом ранее.

✅Окей активно развивает онлайн-продажи. В 1П2021 рост год к году составил 63%, а доля онлайн продаж в 1П2021 составляет только 2,8%.
✅Компания рассчитывает, что дискаунтеры будут приносить до 50% выручки к 2025 году.
✅50% выручки дискаунтеров приходится на товары собственных брендов, против 8% у гипермаркетов. За счет этого обеспечивается хорошая рентабельность новых торговых точек.
❌Окей по-прежнему основную выручку генерирует гипермаркетами и вкладывается в их развитие. Последние годы этот формат проигрывает конкуренцию магазинам «у дома».
❌Вложения в реструктуризацию гипермаркетов и открытие дискаунтеров ведут к росту долга. Долг/equity равен 6. Чистый долг больше 30 млрд рублей, что на фоне повышения ставок существенно будет влиять на финансовые показатели компании.
❌Динамика выручки и прибыли непостоянная. Компания зачастую показывает убытки и растёт хуже конкурентов.
❌Рентабельность бизнеса привязана к росту индекса потребительских цен. ИПЦ на уровне 7-8% ведет к замедлению роста рентабельности, учитывая снижение доходов населения. Это касается всего розничного сектора.
❌Дивиденды в 2020 году были низкие и прогноз на 2021 год тоже не впечатляет(около 2,5 рублей).
Вывод:
Окей — компания с достаточно слабыми результатами на протяжении нескольких лет, зачастую показывающая убытки.
Сейчас бизнес активно трансформируется и переходит к формату «у дома», но растут долги и сохраняются низкорентабельные гипермаркеты. Я бы не стал инвестировать в Окей СЕЙЧАС, но следил бы за развитием сети «Да!» в ближайшие кварталы, так как это может быть отличным драйвером для роста компании, при прочих равных.
✅В ближайшее время вполне может появиться отличный момент для покупки. Так инвесторам достаточно получить хотя бы намек на то, что рентабельность продаж будет выше 1% — это уже будет большим позитивом.
t.me/taurenin — делаю только полезные посты
558
1 комментарий
А почему инфляция это плохо для ритейла? Консенсус вроде наоборот. Нужны доказательства

broker25

- 09 ноября 2021, 11:58

Читайте на SMART-LAB:

Налоговые изменения повышают привлекательность длинных страховых продуктов
По сообщениям СМИ, Минфин РФ предложил включить доходы по договорам страхования и другие пассивные доходы в основную базу НДФЛ. Вместо отдельных...

15:37
Обновление кредитных рейтингов в ВДО и розничных облигациях (ООО СмартФакт подвердил ruBBB-, ООО ЦКТ Векус подтвердил B+(RU))
⚪️ООО СмартФакт
Эксперт РА подтвердил рейтинг кредитоспособности ООО СмартФакт на уровне ruBBB- и изменил прогноз со стабильного на...

10:33


теги блога TAUREN
- 2023
- 2024
- En+
- FCF
- fix price
- Headhunter
- IPO
- IPO 2024
- Ozon
- P/E
- S&P500
- softline
- SPO
- vk
- X5
- Акрон
- акции
- акции США
- Алроса
- анализ
- Астра
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Белуга Групп
- ВК
- ВТБ
- газ
- Газпром
- Газпромнефть
- гмк норникель
- Группа Позитив
- ДВМП
- дивиденды
- долг
- европлан
- застройщики
- золото
- Интеррао
- ИТ
- капитал
- Китай
- Лукойл
- м.видео
- Магнит
- Мвидео
- металлурги
- мечел
- ММК
- мобильный пост
- МосБиржа
- московская биржа
- мтс
- недвижимость
- Нефть
- НМТП
- Новатэк
- Норникель
- обзор акций
- обзор компании
- обзор рынка
- Облигации
- озон
- отчеты МСФО
- отчеты РСБУ
- позитив
- Полиметалл
- полюс
- полюс золото
- прогноз
- прогноз по акциям
- Роснефть
- Россети
- Ростелеком
- Русагро
- русал
- самолет
- сбербанк
- свободный денежный поток
- Северсталь
- Сегежа
- Сегежа групп
- Совкомфлот
- Софтлайн
- сталь
- Сургутнефтегаз
- татнефть
- Тинькофф Банк
- Транснефть
- трейдинг
- форекс
- Фосагро
- ФСК Россети
- фьючерс mix
- Черкизово
- чистая прибыль
- энергетика
- Эталон
- Яндекс