

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. gofan777
Полюс золото. Разбор отчета и перспектив
- 27 февраля 2021, 11:42
- |
- Георгий Аведиков


Полюс золото (PLZL)
Вышел отличный отчет компании с небольшими нюансами.
Продажа золота снизилась на (2% г/г) до 2817 тыс.унций.
Выручка выросла на 25% г/г до $5 млрд.
EBITDA выросла на 38% г/г до $3,69 млрд.
FCF вырос в 1,7 раза г/г до $2 млрд.
Чистая прибыль (скор) выросла на 41% г/г до $2,3 млрд.
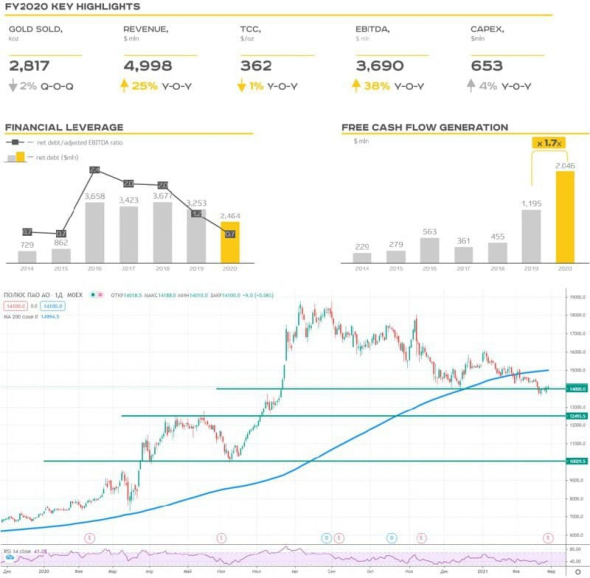
Все финансовые показатели компании выросли благодаря росту средней цены реализации аффинированного золота ($1 786 против $1 403 за унцию соответственно).
Стоит отметить, что чистая прибыль без корректировок упала на (15% г/г). Всему виной курсовые разницы, но в большей степени оказал влияние убыток от хеджирования. Мы видим, что рыночная конъюнктура лучше прогнозов аналитиков компании, которые уже не первый год закладывают не такой позитивный сценарий по ценам на золото и курсам валют. Перестраховки приводят к убыткам и здесь очень тонкая грань, аналитики выбрали вариант меньше заработать на растущем рынке, но и не потерять на падающем… Я согласен с такой позицией.
Хеджирование позволяет компании прогнозировать более точно свои доходы и расходы, порой это важнее, чем просто надежда на хороший рынок. Условно говоря, лучше точно знать, что ты заработаешь $2млрд. чем надеяться на $3 млрд, но иметь риск убытка.
Вернемся к бизнесу, Полюс активно работает над снижением доли углеродной энергетики в структуре своих активов. Благодаря гидростанциям Русгидро уже в 2021 году планируется перевести значительную часть объектов на электроэнергию с ГЭС. Текущая доля потребляемой энергии с ВИЭ составляет 36%, в 2021 году достигнет 90%. Это одна из самых высоких долей использования экологически чистой энергии в секторе, выше только у Русала благодаря ГЭС EN+.
Долговая нагрузка постепенно снижается, чистый долг по итогам 2020 года составил $2,5 млрд ($3.3 млрд. годом ранее)
ND/EBITDA = 0,7
Что касается дивидендов, за 1 полугодие компания выплатила 240 рублей ($414 млн), по див. политике обещают платить 30% от EBITDA ($1107 млн.), остается доплатить $693 млн. или примерно 380 рублей на акцию. FCF и скорректированная чистая прибыль вполне позволяют осуществить такую выплату. Суммарный дивиденд составит 620 рублей или 4,4% годовых.
Прогнозы менеджмента не очень позитивные на ближайшие пару лет, себестоимость добычи будет постепенно расти из-за исчерпаемости ресурсов и роста инфляции. Производственные результаты в 2021 году будут ниже на 100 тыс. унций, что является следствием приостановки работ во время Covid-19 на Олимпиаде. В 2021 году ожидают рост капексов до $1-1,1 млрд. ($730 млн в 2020 году), оценки даны при курсе доллара 65 руб.
У компании непонятные перспективы на ближайшие пару лет, но отличные перспективы на ближайшие 5-6 лет и далее. Все будет зависеть от цен на золото, а запуск Сухого лога, если инвестиции в проект подтвердят, станет новой точкой роста. Я для себя определил цену для начала покупок в 12500 руб, но и по текущим компания смотрится весьма интересно, если брать с прицелом на 2027 год и далее.
 Не является индивидуальной инвестиционной рекомендацией!
Следить за всеми моими обзорами можете здесь: Telegram, Смартлаб, Вконтакте
Вышел отличный отчет компании с небольшими нюансами.
Продажа золота снизилась на (2% г/г) до 2817 тыс.унций.
Выручка выросла на 25% г/г до $5 млрд.
EBITDA выросла на 38% г/г до $3,69 млрд.
FCF вырос в 1,7 раза г/г до $2 млрд.
Чистая прибыль (скор) выросла на 41% г/г до $2,3 млрд.
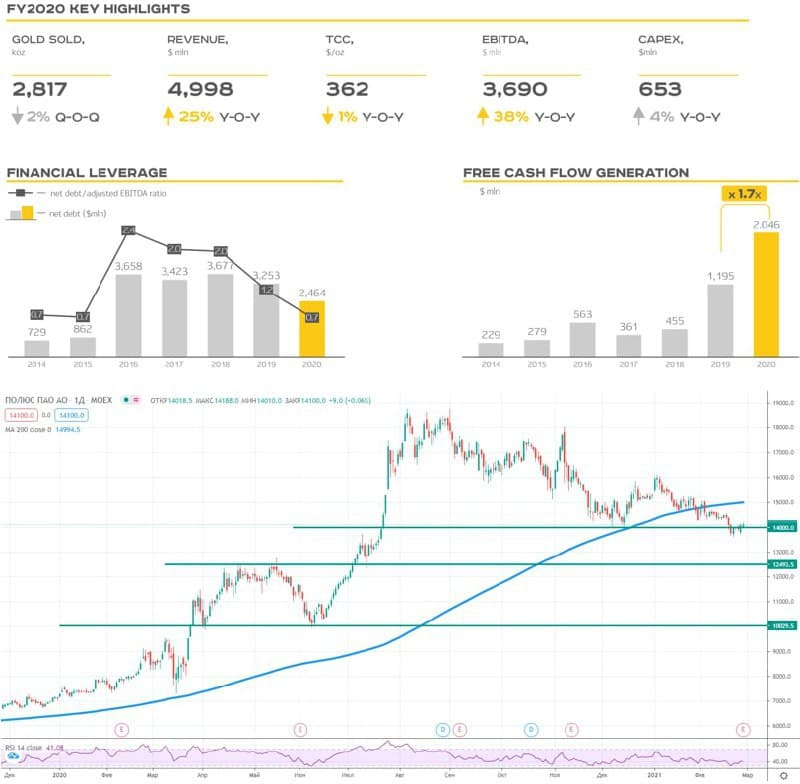
Все финансовые показатели компании выросли благодаря росту средней цены реализации аффинированного золота ($1 786 против $1 403 за унцию соответственно).
Стоит отметить, что чистая прибыль без корректировок упала на (15% г/г). Всему виной курсовые разницы, но в большей степени оказал влияние убыток от хеджирования. Мы видим, что рыночная конъюнктура лучше прогнозов аналитиков компании, которые уже не первый год закладывают не такой позитивный сценарий по ценам на золото и курсам валют. Перестраховки приводят к убыткам и здесь очень тонкая грань, аналитики выбрали вариант меньше заработать на растущем рынке, но и не потерять на падающем… Я согласен с такой позицией.
Хеджирование позволяет компании прогнозировать более точно свои доходы и расходы, порой это важнее, чем просто надежда на хороший рынок. Условно говоря, лучше точно знать, что ты заработаешь $2млрд. чем надеяться на $3 млрд, но иметь риск убытка.
Вернемся к бизнесу, Полюс активно работает над снижением доли углеродной энергетики в структуре своих активов. Благодаря гидростанциям Русгидро уже в 2021 году планируется перевести значительную часть объектов на электроэнергию с ГЭС. Текущая доля потребляемой энергии с ВИЭ составляет 36%, в 2021 году достигнет 90%. Это одна из самых высоких долей использования экологически чистой энергии в секторе, выше только у Русала благодаря ГЭС EN+.
Долговая нагрузка постепенно снижается, чистый долг по итогам 2020 года составил $2,5 млрд ($3.3 млрд. годом ранее)
ND/EBITDA = 0,7
Что касается дивидендов, за 1 полугодие компания выплатила 240 рублей ($414 млн), по див. политике обещают платить 30% от EBITDA ($1107 млн.), остается доплатить $693 млн. или примерно 380 рублей на акцию. FCF и скорректированная чистая прибыль вполне позволяют осуществить такую выплату. Суммарный дивиденд составит 620 рублей или 4,4% годовых.
Прогнозы менеджмента не очень позитивные на ближайшие пару лет, себестоимость добычи будет постепенно расти из-за исчерпаемости ресурсов и роста инфляции. Производственные результаты в 2021 году будут ниже на 100 тыс. унций, что является следствием приостановки работ во время Covid-19 на Олимпиаде. В 2021 году ожидают рост капексов до $1-1,1 млрд. ($730 млн в 2020 году), оценки даны при курсе доллара 65 руб.
У компании непонятные перспективы на ближайшие пару лет, но отличные перспективы на ближайшие 5-6 лет и далее. Все будет зависеть от цен на золото, а запуск Сухого лога, если инвестиции в проект подтвердят, станет новой точкой роста. Я для себя определил цену для начала покупок в 12500 руб, но и по текущим компания смотрится весьма интересно, если брать с прицелом на 2027 год и далее.
Не является индивидуальной инвестиционной рекомендацией!Следить за всеми моими обзорами можете здесь: Telegram, Смартлаб, Вконтакте
4.4К |
Читайте на SMART-LAB:
⚡ Эфир по новым облигациям Софтлайн – прямо сейчас!
Дорогие инвесторы! Стартовал конференц-звонок для инвесторов по новым выпускам облигаций Софтлайн! Подключайтесь:...

11:02

АПРИ получила разрешение на строительство отеля под брендом сети отелей Cosmos в Железноводске
ПАО «АПРИ», (MOEX: APRI, далее – Компания, АПРИ), мультирегиональный девелопер и лидер строительной отрасли в Челябинской области,...

10:43


теги блога Георгий Аведиков
- CHMF
- ETLN
- FIVE
- fix price
- Globaltrans
- Glorax
- GMKN
- HeadHunter
- Henderson
- IPO
- IPO 2024
- MDMG
- MGNT
- MTSS
- Ozon
- PHOR
- PLZL
- Positive
- ROSN
- Sber
- SBERP
- SMLT
- softline
- SPO
- VK
- Whoosh
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Астра
- АФК Система
- Аэрофлот
- банк санкт-петербург
- банки
- белуга групп
- Брокеры
- втб
- Газпром
- Газпромнефть
- ГМК НорНикель
- Группа ЛСР
- Группа Позитив
- Делимобиль
- дивиденды
- европлан
- Займер
- инвестиции в недвижимость
- ИнтерРАО
- Лента
- Лукойл
- м.видео
- Магнит
- Мать и Дитя
- ММК
- Московская биржа
- мтс
- Налогообложение на рынке ценных бумаг
- НЛМК
- НМТП
- Новатэк
- обзор рынка
- Облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ПИК СЗ
- Полиметалл
- Полюс Золото
- портфель
- прогноз компании
- прогноз по акциям
- Ренессанс Страхование
- Рентал ПРО
- Роснефть
- Россети Ленэнерго
- ростелеком
- Русагро
- Русал
- Самолет
- сбербанк
- Северсталь
- Сегежа групп
- селектел
- Селигдар
- совкомбанк
- Совкомфлот
- сургутнефтегаз
- татнефть
- ТГК-1
- Тинькофф Банк
- транснефть
- трейдинг
- Фосагро
- ЭНЕЛ РОССИЯ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс
01.2010 — $10 млрд
01.2012 — $6,5 млрд
01.2014 — $4,5 млрд
01.2015 — $3 млрд
01.2017 — $15 млрд
01.2020 — $16 млрд
01.2021 — $27 млрд
Но с возрастом вера в золото и прочие бриллианты должна только расти…
А пока цена облигаций — цена бумаги, на которой распечатан проспект эмиссии, а всё что сверх того — воровской фарт, и не более.
Золото — это финансовое выражение долга. Одна тонна золота — одна единица долга.
В 2016 году, когда золото стоило $1100, планетарный долг составлял примерно $215 триллионов.
Сегодня он $280+ триллионов. Вот когда долг снизят до $215 триллионов — золото вернется к цене $1100 (никогда).