

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. zzznth
Коротко про Globaltrans
- 15 января 2024, 17:48
- |
- zzznth


Ну, самое главное, рыночная конъюнктура сейчас крайне позитивная
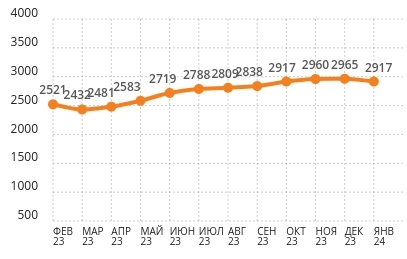
За первое полугодие компания заработала 117р прибыли на акцию. Да, часть (небольшая) этой прибыли из-за переоценки валюты, тем не менее, маржа просто космическая. Цены на фрахт полувагонов даже растут, так что за год легко может наскрестись 250-300р прибыли на акцию (сейчас цена чуть выше 700р). P/E<3 — очень дешево!
Текущие трудности с выплатой дивов делают компанию бенефициаром высоких ставок. Уже на конец первого полугодия, чистый долг компании был отрицательным (10.5 ярдов). Т.о., на конец года, чистая позиция в кеше может составить 20-25 млрд! Что весьма и весьма немало. Ведь текущая капитализация 126 млрд. Как говориться, стоит пристроить этот кеш да хоть в фондах ликвидности, получат 3 млрд доп дохода.
Разумеется, настолько тучные времена не навсегда, и маржа рано или поздно сожмется.


Впрочем, даже падение ЧП скажем в три раза, все еще оставляет компанию с однозначным мультипликатором P/E. А ведь это навряд-ли случится очень быстро (скажем через год). Тогда и ставки упадут и такой мультипликатор вполне сможет считаться дешевым.
Текущая цена выглядит дешевой, но лично мне не понятно как оценить «справедливую цену». Кроме того, надо держать в уме, что существует немало вопросов раскрытия акционерной стоимости. Тимофей уже все расписал, повторяться не буду.
То есть вроде и дешево выходит (даже с учетом дисконта из-за трудностей с дивами), но на рынке хватает дешевых активов…

За первое полугодие компания заработала 117р прибыли на акцию. Да, часть (небольшая) этой прибыли из-за переоценки валюты, тем не менее, маржа просто космическая. Цены на фрахт полувагонов даже растут, так что за год легко может наскрестись 250-300р прибыли на акцию (сейчас цена чуть выше 700р). P/E<3 — очень дешево!
Текущие трудности с выплатой дивов делают компанию бенефициаром высоких ставок. Уже на конец первого полугодия, чистый долг компании был отрицательным (10.5 ярдов). Т.о., на конец года, чистая позиция в кеше может составить 20-25 млрд! Что весьма и весьма немало. Ведь текущая капитализация 126 млрд. Как говориться, стоит пристроить этот кеш да хоть в фондах ликвидности, получат 3 млрд доп дохода.
Разумеется, настолько тучные времена не навсегда, и маржа рано или поздно сожмется.


Впрочем, даже падение ЧП скажем в три раза, все еще оставляет компанию с однозначным мультипликатором P/E. А ведь это навряд-ли случится очень быстро (скажем через год). Тогда и ставки упадут и такой мультипликатор вполне сможет считаться дешевым.
Текущая цена выглядит дешевой, но лично мне не понятно как оценить «справедливую цену». Кроме того, надо держать в уме, что существует немало вопросов раскрытия акционерной стоимости. Тимофей уже все расписал, повторяться не буду.
То есть вроде и дешево выходит (даже с учетом дисконта из-за трудностей с дивами), но на рынке хватает дешевых активов…
4.6К |
Читайте на SMART-LAB:

Календарь первички ВДО и розничных облигаций (ПКО Вернём YTM 28,71% | БИЗНЕС АЛЬЯНС YTM 26,2%)
💼 ПКО Вернём 1Р4 ( B|ru| со стабильным прогнозом, 150 млн руб., ставка купона 25,5%, YTM 28,71 % , дюрация 2,14 года до погашения) размещен...

14:05

МРСК: провальный 3 квартал 26г. Какие компании остались фаворитами?
Операционные результаты Выручка Себестоимость Прибыль от продаж Россети Урал Чистый долг Чистая прибыль Capex и...

20:44


теги блога zzznth
- buyback
- globaltrans
- IMOEX
- IPO
- Polymetal
- treasuries
- Акрон
- акции
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Белуга
- Белуга Групп
- вакцинация
- ВИМ Ликвидность
- внеочередное заседание ЦБ
- денежно-кредитная политика
- дивидендная политика
- дивидендное ралли
- дивиденды
- ДКП
- долгосрочные инвестиции
- доллар рубль
- золото
- золотодобывающие компании
- иис
- инвестиции
- инвестиции в недвижимость
- индекс МБ
- интеррао
- инфляция
- инфляция в России
- Итоги года
- итоги месяца
- ключевая ставка ЦБ РФ
- конференция смартлаба
- коронавирус
- коррекция
- кредитный рейтинг
- куйбышевазот
- ЛЧИ 2021
- макро
- ММК
- мнение по рынку
- мобильный пост
- налоги
- Налогообложение на рынке ценных бумаг
- нефть
- НоваБев Групп
- обзор рынка
- Облигации
- операционные результаты
- опрос
- отчеты МСФО
- отчеты РСБУ
- отчёт
- офз
- оффтоп
- пассивное инвестирование
- ПИК СЗ
- Полиметалл
- полюс
- Полюс золото
- портфель инвестора
- пошлины
- прогноз
- прогноз по акциям
- разбор
- результат торговли
- результаты
- Русагро
- Самолет Девелопмент
- санкции
- Саратовский НПЗ
- сбербанк
- Селигдар
- серебро
- совкомбанк
- солнечная энергетика
- сравнение
- стейтмент
- сургут преф
- Сургутнефтегаз
- США
- сырье
- Тинькофф Банк
- ТМК
- транснефть
- трежерис США
- трейдинг
- трек-рекорд
- удобрения
- философия инвестирования
- форекс
- Фосагро
- химический сектор
- ЦБ РФ
- Эталон
- ЮГК Южуралзолото
Из того что я понял, компания уже достигла «насыщения» в вопросах развития. Ну или тщательно скрывают дальнейшие перспективы экспансии :)
Но вообще, крепкий, стабильный бизнес. Одни из лидеров в отрасли по контролю за издержками.