


Информация


Блог им. gofan777
Intel, коррекция или тренд?
- 27 апреля 2021, 21:56
- |
- Георгий Аведиков


После выхода отчета за 1 кв. акции компании упали более, чем на 8%, давайте разберемся, в чем причина и что нам делать с позицией.
В структуре выручки есть 2 крупных сегмента CCG (57.1%) — продукты для пользовательских ПК и ноутбуков, а также DCG (30%) — продукты для дата-центров.
По итогу 1 квартала выручка от CCG выросла на 8% г/г до $10,6 млрд. Выручка от DCG снизилась на (20% г/г) до $5,6 млрд. Продолжает активно развиваться сегмент интернета вещей, особенно сегмент Mobileye (+48% г/г) (система зрения для беспилотных авто).
Во втором квартале планируется завершить разработку нового 7-нм процессора «Meteor Lake», на рынок данные процессоры выйдут к 2023 году. Компания будет работать со сторонними производителями, что позволит «догнать» тренд снижающихся техпроцессов и повысить гибкость и масштабируемость ряда продуктов, при этом, нет планов отказаться от собственного производства.
Главной новостью, которую негативно восприняли инвесторы, стали планы по расширению мощностей и строительству двух новых заводов в Аризоне, стоимостью около $20 млрд. Начало производства чипов должно стартовать в 2024 году. Уже по итогу 2021 года анонсирован рост капексов с традиционных $15 млрд до $19-20 млрд. FCF ожидаемо снизится до $10,5 млрд. На дивиденды по итогам года заплатят около $5,6 млрд. На байбэк останется максимум $4,5 млрд., но с учетом процентов и прочих расходов можно рассчитывать на $3-3,5 млрд. Текущая див. доходность составляет около 2,4% годовых.
Мультипликаторы:
P/E = 13 (средняя за 5 лет — 13,7)
EV/EBITDA = 7,2 (средняя за 5 лет — 7,2)
ND/EBITDA = 0,4
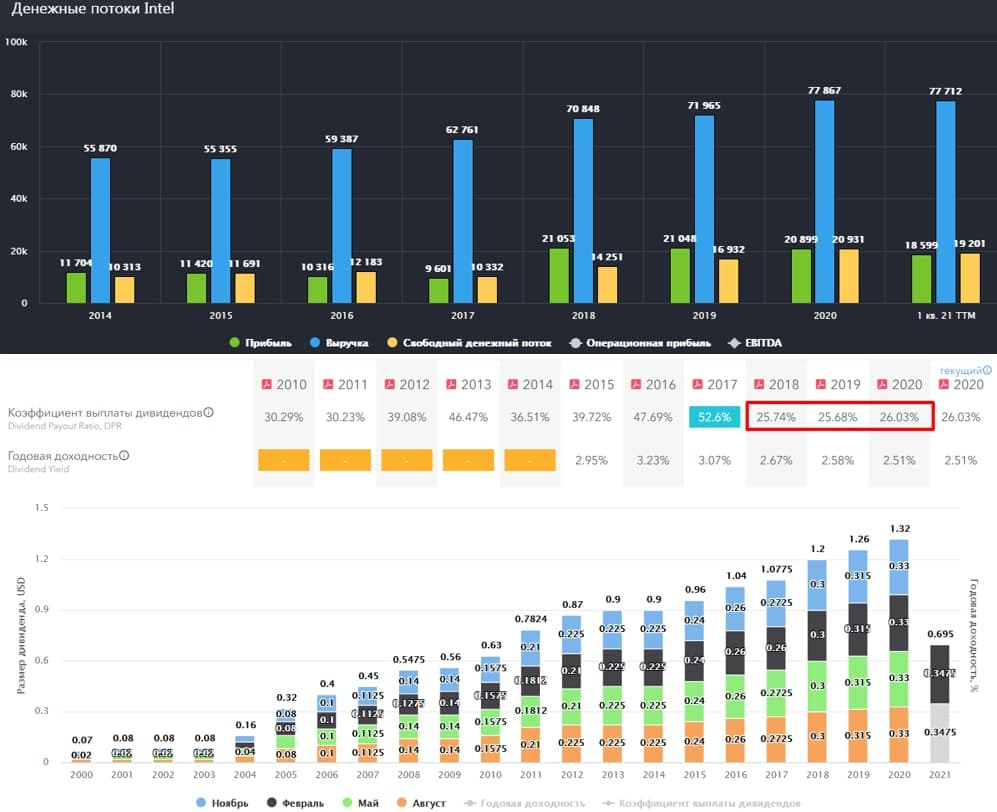
По мультипликаторам оценка справедливая, в текущих условиях лучшим решением будет просто держать акции, если они уже есть. Продавать уже поздно, а покупать еще рано, на мой взгляд.
Переход некоторых компьютеров Mac на собственные чипы и рост конкуренции со стороны NVIDIA играют не в пользу Intel. Поддержку бизнесу может оказать лишь текущий дефицит чипов во всем мире и развитие новых технологий. Не даром же они ежегодно тратят на R&D по $13 млрд.
Я свою позицию планирую держать, буду следить за динамикой финансовых результатов следующих кварталов. Пока все не так плохо, дивиденды полностью покрываются чистой прибылью и свободным денежным потоком, даже с запасом, рост капексов не сильно ударит по свободному денежному потоку, как минимум, на дивиденды это не окажет влияния. Удастся ли новому гендиру вернутся в уходящий тренд покажет время.
⚠️Не является индивидуальной инвестиционной рекомендацией!
Следить за всеми моими обзорами можете здесь: Telegram, Смартлаб, Вконтакте, Instagram

- 27 апреля 2021, 22:15


- 27 апреля 2021, 22:36
- 27 апреля 2021, 23:31

- 28 апреля 2021, 00:34

- 29 апреля 2021, 11:36


теги блога Георгий Аведиков
- CHMF
- ETLN
- FIVE
- fix price
- Globaltrans
- Glorax
- GMKN
- HeadHunter
- Henderson
- IPO
- IPO 2024
- MDMG
- MGNT
- MTSS
- Ozon
- PHOR
- PLZL
- Positive
- ROSN
- Sber
- SBERP
- SMLT
- softline
- SPO
- VK
- Whoosh
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Астра
- АФК Система
- Аэрофлот
- банк санкт-петербург
- банки
- белуга групп
- Брокеры
- втб
- Газпром
- Газпромнефть
- ГМК НорНикель
- Группа ЛСР
- Группа Позитив
- Делимобиль
- дивиденды
- европлан
- Займер
- инвестиции в недвижимость
- ИнтерРАО
- Лента
- Лукойл
- м.видео
- Магнит
- Мать и Дитя
- ММК
- Московская биржа
- мтс
- Налогообложение на рынке ценных бумаг
- НЛМК
- НМТП
- Новатэк
- обзор рынка
- Облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ПИК СЗ
- Полиметалл
- Полюс Золото
- портфель
- прогноз компании
- прогноз по акциям
- Ренессанс Страхование
- Рентал ПРО
- Роснефть
- Россети Ленэнерго
- ростелеком
- Русагро
- Русал
- Самолет
- сбербанк
- Северсталь
- Сегежа групп
- селектел
- Селигдар
- совкомбанк
- Совкомфлот
- сургутнефтегаз
- татнефть
- ТГК-1
- Тинькофф Банк
- транснефть
- трейдинг
- Фосагро
- ЭНЕЛ РОССИЯ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс