

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Geolog72
Северсталь: Финансовые результаты за 9 мес. 2019 г. по МСФО
- 21 октября 2019, 21:17
- |

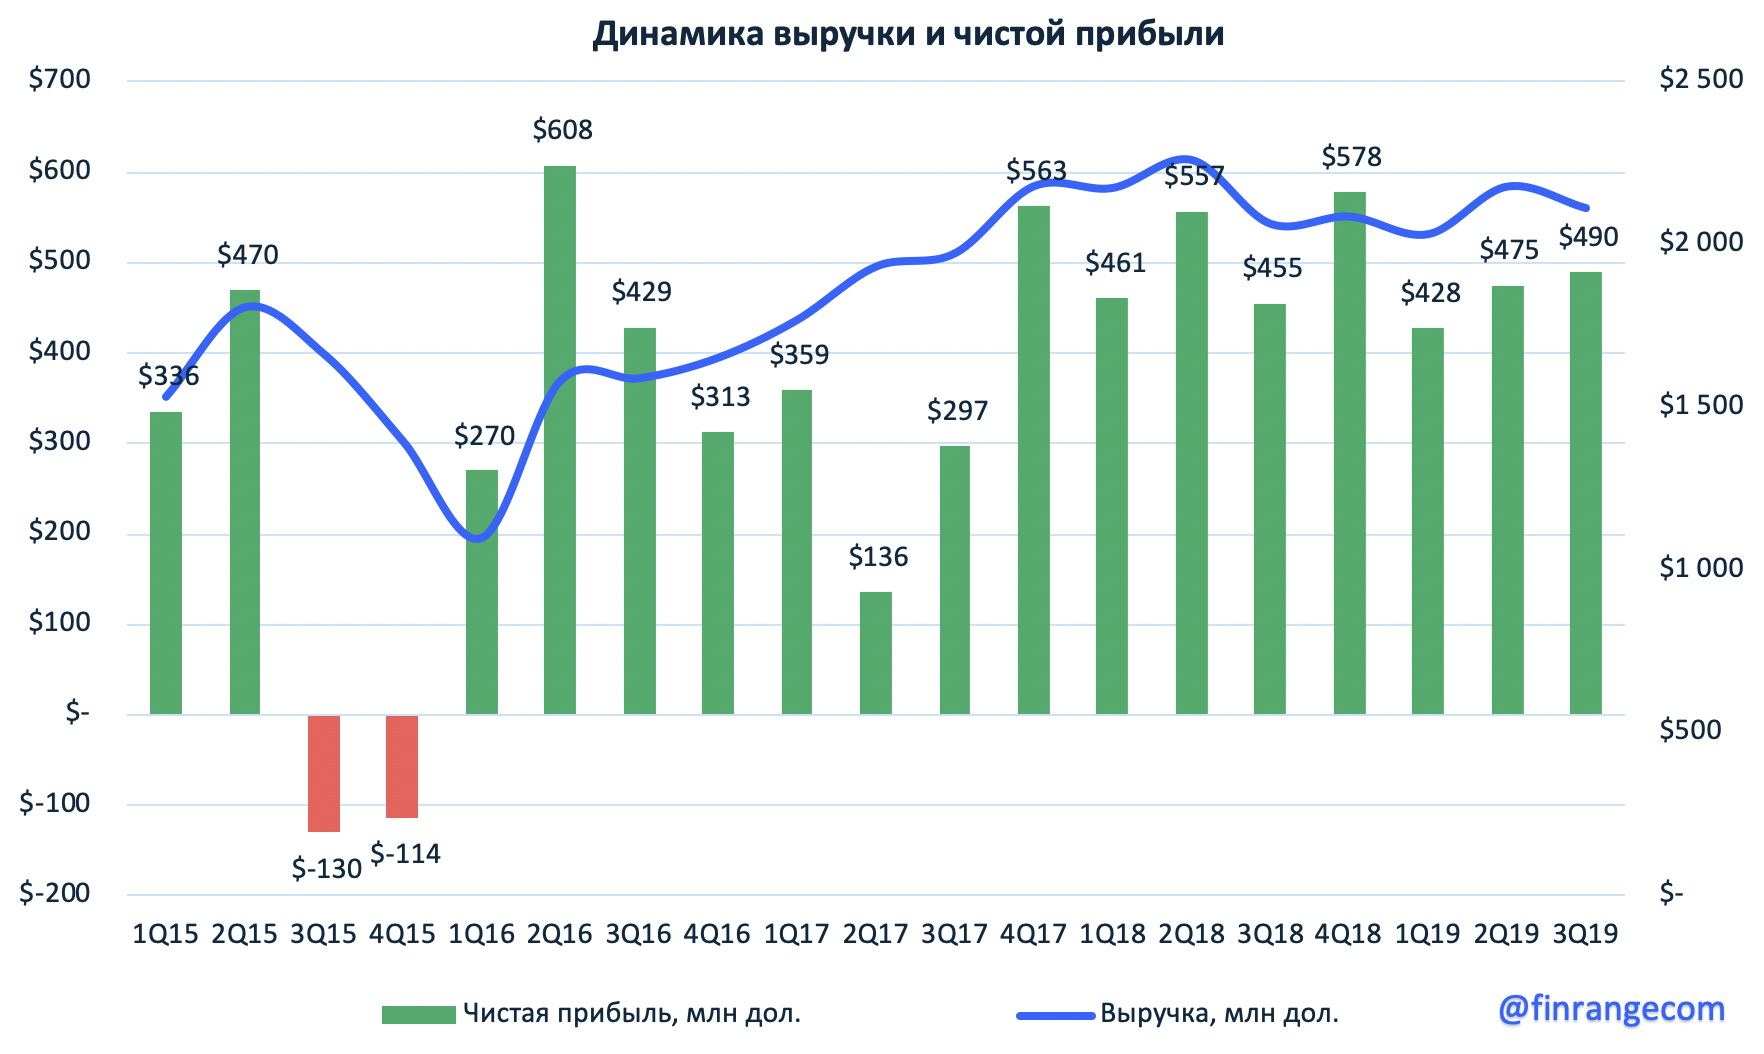
Северсталь опубликовала финансовые результаты за 9 мес. 2019 г. по МСФО. Выручка металлурга составила $6,3 млрд по сравнению с $6,5 млрд за 9 мес. 2018 г., сократившись на 2,7%. Чистая прибыль снизилась на 5,4% до $1,47 млрд. Снижение финансовых показателей обусловлено более низким уровнем цен на стальную продукцию, что в свою очередь связано с замедлением мирового спроса на сталь. Также, свое влияние оказало укрепление российской валюты.
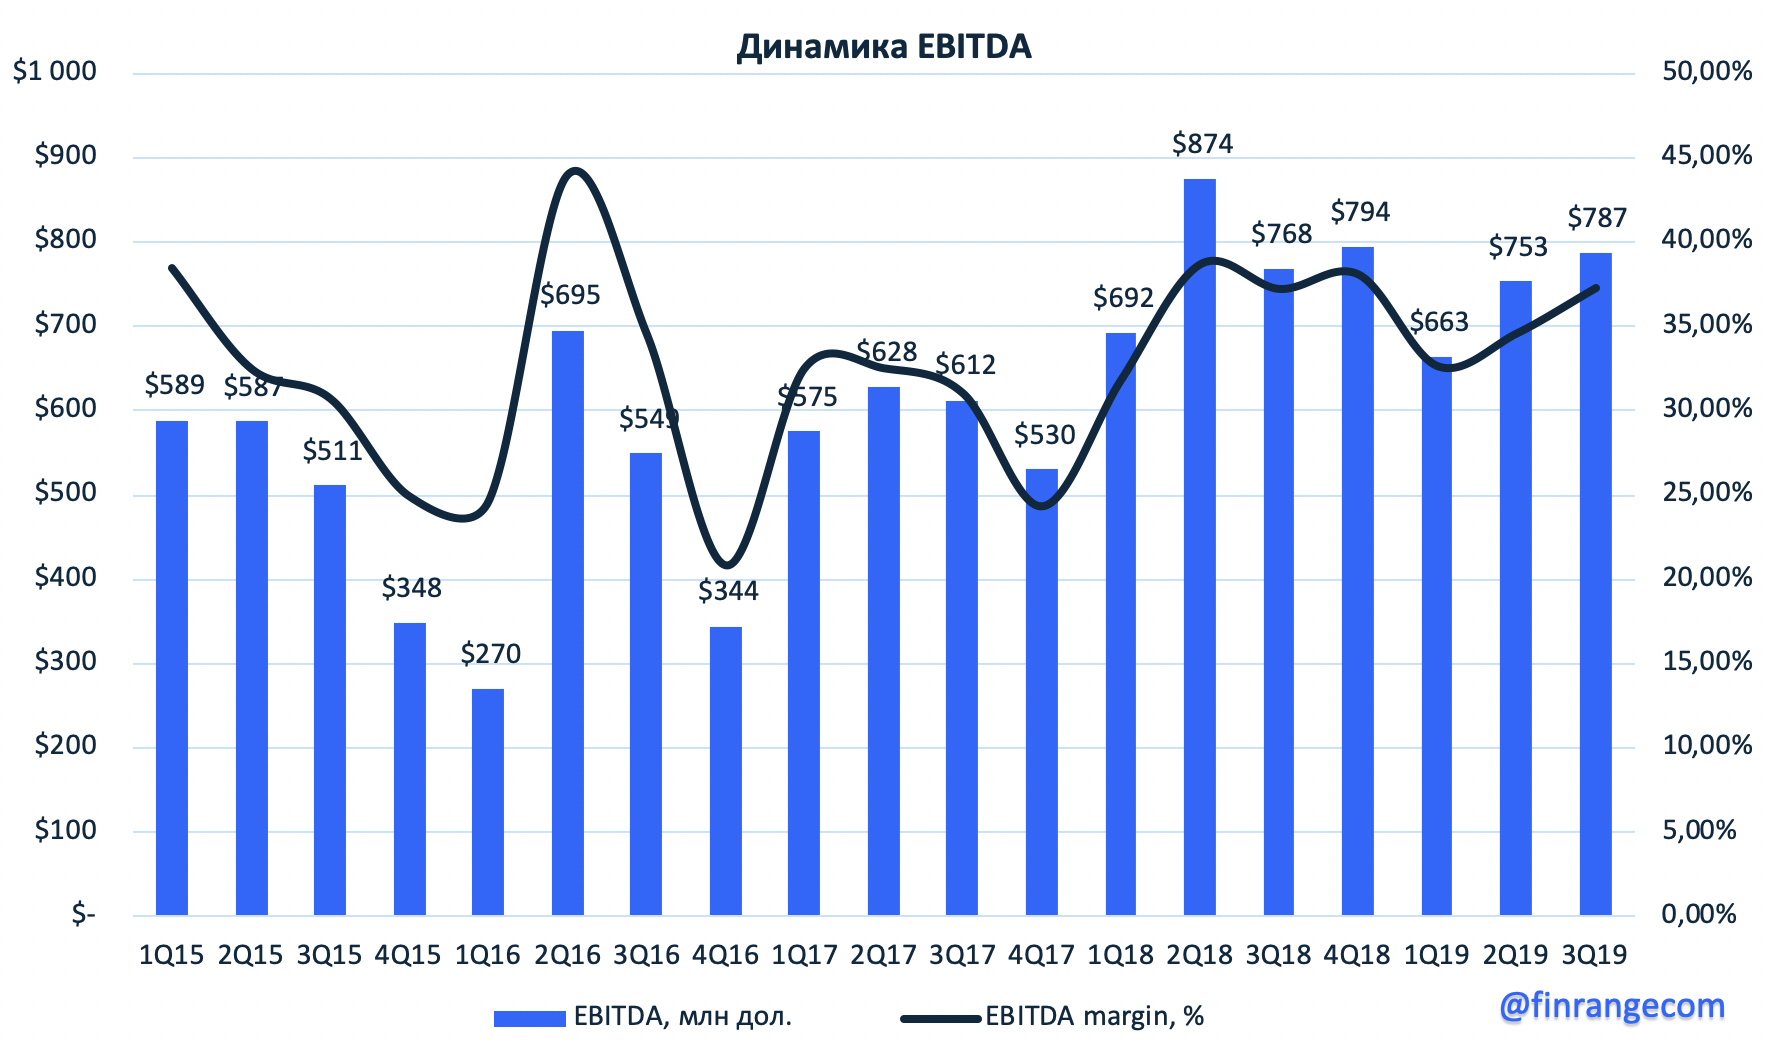
Показатель EBITDA за отчетный период составил $2,2 млрд, показав снижение на 6,2% по сравнению с аналогичным периодом прошлого года. Рентабельность по EBITDA составила 34,9%.
Свободный денежный поток компании упал на 27% до $0,99 млрд из-за увеличения капитальных затрат более чем в два раза на капитальные инвестиции.

В результате продолжающегося снижения FCF, компания в очередной раз уменьшила квартальные дивиденды на акцию, о чем мы писали ранее. Напомним, что компания собиралась платить дивиденды в долг и планировала выйти во втором полугодии на долговой рынок. Таким образом, в сентябре Северсталь разместила еврооблигации с погашением в 2024 г. на сумму $0,8 млрд с купонной ставкой 3,15%.

Резюме
Северсталь ожидаемо снизила финансовые результаты за 9 мес. 2019 г. Дальнейшее снижение цен на сталь, а также продолжающиеся неопределенности на мировом рынке и укрепление рубля, продолжат оказывать негативное влияние на сектор металлургии в будущем. В связи с этим, мы сохраняем мнение в отношении металлургов, и ожидаем ухудшение финансовых показателей Северстали, а также дальнейшее снижение дивидендных выплат.
Присоединяйтесь к Finrange.com и получайте новые идеи и альтернативный взгляд на инвестиции.
Telegram — @finrangecom
VKontakte — @finrangecom
Instagram — @finrangecom
3.4К
6 комментариев
+1
Только вот какое укрепление рубля в будущем продолжит оказывать негативное влияние на сектор металлургии? До конца этой недели или этого года?

- 21 октября 2019, 21:59

Lano, текущее по сравнению с прошлым годом)

- 22 октября 2019, 13:03
+3
Знаете, негативные фин. показатели Северстали, ММК, НЛМК сейчас имеет смысл рассматривать только в сравнении с ценой, т.е., по мультикам. Потому что выручка и прибыль падает, но и СС стоит не 1100, ММК не 54, а НЛМК не 185. Насколько справедлива сейчас цена для такого снижения выручки? Иначе говоря, насколько прогноз по акциям негативный? Может быть ожидания снижения фин. показателей уже учтены ценой и сам факт — публикация отчёта — приведёт к повышению цены.

Auximen

- 21 октября 2019, 22:42
+1
Пока падение продолжается, хотя отчёт не совсем уж и плохой

- 22 октября 2019, 06:14
Измайлов Дмитрий, Да
- 22 октября 2019, 13:04
Auximen, Всё правильно, но продавать начали раньше, чем мультипликаторы начали переоцениваться
- 22 октября 2019, 13:04
Читайте на SMART-LAB:

Экономика авиаперевозок: просто о сложном
Всем привет! Запускаем серию постов об авиации! ✈️ Каждую неделю – простым языком о том, как устроена отрасль, как авиакомпании зарабатывают и что...

19:44

БКС — лучшее универсальное предложение для инвестора
«БКС Мир инвестиций» победил в премии Frank Award 2026 «Инвестиции» в номинации «Лучшее универсальное предложение для розничного инвестора»....

16:06


теги блога Finrange | Дмитрий Баженов
- ALRS
- Finrange
- finrangecom
- IMOEX
- Mail.ru Group
- MOEX
- Ozon
- PASSIVE INVEST
- Passive invests
- VK
- X5 Retail Group
- Акрон
- Акции
- Алроса
- Анализ
- Аналитик
- Астра
- Астра Групп
- АФК Система
- Аэрофлот
- Башнефть
- ВК
- ВТБ
- Газпром
- Газпром нефть
- Газпромнефть
- ГМК НорНикель
- Группа ПИК
- Группа Позитив
- Детский мир
- Дивиденды
- Доллар
- ИИС
- Инвестиции
- индекс МБ
- Интер РАО
- ИнтерРАО
- итоги дня
- Итоги месяца
- Итоги недели
- КАМАЗ
- ключевая ставка ЦБ РФ
- лента
- Лукойл
- Магнит
- Мечел
- ММК
- МосБиржа
- Московская биржа
- МТС
- Начинающий инвестор
- Нефть
- НЛМК
- НОВАТЭК
- Норильский Никель
- обзор рынка
- Облигации
- озон
- отчеты МСФО
- Отчёт
- ПИК СЗ
- Позитив
- Полиметалл
- Полюс
- Полюс Золото
- Портфель
- портфель инвестора
- прогноз по акциям
- Распадская
- Роснефть
- Рубль
- Русагро
- Русал
- Русгидро
- Самолёт
- сбер
- Сбербанк
- Северсталь
- Сегежа групп
- Система
- Совкомфлот
- Стратегия
- Сургутнефтегаз
- Т-банк
- Татнефть
- ТГК-1
- технический анализ
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- трейдинг
- Фондовый рынок
- ФосАгро
- ФСК Россети
- фьючерс mix
- ЦБ РФ
- Энел Россия
- Юнипро
- Яндекс