

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. AlexeyPetrushin
Расчет Критерия Келли методом Симуляции Монте Карло
- 09 сентября 2021, 10:31
- |

Критерий Келли, также известный как магическая формула, баланс риск/прибыль, оптимальная ставка, и что Баффет называет правилом N1.
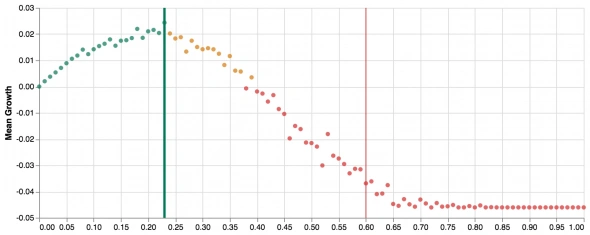
Расчеты на английском я продублировал их на русском в видео.
У видео есть вторая часть где больше обсуждений что такое Критерий Келли и некоторые его вариации и альтернативы.
Если заметите неточности или ошибки, пожалуйста дайте знать :).

Расчеты на английском я продублировал их на русском в видео.
У видео есть вторая часть где больше обсуждений что такое Критерий Келли и некоторые его вариации и альтернативы.
Если заметите неточности или ошибки, пожалуйста дайте знать :).
1.3К |
2 комментария
+1
Хорошее исследование, только как его применять в реальной торговле? В большинстве случаев в торговле актив не проходит 100 процентов до тейк профита.

- 09 сентября 2021, 10:59

vitgra, спасибо. Использовать этот подход в реальности не всегда получается, я коснулся во второй части сложностей которые возникают в реальности, но все таки иногда можно составить приближенную модель и запустить симуляцию, нужно думать как составить модель для такого случая.

- 09 сентября 2021, 12:11
Читайте на SMART-LAB:

Почему девелоперам так плохо?
Второй в этом году техдефолт одного из крупнейших застройщиков, вероятно, отражает острую нехватку ликвидности, если не в отрасли, то у...

06:52

🥇 ДОМ.PФ — в топ-100 рейтинга Forbes
Вошли в число крупнейших компаний России по размеру чистой прибыли — 88,8 млрд рублей за 2025 год. Причём поднялись вверх сразу на 7 позиций за...

15:58


теги блога Alex Craft
- amd
- CPI
- GARCH
- Implied Volatility
- java
- Javascript
- Matlab
- mcdonalds
- microsoft
- options
- portfolio
- python
- SV
- swift
- usd
- VAR
- volatility
- акции
- алготрейдинг
- аналитика
- банки
- Беларусь
- бизнес
- Блэк-Шоулз
- брокеры
- вероятности
- визуализация
- волатильность
- делимся интересными фильмами
- деньги
- доллар
- доллар рубль
- золото
- игра
- ИИ
- иммиграция
- инвестиции
- инвестиции в недвижимость
- инсайдер
- инфляция
- инфляция в России
- инфляция в США
- искусственный интеллект
- исторические данные
- макро
- Мандельброт
- математика
- мобильный пост
- модели
- модель
- монте-карло
- мудрость
- Нассим Талеб
- недвижимость
- Нелинейность рынка
- Нефть
- Новости
- оптимальный портфель
- опцион
- опционы
- отчёт
- оффтоп
- парето
- плечи
- политика
- портфолио
- премиальные опционы
- прогноз
- программирование
- пут опцион
- пут опционы
- работа
- распределение
- Ребалансировка
- ресурсы
- рубль
- рынки
- серебро
- спекуляции
- статистика
- страйк
- стратегии
- США
- талеб
- теория вероятностей
- технический анализ
- торговые роботы
- торговые сигналы
- трейдинг
- убытки
- уран
- философия
- форекс
- фракталы
- фундаментал
- фундаментальный анализ
- хэдж
- экономика
- экономика США
- энергия