

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. zzznth
Бенефициары высоких ставок
- 21 марта 2024, 17:59
- |
- zzznth


Элементарная логика гласит, что при высоких ставках компаниям с высоким долгом будет тяжеловато, с низким же — напротив попроще. Если у компании по тем или иным причинам чистый долг и вовсе отрицательный, то она и вовсе становится (строго говоря может стать) бенефициаром повышения ставок.
Однако, на Российском рынке есть и вовсе экстремальные случаи: компании у которых отрицательный чистый долг настолько велик, что вытаскивает компанию в область отрицательной EV. Отмечу, что всё это при стабильном, позитивном операционном бизнесе. Самый яркий пример этой огромной кубышки — Сургутнефтегаз. О нем написано немало, так что затронем второго собрата — ИнтерРАО.
Посмотрим на структуру заначки:
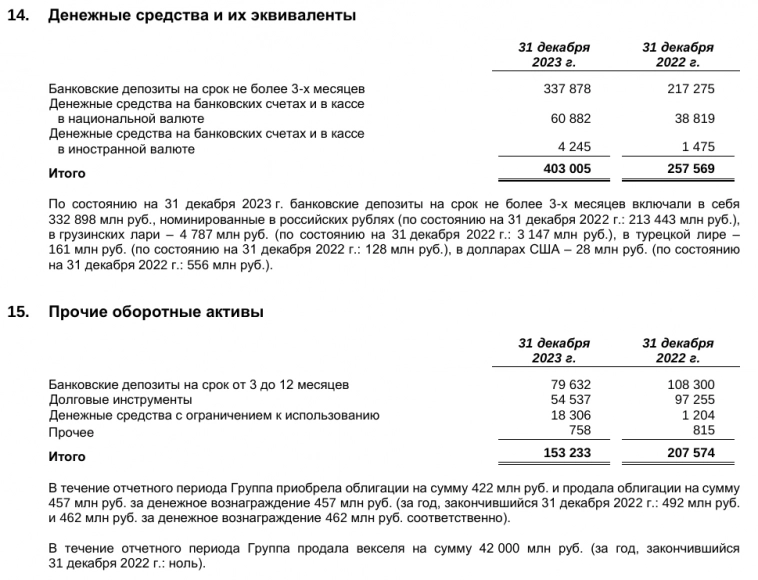
Как видим, львиная доля в коротких депозитах до 3-х месяцев. «Длинные» тоже присутствуют, но тоже длительностью до года (а не там до 3-5 лет).
Напомню её динамику
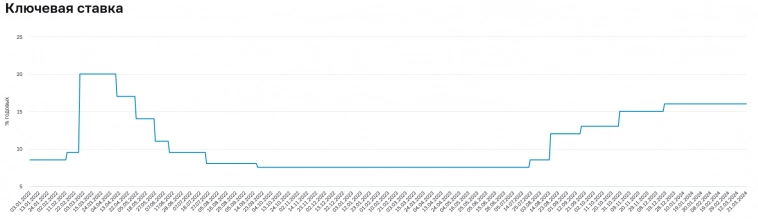
К сожалению, из последних отчетов доступны лишь полгодовой и годовой МСФО за 23-й год.
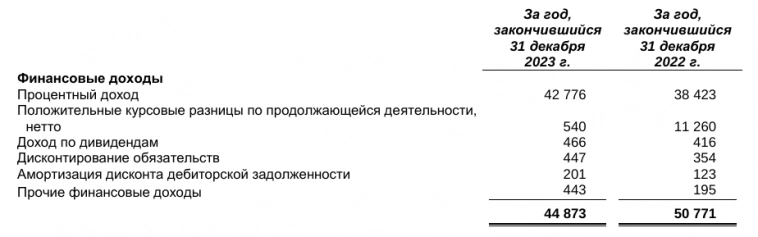
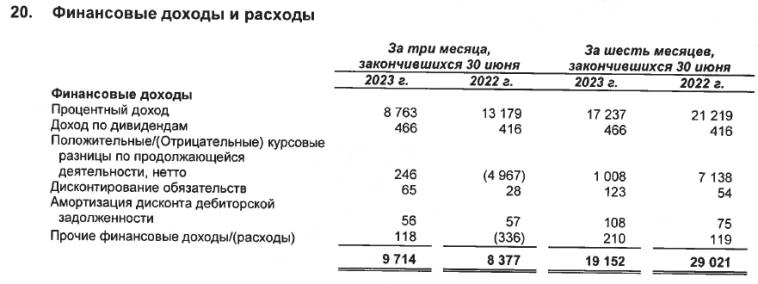
За 2-е полугодие, компания получила 23.54 млрд проц доходов (в полтора раза больше, чем в 1П). Что хорошо согласуется с динамикой повышения КС. К сожалению, в годовом отчете поквартальной разбивки нет… С учетом нынешней ставки, можно ожидать порядка 18 млрд проц доходов только за первый квартал!
Если ставка не будет снижаться крайне быстро, а ЦБ в принципе об этом говорит, то компания будет получать повышенные процентные доходы даже не смотря на огромный капекс в 24-м году. Да и операционную прибыльность никто еще не отменял.
Да, навряд-ли за 24-й год будет 72 млрд проц доходов (18*4); но даже закладывая падения КС, выйти там на 55-60 млрд более чем реально. И это при текущей капитализации в 422 млрд! То есть, одними только процентными доходами, компания должна получать прибыли на среднем по рынку уровне доходности! Приэтом, почти 30% акций являются квазиказначейскими.
Да, компания распределяет лишь 25% прибыли на дивиденды и, приэтом, не учитывает эффект владения квазиказначейками (с учетом данного эффекта пэйаут стал бы чуть выше 35%). У того же сурпрефа эффективный пэйаут 40%. С другой стороны, у ИРАО депозиты короткие и рублевые, что позволяет получить быструю реакцию от высоких ставок. Кубышка ж Сурпрефа же (по-видимому все еще почти полностью валютная, а значит на КС ЦБ ему наплевать).
Однако, на Российском рынке есть и вовсе экстремальные случаи: компании у которых отрицательный чистый долг настолько велик, что вытаскивает компанию в область отрицательной EV. Отмечу, что всё это при стабильном, позитивном операционном бизнесе. Самый яркий пример этой огромной кубышки — Сургутнефтегаз. О нем написано немало, так что затронем второго собрата — ИнтерРАО.
Посмотрим на структуру заначки:

Как видим, львиная доля в коротких депозитах до 3-х месяцев. «Длинные» тоже присутствуют, но тоже длительностью до года (а не там до 3-5 лет).
Простой вывод: процентные доходы будут очень быстро отражать изменения ключевой ставки.
Напомню её динамику

К сожалению, из последних отчетов доступны лишь полгодовой и годовой МСФО за 23-й год.


За 2-е полугодие, компания получила 23.54 млрд проц доходов (в полтора раза больше, чем в 1П). Что хорошо согласуется с динамикой повышения КС. К сожалению, в годовом отчете поквартальной разбивки нет… С учетом нынешней ставки, можно ожидать порядка 18 млрд проц доходов только за первый квартал!
Если ставка не будет снижаться крайне быстро, а ЦБ в принципе об этом говорит, то компания будет получать повышенные процентные доходы даже не смотря на огромный капекс в 24-м году. Да и операционную прибыльность никто еще не отменял.
Да, навряд-ли за 24-й год будет 72 млрд проц доходов (18*4); но даже закладывая падения КС, выйти там на 55-60 млрд более чем реально. И это при текущей капитализации в 422 млрд! То есть, одними только процентными доходами, компания должна получать прибыли на среднем по рынку уровне доходности! Приэтом, почти 30% акций являются квазиказначейскими.
Да, компания распределяет лишь 25% прибыли на дивиденды и, приэтом, не учитывает эффект владения квазиказначейками (с учетом данного эффекта пэйаут стал бы чуть выше 35%). У того же сурпрефа эффективный пэйаут 40%. С другой стороны, у ИРАО депозиты короткие и рублевые, что позволяет получить быструю реакцию от высоких ставок. Кубышка ж Сурпрефа же (по-видимому все еще почти полностью валютная, а значит на КС ЦБ ему наплевать).
5.5К |
1 комментарий
Спасибо

- 22 марта 2024, 12:01

Читайте на SMART-LAB:
ФосАгро в лидерах роста на Мосбирже
Акции ФосАгро 22 сентября растут на 4,8%, до 5285 руб. На наш взгляд, в первую очередь котировка повторяет движение российского фондового рынка в...

18:44

Акции ВТБ на минимумах. Что будет дальше?
Дарья Фёдорова Акции ВТБ обновляют минимумы перед допэмиссией, которую банк планировал провести до конца сентября, и торгуются около...

18:13


теги блога zzznth
- buyback
- globaltrans
- IMOEX
- IPO
- Polymetal
- treasuries
- Акрон
- акции
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Белуга
- Белуга Групп
- вакцинация
- ВИМ Ликвидность
- внеочередное заседание ЦБ
- денежно-кредитная политика
- дивидендная политика
- дивидендное ралли
- дивиденды
- ДКП
- долгосрочные инвестиции
- доллар рубль
- золото
- золотодобывающие компании
- иис
- инвестиции
- инвестиции в недвижимость
- индекс МБ
- интеррао
- инфляция
- инфляция в России
- Итоги года
- итоги месяца
- ключевая ставка ЦБ РФ
- конференция смартлаба
- коронавирус
- коррекция
- кредитный рейтинг
- куйбышевазот
- ЛЧИ 2021
- макро
- ММК
- мнение по рынку
- мобильный пост
- налоги
- Налогообложение на рынке ценных бумаг
- нефть
- НоваБев Групп
- обзор рынка
- Облигации
- операционные результаты
- опрос
- отчеты МСФО
- отчеты РСБУ
- отчёт
- офз
- оффтоп
- пассивное инвестирование
- ПИК СЗ
- Полиметалл
- полюс
- Полюс золото
- портфель инвестора
- пошлины
- прогноз
- прогноз по акциям
- разбор
- результат торговли
- результаты
- Русагро
- Самолет Девелопмент
- санкции
- Саратовский НПЗ
- сбербанк
- Селигдар
- серебро
- совкомбанк
- солнечная энергетика
- сравнение
- стейтмент
- сургут преф
- Сургутнефтегаз
- США
- сырье
- Тинькофф Банк
- ТМК
- транснефть
- трежерис США
- трейдинг
- трек-рекорд
- удобрения
- философия инвестирования
- форекс
- Фосагро
- химический сектор
- ЦБ РФ
- Эталон
- ЮГК Южуралзолото