


Информация


Блог им. Sid_the_sloth
Отчет Полюс (PLZL) за 2023. Прибыль и долги рванули вверх, а как с дивидендами
- 04 марта 2024, 08:12
- |
- Sid_the_sloth


В самый високосный день високосного года, 29 февраля, золотодобытчик Полюс представил отчетные результаты по МСФО (что это такое?) за 2-е полугодие 2023 года и за весь 2023 год.
👉Ранее я уже качественно «прожарил» отчеты Fix Price, Сбера, Ростелекома, Мечела, ВТБ, Роснефти, Юнипро, Яндекса, Норникеля, ММК и Северстали.
Чтобы не пропустить свежие обзоры, подписывайтесь на мой телеграм-канал с авторской аналитикой и инвест-юмором.
💼Я держу в своем портфеле бумаги Полюса наряду с Селигдаром и, прости Господи, Полиметаллом (моя боль 🤦♂️). Поэтому, разумеется, я ждал выхода отчетности и внимательно ее изучил, чтобы представить вам основную выжимку — коротко и по делу.

⚜️ПАО «Полюс» — российская золотодобывающая компания, одна из крупнейших в мире и крупнейшая в России по объёму добычи золота. По экспертным оценкам, Полюс обладает самыми большими запасами золота в мире, при этом себестоимость его производства — одна из самых низких.
Компания разрабатывает рудные и россыпные месторождения в Красноярском крае, Иркутской и Магаданской областях и Якутии. Крупнейший актив — месторождение Олимпиада в Красноярском крае.
⛏️Наиболее значимый перспективный проект «Полюса» — разработка месторождения Сухой Лог в Иркутской области. Начало добычи в Сухом Логе запланировано на 2027 год.
📊Основные результаты по МСФО:
● Производство золота: 2,9 млн унций (+14% г/г)● Выручка: $5,44 млрд (+28% г/г)
● EBITDA: $3,89 млрд (+51% г/г)
● Чистая прибыль: $2,41 млрд (+59% г/г)
● Общие денежные затраты: $389 на унцию (-25% г/г)
● Чистый долг: $7,34 млрд (x3,2 г/г)
● Чистый долг/EBITDA: 1,9х (0,9х годом ранее)
Плюсы и минусы из отчета Полюса:
✅Компания нарастила выручку на +28% по сравнению с 2022-м. Этому поспособствовали увеличение объемов производства, а также повышение средней цены реализации.✅Скорректированная EBITDA за год увеличилась на 51%. Рентабельность по итогам года достигла 72%. Помимо объёмов реализации золота, на рост показателя повлияло снижение общих денежных затрат (ТСС) в расчёте на унцию.
✅Чистая прибыль взлетела почти на 60% год к году. Все вышеуказанные факторы поддержали рост чистой прибыли. К тому же во 2-м полугодии цена на золото продолжила рост и пробила отметку в $2000 за тройскую унцию.
✅Общие денежные затраты за год, наоборот, упали на четверть, а за 2П2023 — аж на 34%. Такой эффект обеспечили ослабление рубля и повышение содержания золота в переработке. Однако выросли цены на расходные материалы, зарплаты и объёмы плановых ремонтов.
🔻Долг вырос более чем в 3 раза. Летом компания провела buyback и все акции в рамках байбэка выкупила в долг. По этой причине, собственный капитал Полюса стал резко отрицательным. Отношение Чистый долг/EBITDA выросло до 1,9x с 0,9x на конец 2022 года, но пока остаётся ниже пороговых 2,5х, обозначенных в дивидендной политике.
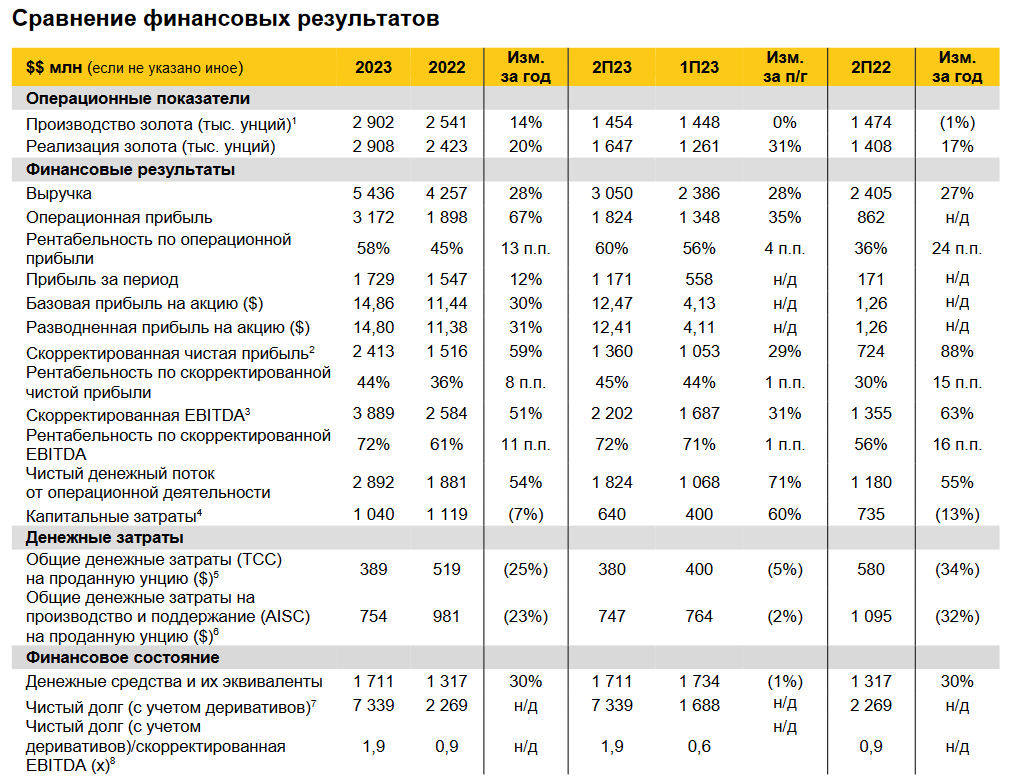
Источник: официальный сайт ПАО «Полюс»
💰Ждать ли дивидендов от Полюса
🤔Хороший вопрос. С одной стороны, согласно дивполитике, «Полюс» направляет на дивиденды не менее 30% от EBITDA при условии, что Чистый долг/EBITDA не превышает 2,5х. В этом случае дивы могут составить примерно 650-750 руб. на акцию, что соответствует дивдоходности 5.9% — 6.8%.С другой стороны, выплата дивидендов находится под большим вопросом на фоне резкого роста долговой нагрузки в 2023 году и ожидаемых высоких капзатрат в ближайшие годы. В прошлом году Полюс дивиденды не выплатил, направив все средства на уже упомянутый байбэк.
«Назначить дату годового собрания акционеров (ГОСА) и озвучить рекомендации по размеру дивидендов „Полюс“ планирует в течение следующих ближайших месяцев» — заявили в самой компании.
Перспективы акций Полюса
🤷♂️Я бы назвал отчет «умеренно позитивным». Результаты по факту оказались лучше тех, что пророчили аналитики. Полюс по-прежнему остается самым мощным и рентабельным золотодобытчиком в РФ. При этом акции в начале марта 2024 стоят в общем-то недорого — показатель P/E меньше 10.

График PLZL за последние 6 месяцев. Источник: TradingView
👇Вот только в ближайший год «Полюс» ожидают:
⛔Снижение производства золота до 2,7 млн – 2,8 млн унций из-за сокращения содержания золота в перерабатываемой на Олимпиаде руде.
⛔Увеличение расходов до $450–500 на унцию из-за снижения содержания золота в добыче, роста цен на ключевые расходные материалы, зарплат и тарифов на электроэнергию.
⛔Рост капзатрат до $1550–1700 млн из-за вложений в Сухой Лог, переноса части капзатрат с 2023 года и инфляции.
💼Впрочем, даже несмотря на ожидаемые трудности и издержки, я считаю потенциал акций «Полюса» ещё далеко не исчерпанным. В данный момент у меня мизерная позиция по Полюсу (буквально 1 акция, остальные я продал в небольшой убыток на отскоке весной 2022), и это один из первых кандидатов на увеличение доли в портфеле в ближайшее время.
👉Присоединяйтесь к моему телеграм-каналу! Там десятки свежих обзоров на российские компании и различные инвестиционные инструменты.
Другие полезные материалы:
📍Недавно разбирал свежие золотые облигации Полюса
📍Как ловить высокие дивы в 2024 году
📍Сбер (SBER). Отчет 2023. Бешеная прибыль и рекордные дивиденды!
--------------------
✅Ещё больше интересного — в моем телеграм-канале
Мой блог в Дзене: Инвестор Сид
Профиль в Тинькофф Пульс: sid_the_sloth

- 04 марта 2024, 08:45


- 06 марта 2024, 08:50


теги блога Sid_the_sloth
- CNY
- IBO
- IMOEX
- IPO
- MOEX
- акции
- амортизация
- банки
- банковский сектор
- валютные облигации
- ВДО
- вклады
- ВТБ
- второе дно в подарок
- Газпром
- голубые фишки
- дайджест
- девелоперы
- денежно-кредитная политика
- дефолт
- дивидендная политика
- Дивидендные акции
- дивидендные идеи
- дивиденды
- дневник инвестора
- дневник сделок
- долг
- долговой рынок
- доллар
- доллар рубль
- еврооблигации
- жилая недвижимость
- замещающие облигации
- застройщики
- золото
- идеи в акциях
- идеи для инвестиций
- инвестидеи
- индекс МБ
- индексные фонды
- инфляция
- итоги года
- Итоги месяца
- Итоги недели
- китайский юань
- Ключевая ставка ЦБ РФ
- корпоративные облигации
- коррекция
- коррекция на рынке
- купонный доход
- купоны
- купоны по облигациям
- лизинг
- лизинговые компании
- Личный блог
- личный опыт
- Лукойл
- лучшие акции
- лучшие из лучших
- марафон
- мои позиции
- МосБиржа
- мсфо
- недвижимость
- недвижимость в РФ
- нефтегазовый сектор
- Новости
- новые идеи
- обвал акций
- обзор компании
- обзор рынка
- Облигации
- отчетность
- отчетность МСФО
- отчеты МСФО
- отчёт
- офз
- падение акций
- пассивный доход
- первичное размещение облигаций
- переменный купон
- плавающая ставка
- покупаю и держу
- портфель
- Портфель инвестора
- прогноз по акциям
- санкции
- сбер
- Снижение рынка
- топ акций
- трейдинг
- фиксированные ставки
- флоатеры
- фундаментальный анализ
- фьючерс mix
- ЦБ РФ
- что купить
- что покупать
- эмитенты
- эмитенты ВДО