


Информация


Кирилл Донцов BondScan


RU000A10BTT6: 25,7% годовой доходности и твердый рейтинг BBB при ставке ЦБ 14%
- 14 октября 2026, 15:03
- |


📊 AI-РАЗБОР ДНЯ
RU000A10BTT6 · Универсальная лизинговая компания УЛК 001Р-01
Вердикт AI: 🟢 BUY (оценка 88/100)
• Цена: 1 008,1 ₽
• YTM: 25,7%
• Купон: 20,14 ₽ (12x в год)
• Погашение: 09.06.2027
• Риск-скоринг AI: 45/100 (умеренный)
Почему AI говорит BUY:
— Спред 11,7% к ключевой ставке 14% обеспечивает высокую реальную доходность (YTM 25,7%).
— Рейтинг BBB (АКРА) и отсутствие субординации минимизируют кредитный риск.
— Отсутствие опционов и оферт жестко фиксирует кэш-флоу и возврат номинала до 2027 года.
---
Облигации лизинговых компаний часто торгуются с дисконтом, но выпуск RU000A10BTT6 показывает, как зафиксировать высокую доходность вблизи паритета. Инвестору предлагают стабильный денежный поток на долгий срок без колл-опциона и оферты, что исключает риск досрочного выкупа бумаги в невыгодный момент.
Ключевые параметры оценки:
• Цена и доступность: 1 008,1 ₽ отражает минимальную премию всего 0,81% к номиналу (а не 8,1%, как иногда ошибочно трактуют). Отсутствие амортизации и ограничений для неквалифицированных инвесторов расширяет пул покупателей и поддерживает ликвидность.
( Читать дальше )
- комментировать
- 326
- Комментарии ( 0 )
Газпром нефть БО 003P-15R: дисконт 36,2% и сверхдоходность 16,6%
- 07 октября 2026, 19:52
- |
📊 AI-РАЗБОР ДНЯ
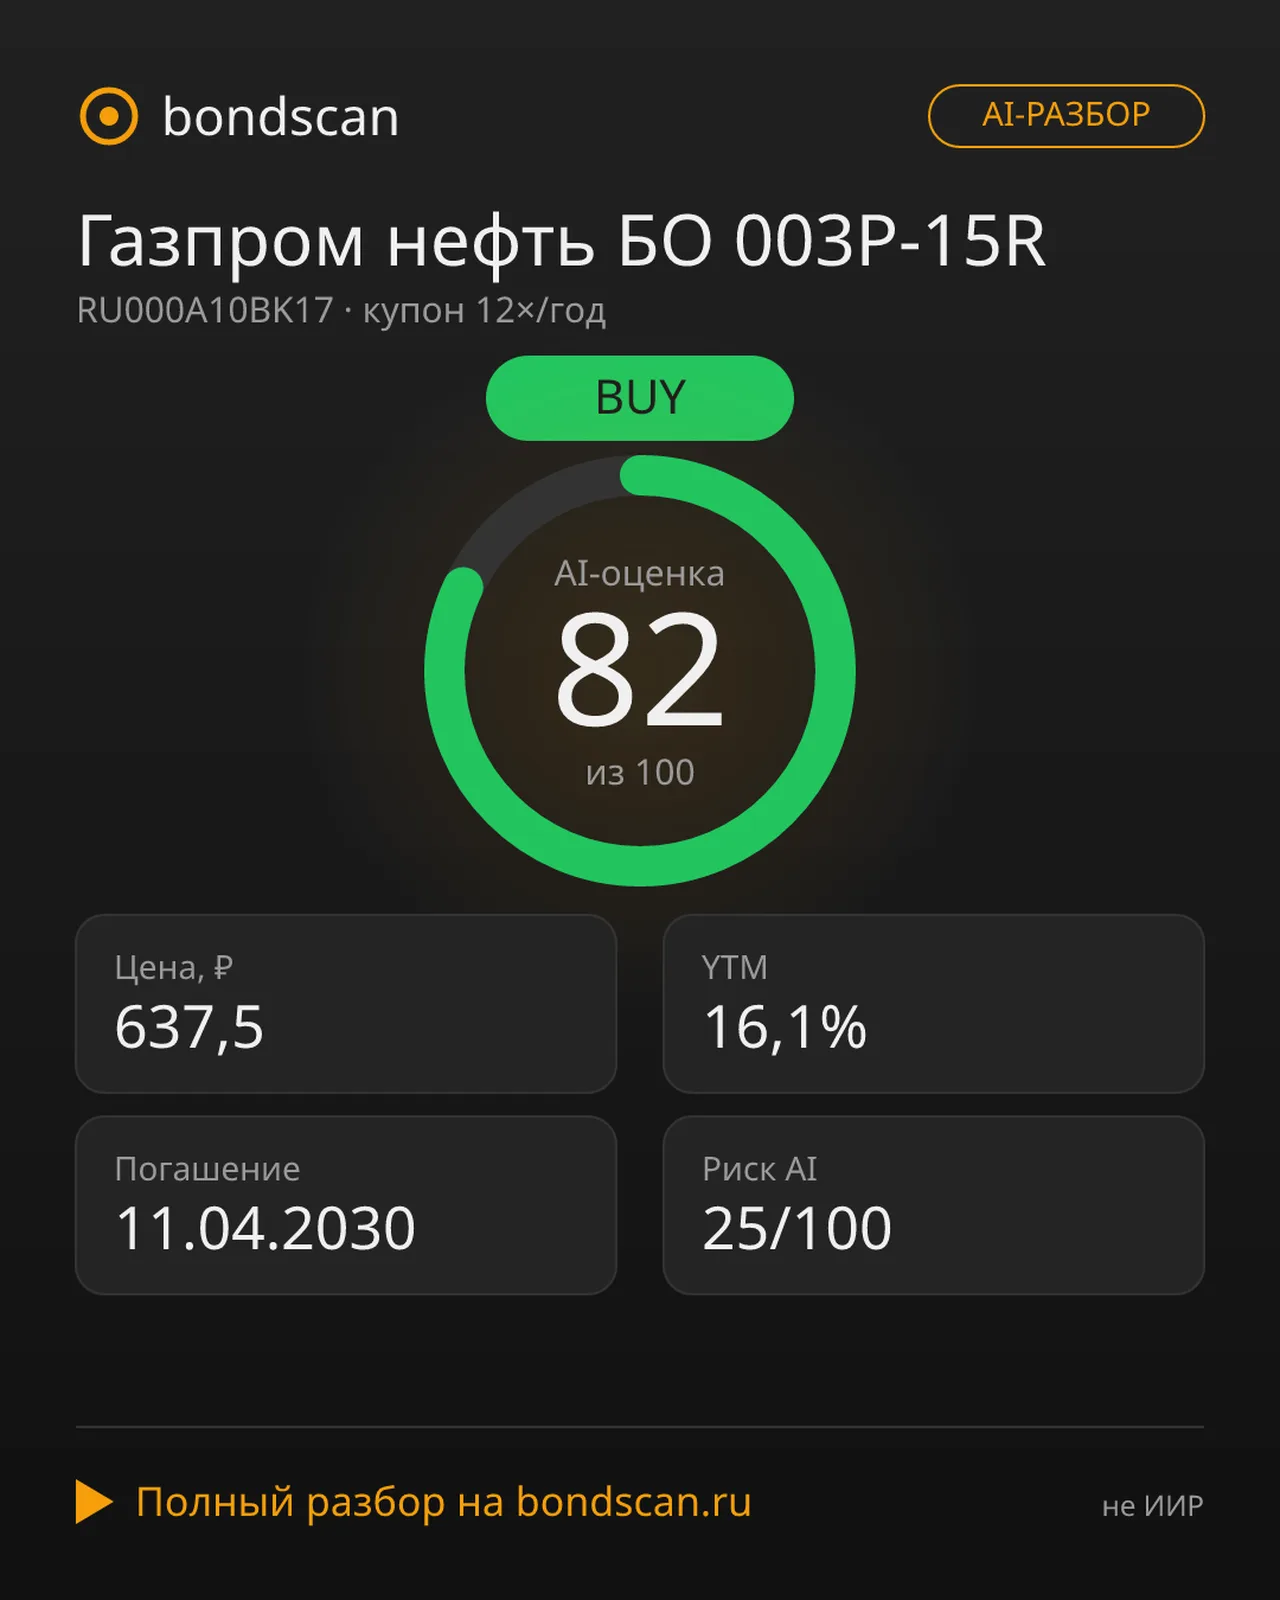
RU000A10BK17 · Газпром нефть БО 003P-15R
Вердикт AI: 🟢 BUY (оценка 82/100)
• Цена: 637,5 ₽
• YTM: 16,6%
• Купон: ежемесячно (12x в год)
• Погашение: 11.04.2030
• Риск-скоринг AI: 25/100
Почему AI говорит BUY:
— Высокая доходность на фоне глубокого дисконта 36,2% и стабильных финансовых показателей эмитента
— Умеренный процентный риск при дюрации 3,5 года и рейтинге ruAAA защищает капитал инвестора
Газпром нефть БО 003P-15R (RU000A10BK17) торгуется с глубоким дисконтом 36,25%, что формирует надёжный запас роста стоимости к дате погашения 11.04.2030. Облигация фиксирует доходность к погашению на уровне 16,6% годовых, перекрывая стандартную волатильность процентного рынка и обеспечивая защитные свойства для частного портфеля.
Ключевые метрики для инвестора:
— Базисная цена 637,5 рублей создаёт механику двойной доходности. Инвестор получает стабильный купонный поток и гарантированный прирост к номиналу 1000 рублей при удержании до конца.
— Модифицированная дюрация 3,3 года (дюрация Маколея — 3,8 года) ограничивает чувствительность к изменениям ключевой ставки ЦБ (14%). Спред в 260 базисных пунктов полностью компенсирует монетарные колебания и защищает цену бумаги.
( Читать дальше )
OФЗ 26235: YTM 15,5% и дисконт 28,8% при дюрации 3,9 года
- 06 октября 2026, 18:31
- |
📊 AI-РАЗБОР ДНЯ
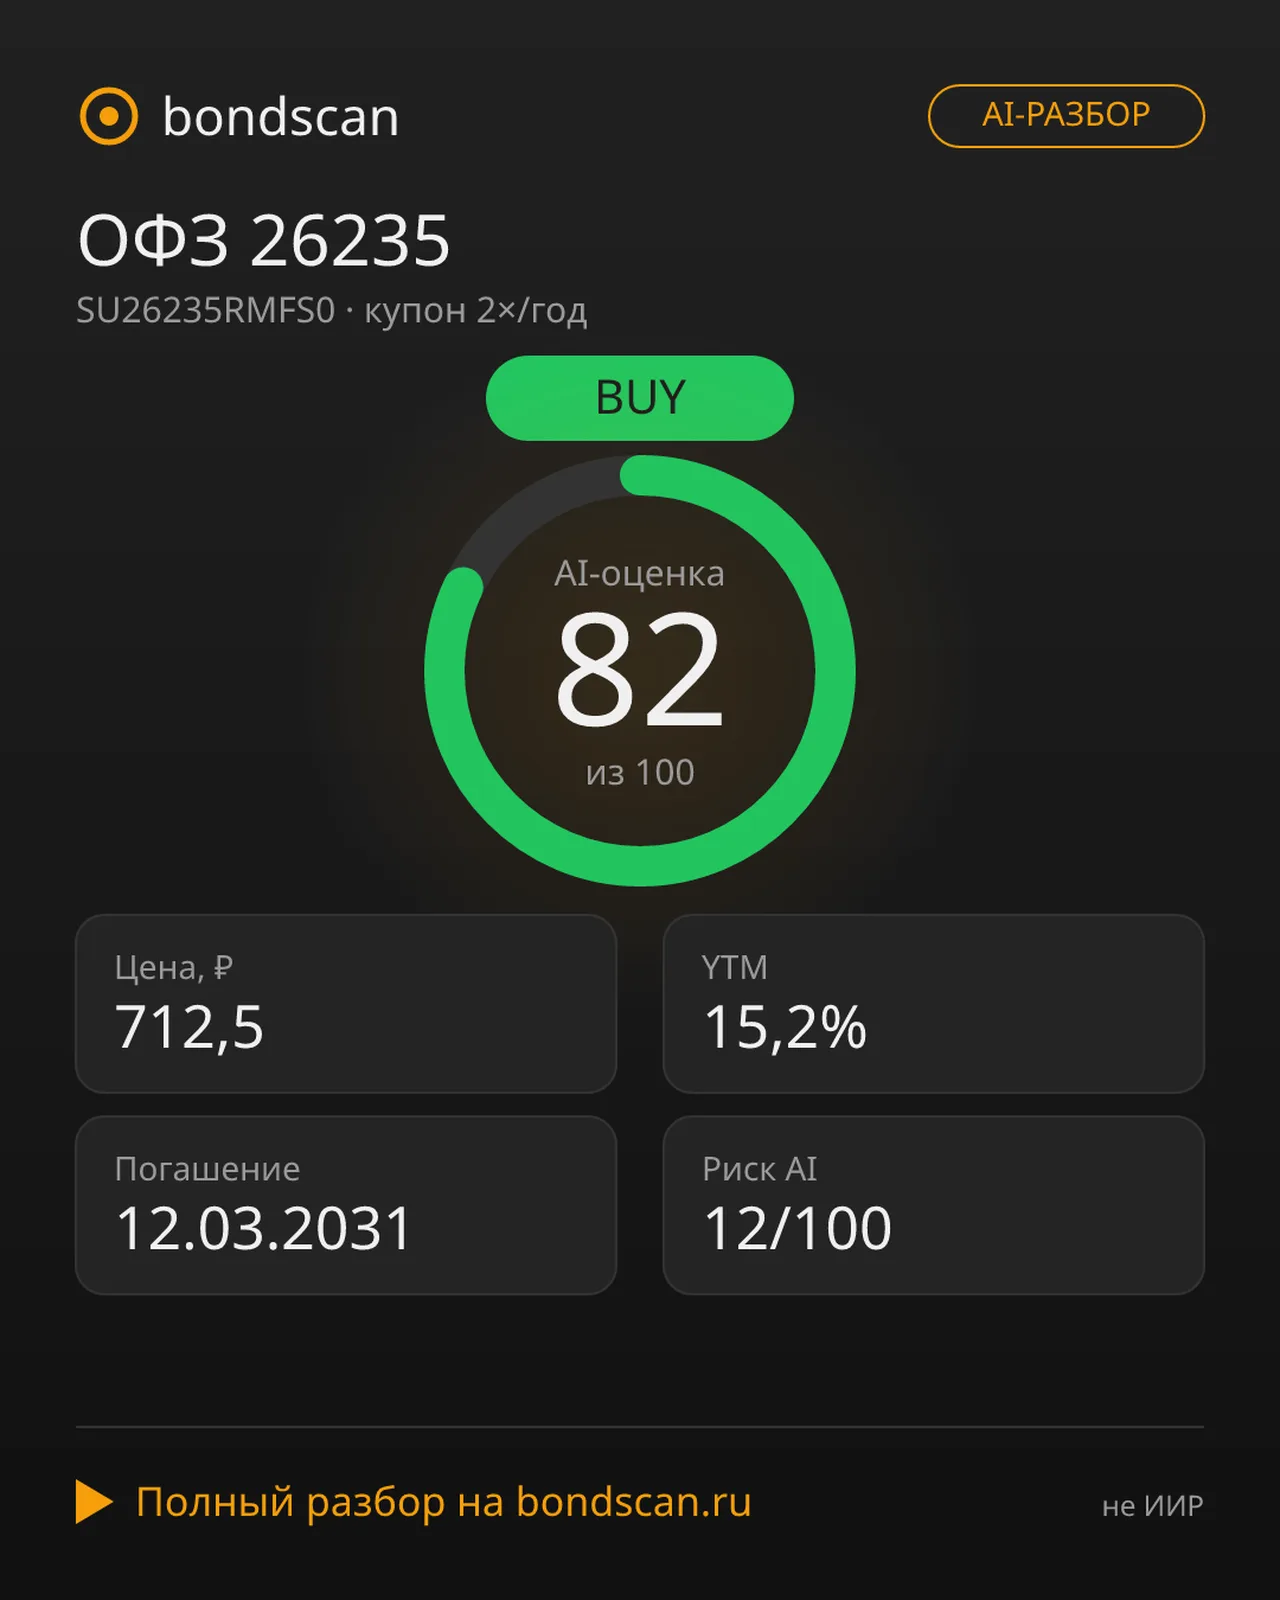
SU26235RMFS0 · ОФЗ 26235
Вердикт AI: 🟢 BUY (оценка 82/100)
• Цена: 712,5 ₽
• YTM: 15,5%
• Купон: 2 раза в год (5,90%)
• Погашение: 12.03.2031 · дюрация ~3,9 года
• Риск-скоринг AI: 12/100 — минимальный
Почему AI говорит BUY:
— Высокая доходность к погашению (15,5%) поверх ключевой ставки ЦБ (14%) формирует положительный спред в 150 б.п.
— Глубокий дисконт (28,8%) и умеренная дюрация обеспечивают защиту капитала и снижают процентный риск.
Инвесторы получают возможность зафиксировать доходность значительно выше текущей ключевой ставки при сохранении умеренного процентного риска. Глубокий дисконт выступает встроенным механизмом усиления совокупной результативности до момента погашения. Динамика цены от 712,5 рублей к паритетному номиналу добавляет около 29 процентов к итоговой отдаче. Бумага полностью исключает риск досрочного выкупа отсутствием опциона и оферты, что фиксирует инвестиционный горизонт до 2031 года.
Ключевые метрики актива:
( Читать дальше )
ОФЗ 26230 с дисконтом 44% и доходностью 16,58%: буфер против роста ставок
- 05 октября 2026, 22:40
- |
📊 AI-РАЗБОР ДНЯ от BondScan
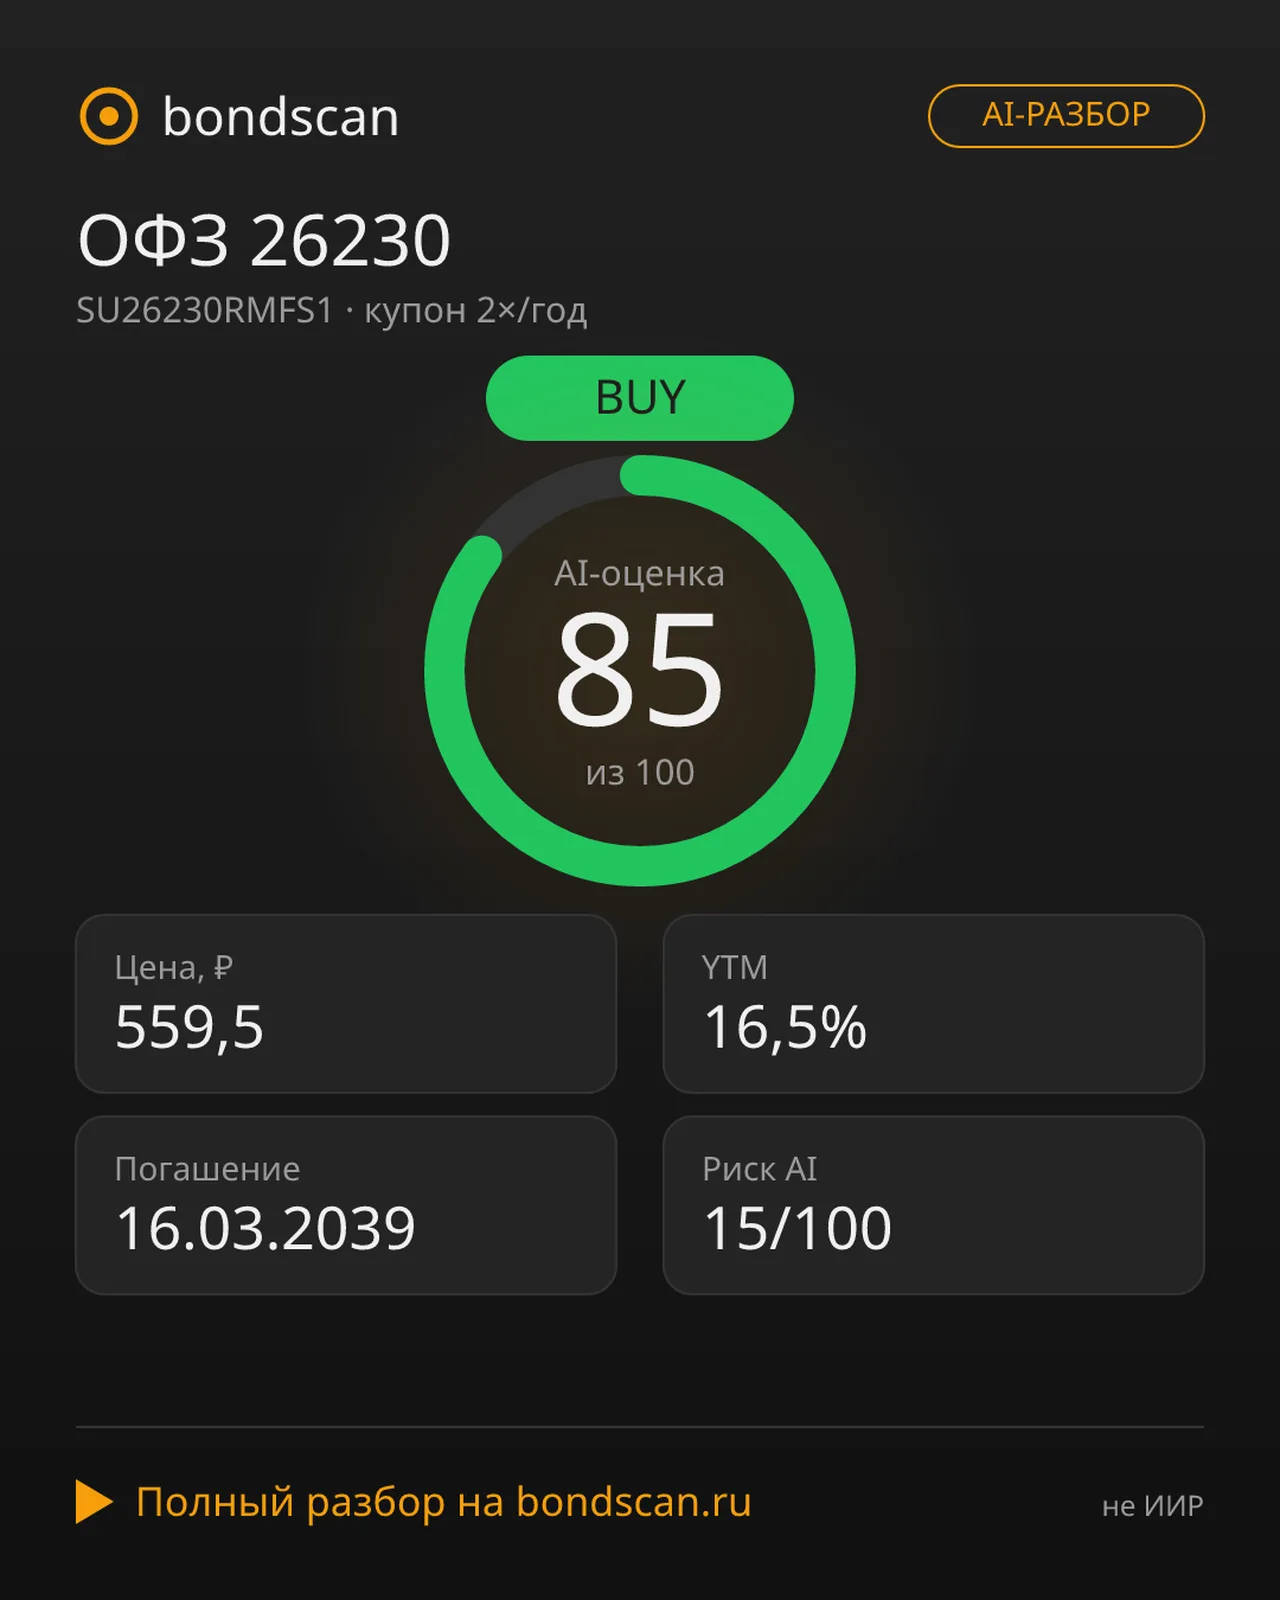
SU26230RMFS1 · ОФЗ 26230 (Минфин РФ)
Вердикт AI: 🟢 BUY (Оценка: 85/100)
🛡 Как зафиксировать высокую доходность на 12,5 лет и защититься от роста ставок? Ответ — в глубоком дисконте ОФЗ 26230.
Ключевые цифры:
💰 Цена: ~559,5 ₽ (дисконт 44% к номиналу)
📈 Доходность к погашению (YTM): 16,58%
🏦 Спред к ставке ЦБ (14%): +258 б.п.
🎟 Купон: 38,39 ₽ (7,7% годовых, 2 выплаты в год)
📅 Погашение: 16.03.2039 (срок: 12,5 лет)
⏱ Модифицированная дюрация: 6,2 года
🛡 Риск-скоринг AI: 15/100 (минимальный риск)
📉 Дисконт как защитный буфер
Скидка 44% к номиналу создает существенный запас прочности. При росте ставок цена падает медленнее благодаря умеренной дюрации (6,2 года). А при смягчении монетарной политики ЦБ бумага стремится к паритету (1000 ₽), генерируя дополнительную капитальную прибыль сверх купонов.
🔒 Фиксация условий и надежность
Фиксированный купон 7,7% не адаптируется к ключевой ставке, что становится главным преимуществом в цикле снижения процентных норм. Отсутствие колл-опциона защищает инвестора от досрочного выкупа, а суверенный эмитент (Минфин РФ) гарантирует минимальный кредитный риск.
( Читать дальше )
Металлоинвест 001P-08: YTM 16,5% при рейтингах AA и спреде 2,5 п.п. к КС
- 30 сентября 2026, 22:18
- |
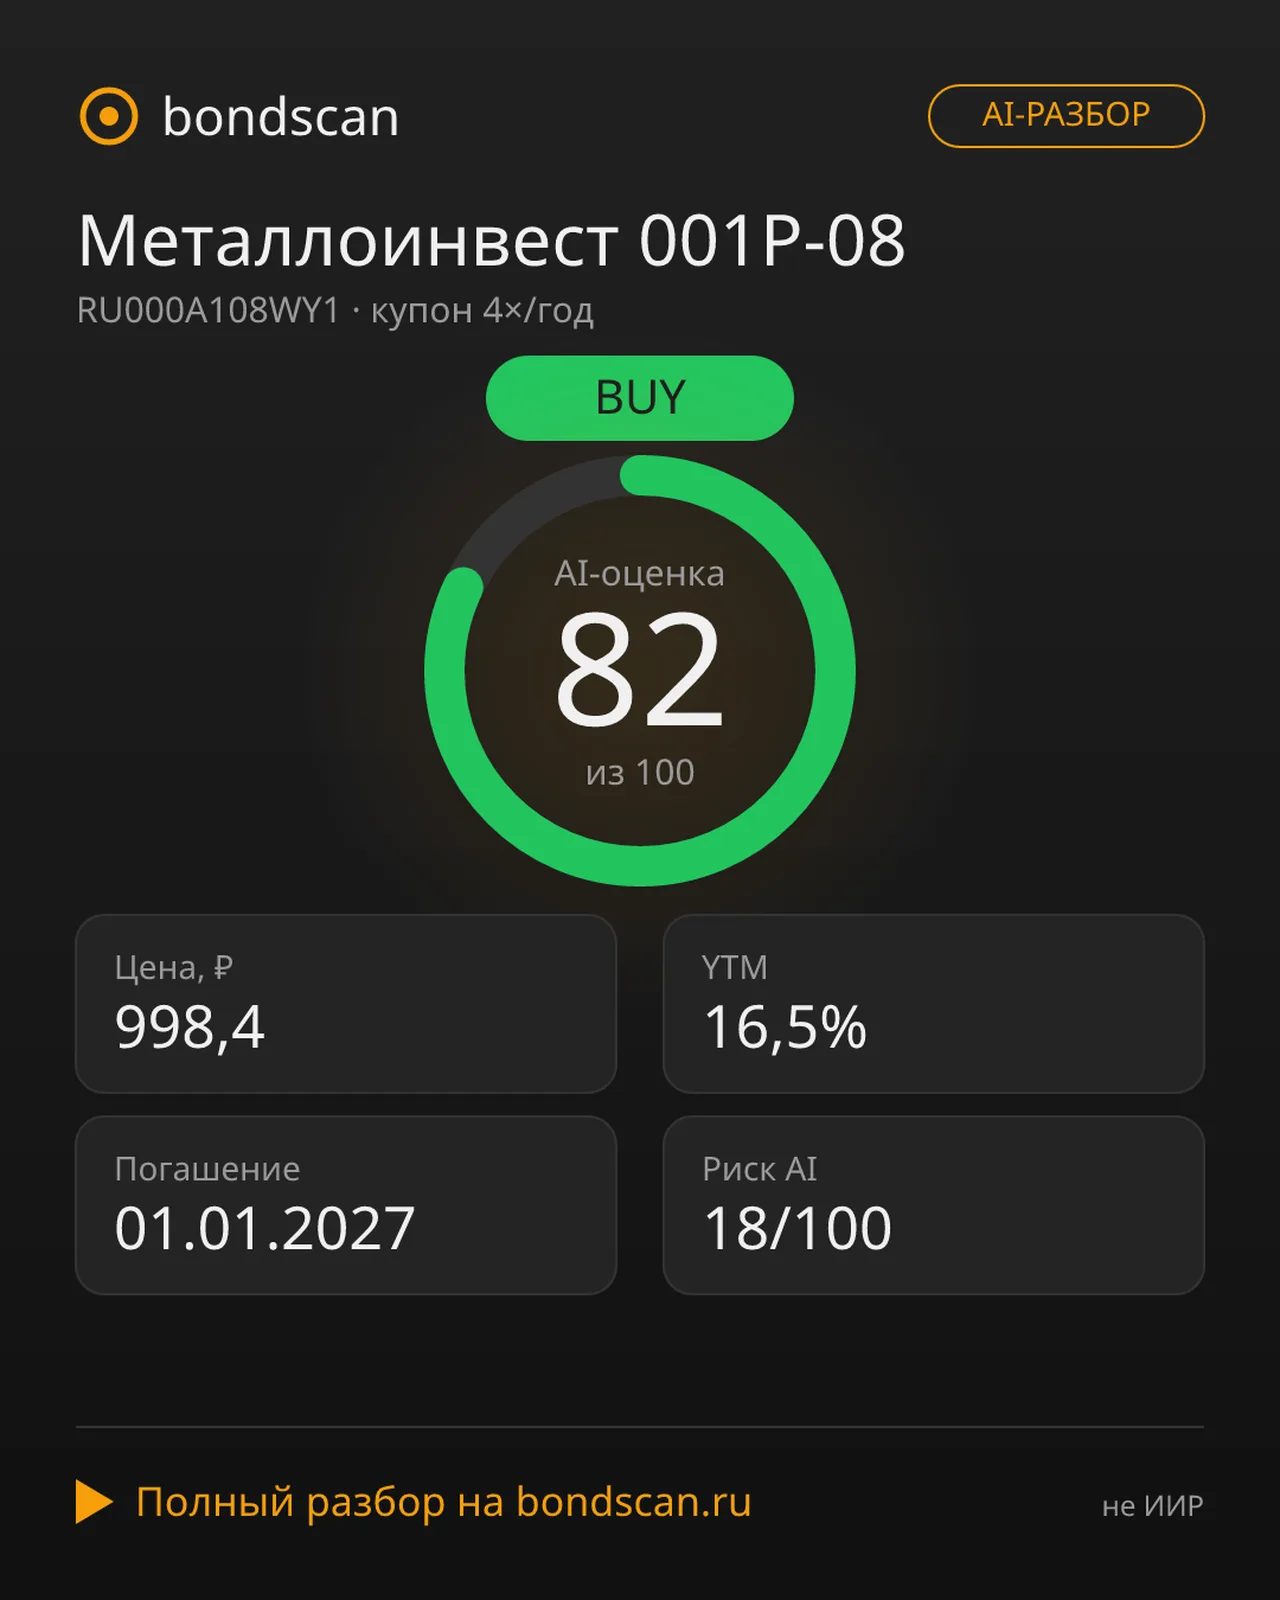
**AI-РАЗБОР: Облигация Металлоинвест 001P-08 (RU000A108WY1)**
Облигация RU000A108WY1 (Металлоинвест, серия 001P-08) демонстрирует здоровое соотношение доходности и качества. При высоких кредитных рейтингах бумага предлагает доходность к погашению (YTM) 16,5% со спредом 2,5 п.п. к ключевой ставке ЦБ. Это не избыточная премия за риск, а справедливо оцененное кредитное качество эмитента.
📊 **Ключевые параметры для анализа:**
— **Цена:** 998,4 ₽ (99,84% от номинала), дисконт всего 0,16%.
— **Доходность к погашению (YTM):** 16,5% (при ключевой ставке ЦБ 14%).
— **Спред к КС:** 2,5 п.п. — разумная компенсация за кредитное качество.
— **Купон:** переменный (КС ЦБ + маржа), ~37,7 ₽, выплаты 4 раза в год.
— **Срок до погашения:** 01.01.2027 (осталось около 3 месяцев).
— **Дюрация:** крайне низкая, что минимизирует процентный риск.
— **Рейтинги:** AA (АКРА), AA+.ru (НКР).
— **Финансы эмитента (2024):** выручка ~477 млрд ₽, чистая прибыль 81,9 млрд ₽.
🛡️ **Защитные механизмы:**
Переменный тип купона служит ключевой защитой: при росте ключевой ставки купонный доход следует вверх, а при снижении не падает резко. В структуре выпуска отсутствуют колл-опцион и амортизация, что делает денежные потоки полностью предсказуемыми до самого погашения.
( Читать дальше )
Кокс 001P-03: 19,8% годовых и защита от роста ставок
- 29 сентября 2026, 03:01
- |

📊 **AI-РАЗБОР ДНЯ**
RU000A10B0S4 · Кокс 001P-03
Вердикт AI: 🟢 **BUY** (оценка 85/100)
Облигация ПАО «Кокс» с плавающим купоном — это инструмент для получения высокой доходности при минимальном процентном риске. Бумага торгуется вблизи номинала, ежемесячно приносит купоны, а при росте ключевой ставки выплаты автоматически увеличиваются.
🔑 **Ключевые цифры:**
• **Доходность (YTM):** ~19,8% (ключевая ставка ЦБ РФ 14% + премия 5,75% или 575 б.п.)
• **Купон:** плавающий, формула КС ЦБ + 5,75%, 12 выплат в год (ежемесячно)
• **Цена:** ~999,6 ₽ при номинале 1 000 ₽
• **Погашение:** 19.02.2028 (остаточный срок ~1,4 года)
• **Кредитный рейтинг:** A- от АКРА (прогноз «негативный»)
• **Объём выпуска:** 300 млн ₽
• **Доступность:** только для квалифицированных инвесторов
• **Структура долга:** без субординации и амортизации
💡 **Вывод:**
Кокс 001P-03 — это классический флоатер с премией 575 б.п. к ключевой ставке, дюрацией, близкой к нулю, и регулярным ежемесячным денежным потоком.
( Читать дальше )
ФосАгро БО-02-06: YTM 15,48%, дисконт 1,7% и AAA(RU) надёжность
- 26 сентября 2026, 04:56
- |

📊 **AI-РАЗБОР: ФосАгро БО-02-06 (RU000A10ER66)**
🟢 **Вердикт: BUY (оценка 93/100)**
Облигация предлагает фиксированную доходность 15,48% к погашению при умеренном спреде к ключевой ставке ЦБ (14%) в +148 п.п. Бумага торгуется с дисконтом 1,73% к номиналу, что даёт дополнительную премию при удержании до погашения 16.04.2029.
🏢 **Эмитент и надёжность**
ПАО «ФосАгро» — лидер отрасли с кредитным рейтингом AAA(RU) от АКРА (минимальный кредитный риск).
• Выручка за 9 мес. 2025 г.: 441,7 млрд руб.
• Чистая прибыль (по итогам 2025 г.): 114,2 млрд руб.
• Рентабельность ~26% подтверждает высокую операционную эффективность и преимущества вертикальной интеграции (собственные месторождения апатита, производство, логистика).
📉 **Процентный риск и дюрация**
Дюрация составляет ~2,3–2,5 года, что означает умеренный процентный риск:
• При росте ставки на 1 п.п. цена упадёт примерно на 2,3–2,5% (до ~95,8–96,0% от номинала).
• При снижении ставки цена может вырасти до 101–102% от номинала.
( Читать дальше )
КАМАЗ БО-П19: 16,8% к погашению с защитой от роста ставки ЦБ
- 25 сентября 2026, 01:52
- |
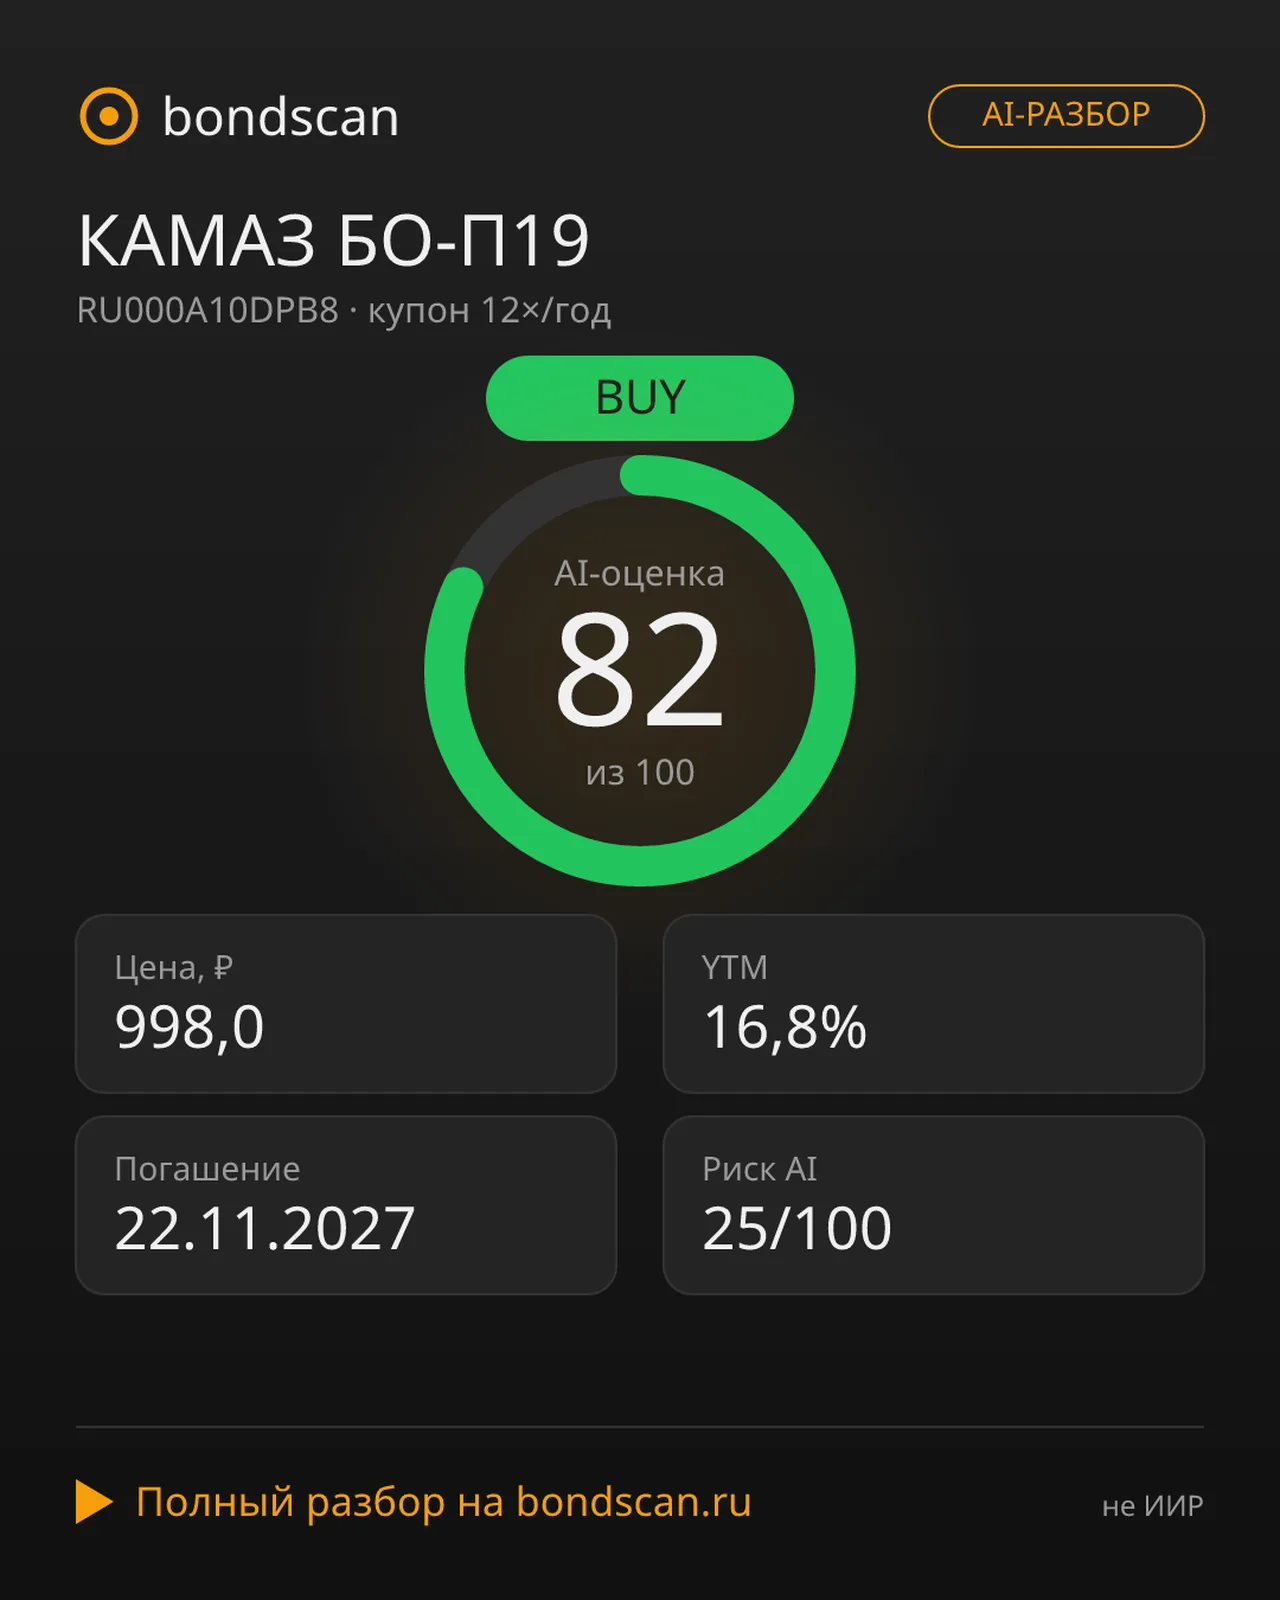
📊 **AI-РАЗБОР: КАМАЗ БО-П19 (`RU000A10DPB8`)**
🟢 **Вердикт AI:** BUY (Оценка: 82/100 | Риск-скоринг: 25/100)
Переменный купон, привязанный к ключевой ставке ЦБ и RUONIA, делает этот выпуск консервативным инструментом с высокой доходностью. Даже при дальнейшем повышении ставки размер купона автоматически скорректируется, защищая от потери дохода.
🔹 **Ключевые цифры:**
• **Цена:** 998 ₽ (99,8% от номинала, дисконт всего 0,2%)
• **Номинал:** 1 000 ₽ (выплачивается при погашении)
• **YTM:** ~16,8% (адекватный спред к текущей ключевой ставке 14%)
• **Купон:** 13,8 ₽, 12 выплат в год (ежемесячно)
• **Дюрация:** ~1,2 года (14 месяцев до погашения 22.11.2027)
• **НКД:** 12,4 ₽ (логично для почти завершённого ежемесячного периода)
🔹 **Почему это работает:**
1️⃣ **Минимум процентного риска.** Короткая дюрация означает, что при изменении рыночных ставок цена бумаги остаётся стабильной и колеблется вблизи номинала. Это делает инструмент удобным для парковки свободной ликвидности.
( Читать дальше )
RU000A10DRV2 - Защита онлайн БО-01: доходность 27,9% при рейтинге AA+
- 23 сентября 2026, 23:34
- |
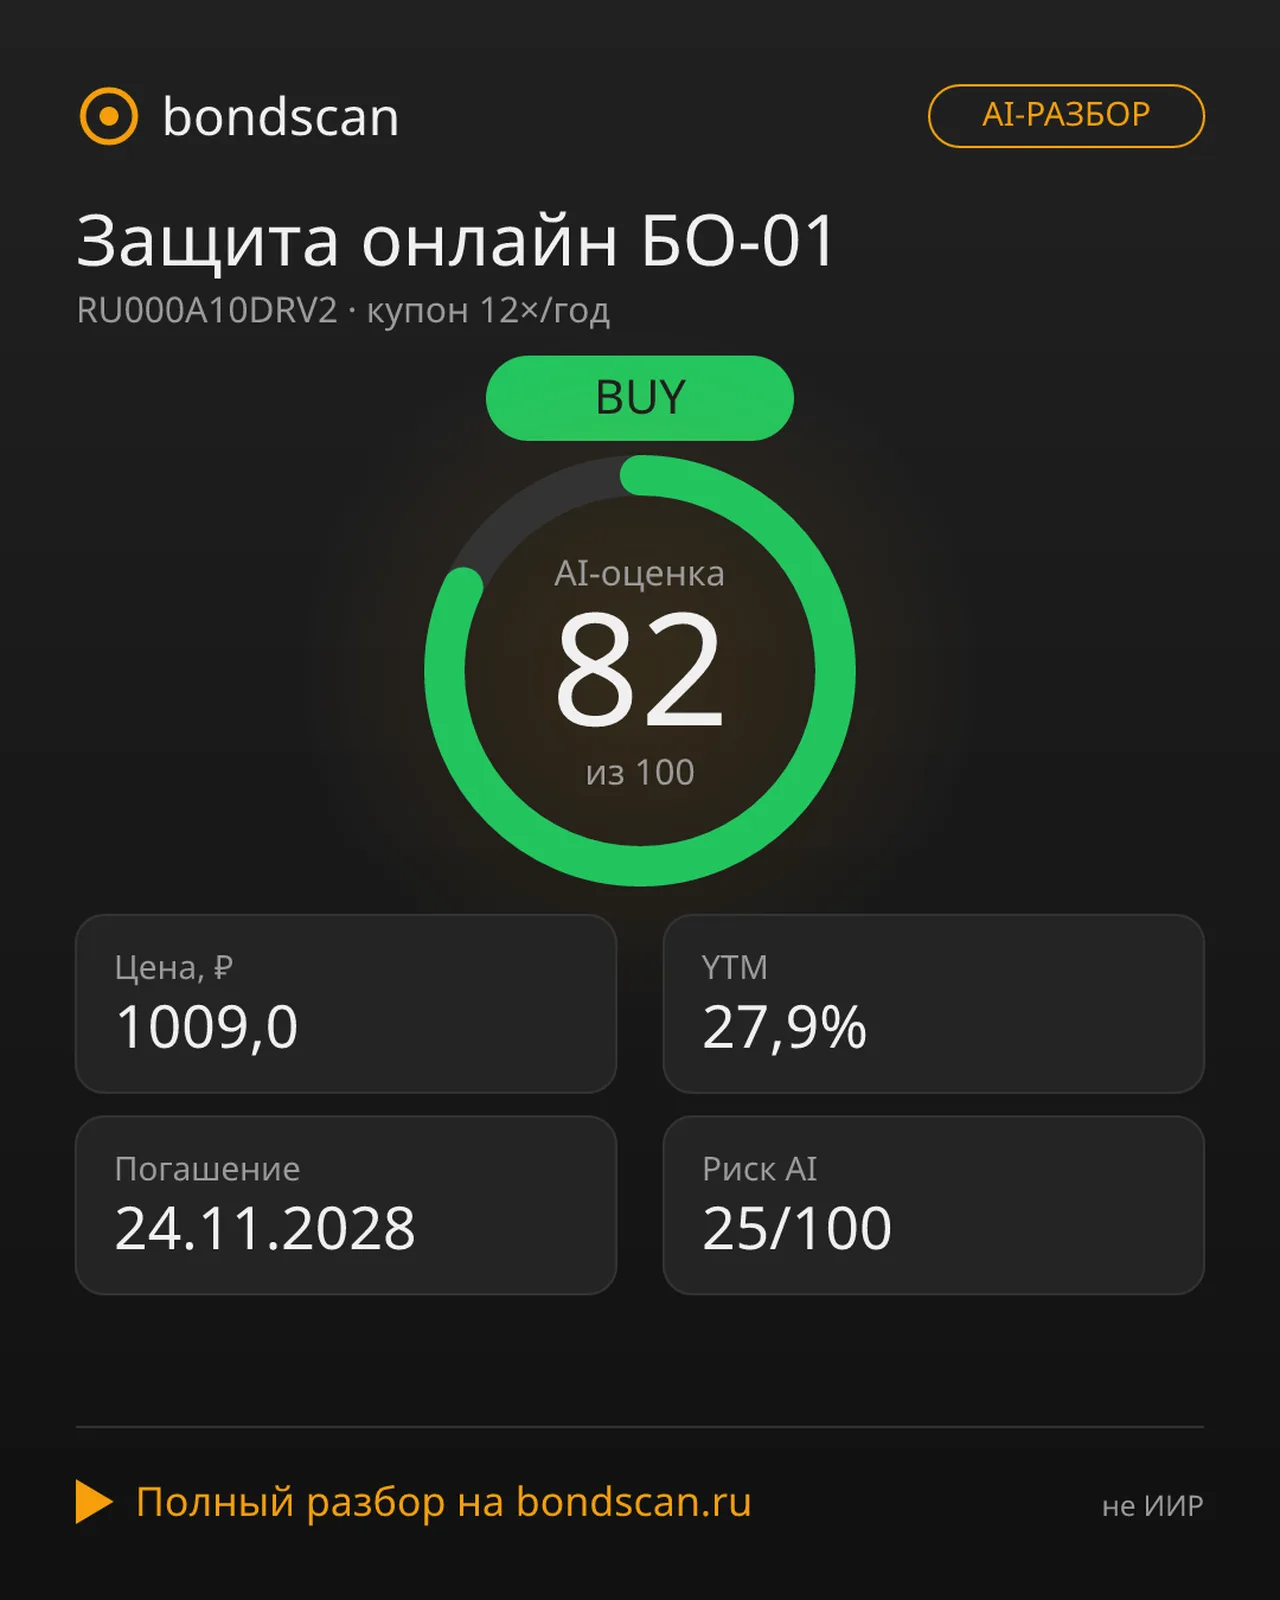
📊 Облигация RU000A10DRV2 компании «Защита онлайн» демонстрирует классическую привлекательность высокодоходных бумаг: высокая доходность платится за понятный кредитный риск. Эмитент — коллекторское агентство из реестра ФССП, с рейтингом B(ru) и стабильным прогнозом. Финансы растут, структура прозрачная.
🔑 Ключевые цифры:
• YTM: 27,4%, что на 13,4 п.п. выше ключевой ставки ЦБ 14%
• Цена: 100,9% от номинала (небольшая премия)
• Купон: фиксированный, 26,5% годовых с ежемесячными выплатами по 21,78 ₽
• Дюрация: 2,2 года до погашения, но колл-опцион 16.03.2027 может сократить реальный срок до ~0,5 года
• Финансы (H1 2026): выручка 1,43 млрд ₽, прибыль от продаж 902 млн ₽
• Даты: погашение 24.11.2028, следующий купон 05.10.2026, НКД 13,1 ₽
🔄 Разворот по колл-опциону. В текущих ставках эмитенту выгодно оставить бумагу в обращении до 2028 года — фиксированные 27,4% всё ещё привлекательны. Если ЦБ начнёт снижать ключевую ставку, сработает колл-опцион, и вы получите номинал досрочно. Без амортизации и субординирования структурный риск минимален.
( Читать дальше )
RU000A10FN36: Синара даёт 18,8% YTM со спрэдом 4,8 п.п. к ключевой
- 23 сентября 2026, 03:35
- |
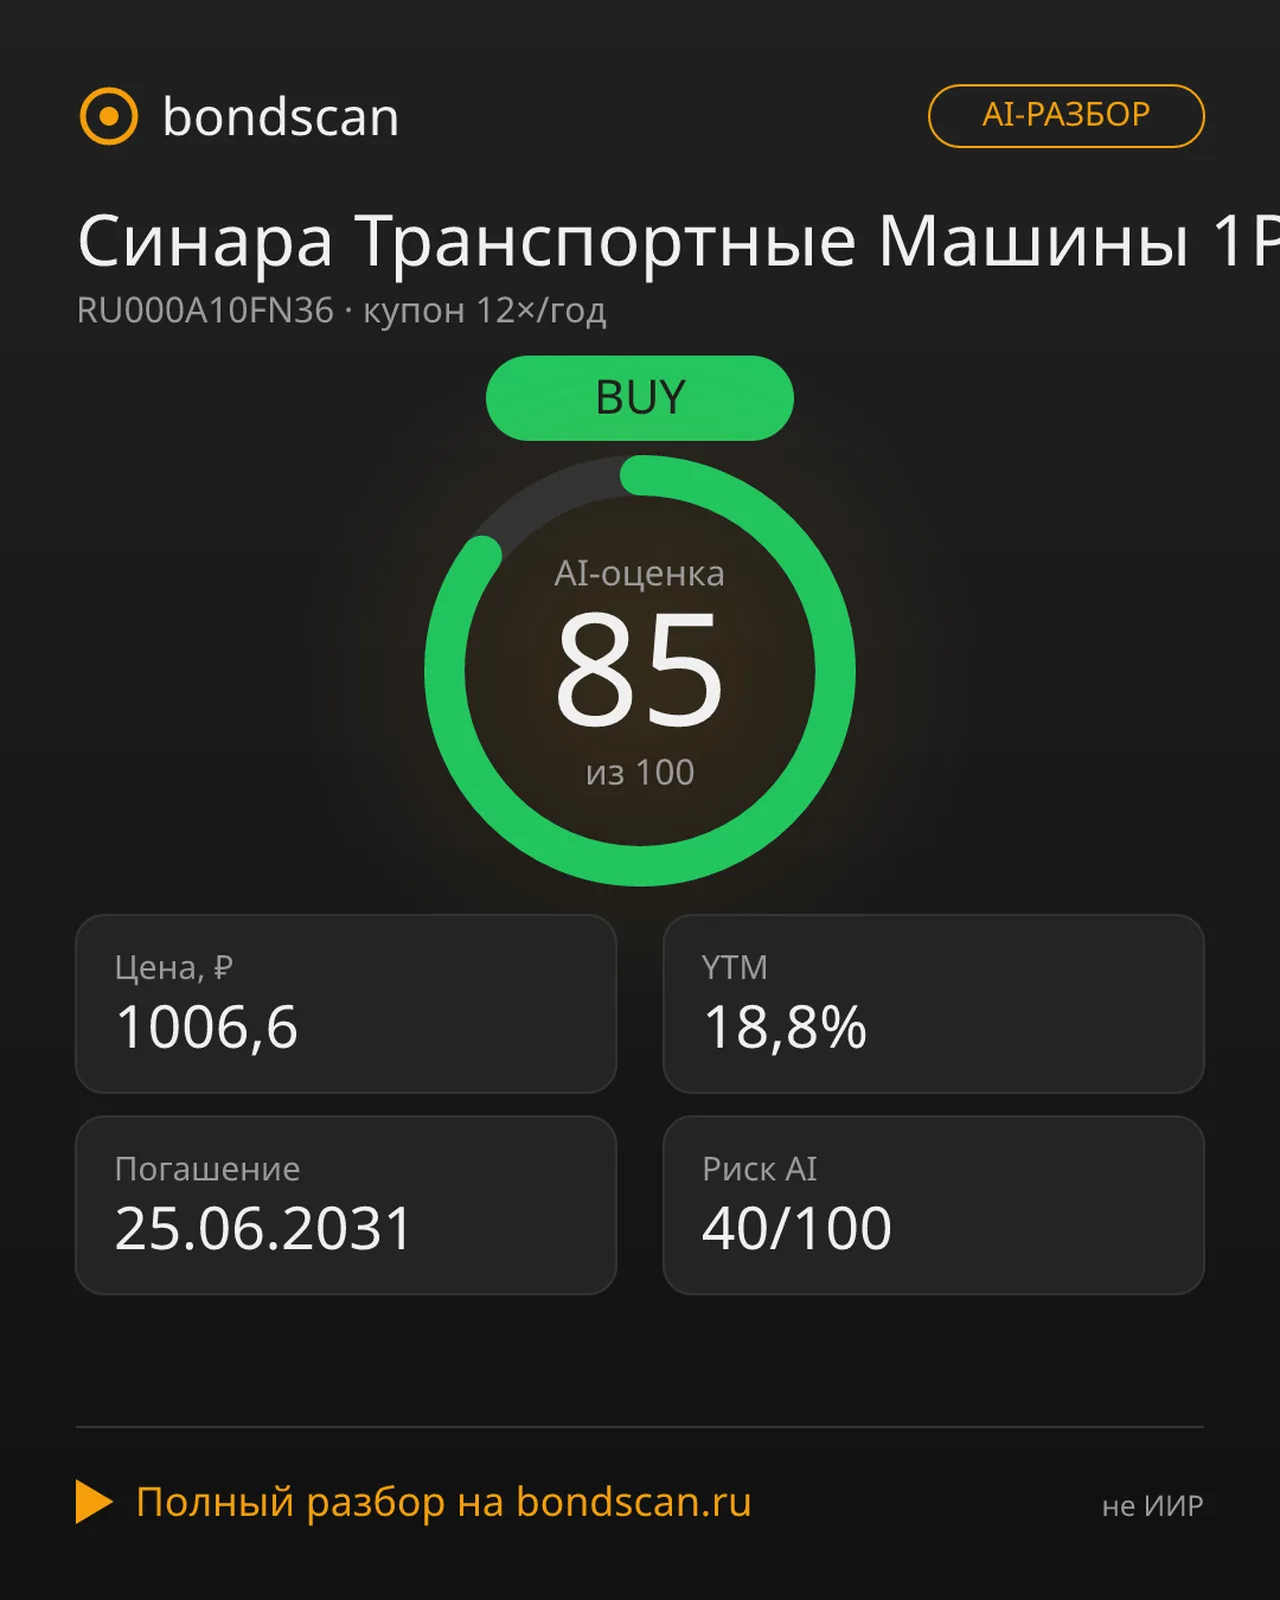
📈 **Доходность 18,8% при ставке ЦБ 14%: разбор облигации RU000A10FN36**
Облигация «Синара Транспортные Машины» (серия 1P8) предлагает частному инвестору доходность заметно выше ключевой ставки при умеренном кредитном риске. Цена бумаги составляет 1006,6 ₽ (премия всего 0,7% к номиналу), что практически не снижает привлекательность при доходности к погашению (YTM) 18,8%.
🔑 **Ключевые параметры:**
• **Купон:** фиксированный, 17,75% годовых (14,79 ₽ на выплату), 12 раз в год. Следующая выплата — в октябре 2026 года.
• **Спрэд к ставке ЦБ:** ~4,8 п.п. (18,8% − 14%). Исторически спрэд выше 3 п.п. считается комфортным, а свыше 4,5 п.п. — особо выгодным.
• **Эмитент:** рейтинг A(RU) от АКРА (инвестиционный уровень). Финансы устойчивы: EBITDA за 2025 год ~14,2 млрд ₽, выручка >118 млрд ₽, чистая прибыль по РСБУ 1,97 млрд ₽.
• **Ликвидность:** объём эмиссии 9 млрд ₽ обеспечивает активную торговлю без существенного проскальзывания цены.
🛡️ **Структурная безопасность:**
( Читать дальше )
теги блога Кирилл Донцов BondScan
- ytm
- акции
- алроса
- амортизация
- газпром
- Газпром нефть
- дефолт
- дисконт
- доходность
- дюрация
- ИИ
- инвестидеи
- инвестирование
- инвестиции
- искусственный интеллект
- КАМАЗ
- квалифицированные инвесторы
- ключевая ставка ЦБ РФ
- КОКС
- корпоративные облигации
- краткосрок
- краткосрочные инвестиции
- кредитный риск
- Магнит
- МЕТАЛЛОИНВЕСТ
- облигации
- офз
- портфель
- портфель смартлаба
- почта россии
- процентный риск
- Регион-Продукт
- ржд
- риск-профиль
- россети
- ростелеком
- селектел
- Синара - Транспортные Машины
- скоринг
- скринер
- спред
- торговые сигналы
- трейдинг
- фиксация
- флоатеры
- Фосагро
- ХК Новотранс
- ЦБ РФ