


Информация


Блог им. bondscan
ОФЗ 26238: суверенный долг РФ с YTM 15,7% и дисконтом 47% к номиналу
- 03 сентября 2026, 23:48
- |

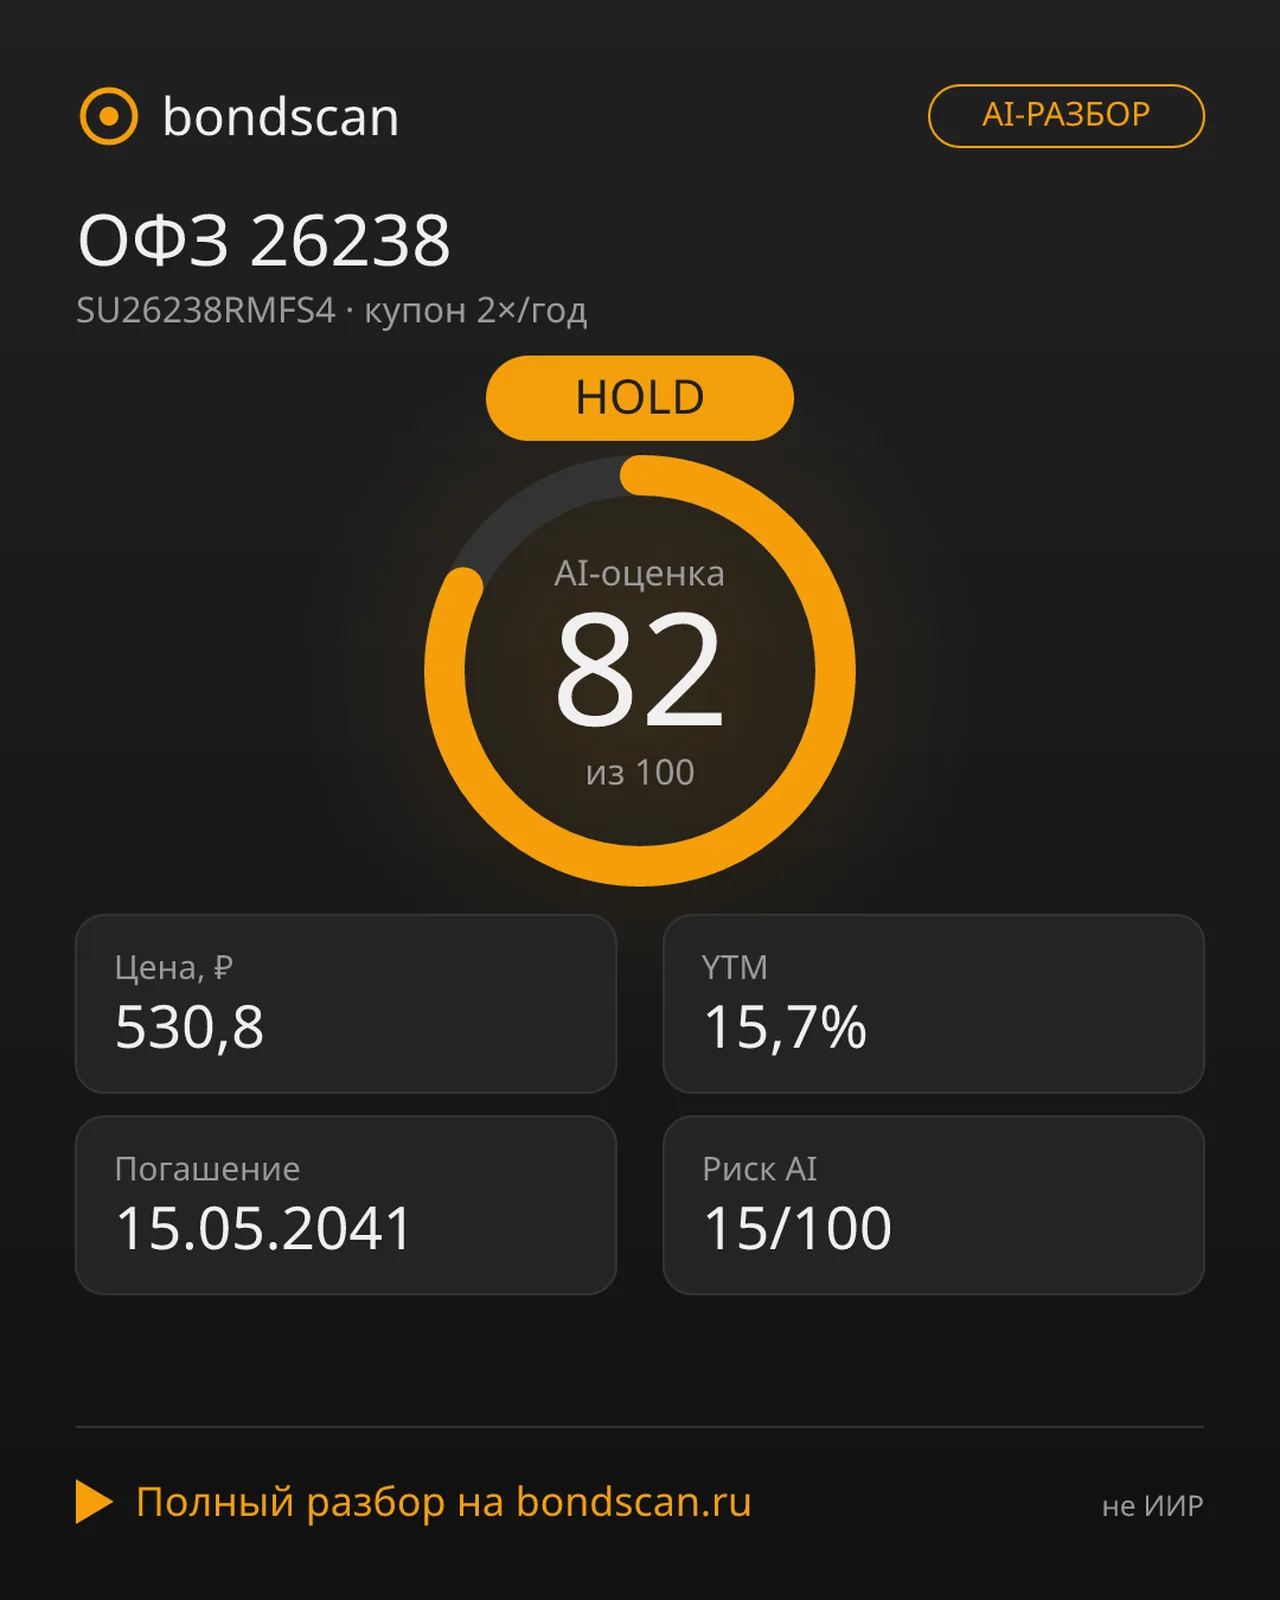
ОФЗ 26238 — это суверенная облигация Российской Федерации с кредитным рейтингом AAA (максимальный для российского эмитента). Бумага торгуется с глубоким дисконтом, что создаёт привлекательную доходность для долгосрочных инвесторов.
Ключевые цифры:
— Цена покупки: 532,5 ₽ (53,25% от номинала)
— Номинал к погашению: 1000 ₽
— Доходность к погашению (YTM): 15,7%
— Купонная ставка: 7,08% годовых (35,4 ₽ каждые 6 месяцев)
— Срок до погашения: 15 мая 2041 года (~14,5 лет)
— Дюрация: 6,5-7 лет
Дисконт в 467,5 ₽ обеспечивает основной доход. Инвестор покупает бумагу за 532,5 ₽, а при погашении получит 1000 ₽. Разница в сочетании с купонами даёт совокупную доходность 15,7% — это премия 1,7 п.п. к текущей ключевой ставке ЦБ (14,00%).
Процентный риск при дюрации 6,5-7 лет: при росте ставки ЦБ на 1% цена упадёт на 6,5-7%, при снижении — вырастет на аналогичную величину. Для сравнения: короткие ОФЗ с дюрацией 1-2 года изменятся в цене всего на 1-2% при таком движении ставки.
Стратегия: накопление и удержание до погашения. Колебания рыночной цены не имеют значения — при погашении вы гарантированно получите номинал. Активная торговля несёт риски из-за высокой чувствительности к ставке.
Риск-скоринг: 15/100 (минимальный кредитный риск). Субординированности нет — это «старший» долг с приоритетом в случае финансовых затруднений государства.
Вывод: бумага подходит консервативным инвесторам, готовым зафиксировать доходность 15,7% на 14,5 лет и не планирующим активную торговлю. Не подходит для спекуляций и тех, кто ищет короткие инструменты.
Материал не является индивидуальной инвестиционной рекомендацией.


теги блога Кирилл Донцов BondScan
- ytm
- акции
- алроса
- амортизация
- газпром
- Газпром нефть
- дефолт
- дисконт
- доходность
- дюрация
- ИИ
- инвестидеи
- инвестирование
- инвестиции
- искусственный интеллект
- КАМАЗ
- квалифицированные инвесторы
- ключевая ставка ЦБ РФ
- КОКС
- корпоративные облигации
- краткосрок
- краткосрочные инвестиции
- кредитный риск
- Магнит
- МЕТАЛЛОИНВЕСТ
- облигации
- офз
- портфель
- портфель смартлаба
- почта россии
- процентный риск
- Регион-Продукт
- ржд
- риск-профиль
- россети
- ростелеком
- селектел
- Синара - Транспортные Машины
- скоринг
- скринер
- спред
- торговые сигналы
- трейдинг
- фиксация
- флоатеры
- Фосагро
- ХК Новотранс
- ЦБ РФ
Ты вообще не понимаешь как это работает. Посмотри цену 26238 в декабре 2024 при ставке 21% и сейчас при ставке 14%. Видишь рост по телу на 45%?
В статье сказано, что при изменении ставки на 1% цена меняется на 6,5%.
Вы приводите пример, когда ставка изменилась с 21% до 14%. Это движение на 7 пунктов.
Считаем по моей формуле: 7 пунктов × 6,5% = 45,5%.
Рост цены на 45%, который вы заметили, не опровергает, а подтверждает правило дюрации. Просто вы взяли суммарное изменение в 7%, а не шаг в 1%, о котором я писал. Для длинных облигаций это и есть главный риск (и главная возможность) — они дают такой мощный рост тела при снижении ставок».