

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. borodainvest
Дочки Мечела и их долги
- 18 января 2020, 12:25
- |

Пока акции Мечела без новостей летают туда-сюда на 40%(и многим оказывается это было давно очевидно) самое время присмотреться к торгующимся дочкам холдинга. Некоторые из них очень дешевы и обременены большими займами… Мечелу! Первой идет отчетность ЧМК за 3 квартал 2019 года по РСБУ.
Эти и другие полезные материалы у нас в Telegram
Сама динамика показателей откровенно удручает. В 2019 году у компании одновременно растет себестоимость и снижается выручка. Прибыль от продаж на каких-то предкризисно низких значениях. Похоже, что бардак в руководстве холдингом распространяется на всех уровнях. Чистая прибыль за 9 месяцев вроде бы очень большая (дает Р\Е = 2.5), но сформирована она исключительно за счет сальдо прочих доходов\расходов.
Теперь ключевая мысль которую постоянно высказывают например аналитики Арсагеры: «Если расчистить баланс ЧМК, то компания сразу станет прибыльной и интересной, а ее котировки вырастут в разы». Смотрим в баланс. Долг 151 млрд это настоящий долг перед банками. (то есть Мечел набрал кредитов на дочку) Финансовые вложения на 133 млрд это займы все тому же Мечелу. Итого у компании чистый долг в 18 млрд рублей. Операционная прибыль ltm = 3, 85 млрд рублей. Получается EV\Операционная прибыль = 7! И это во вселенной, где 151 млрд рублей долгов Мечела считаются надежными и возвратными займами. (а это далеко не так)

Теперь взглянем на картину реальнее. В случае банкротства Мечела долг на ЧМК остается (ведь он перед банками!), а вот 151 млрд аннигилирует. Допустим какими-то правдами или не правдами компании удается списать половину, а операционная прибыль возвращается в лучшие годы и составляет 15 млрд рублей. Даже тогда компания будет оценена в 5-6 операционных прибылей, что как минимум дороже ликвидных и безпроблемных ММК, НЛМК и Северстали.
Единственный полуфантастический сценарий на котором можно заработать, заключается в том, что банки забирают ЧМК себе за долги и почему-то прощают ей весь долг. Лишь тогда акции действительно имеют некий потенциал, но ставить собственные деньги на подобное развитие событий несколько наивно.
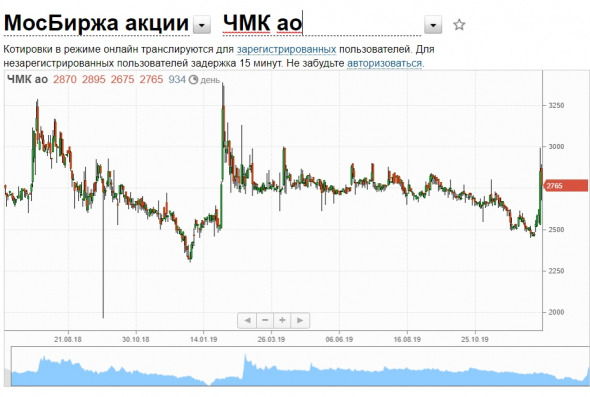
Тем более, что банкротство Мечела пока не на повестке, а значит самый реальный сценарий — консервация ситуации на долгое время и безыдейный боковик. Лично мне как-то не улыбается сидеть в капитале компании у которой потенциально 150 млрд долгов, нет дивидендов, перспектив развития и хоть каких-то разумных предпосылок к росту капитализации. Акции ЧМК точно покупать не стоит.
*Не является индивидуальной инвестиционной рекомендацией.
Наши сообщества:
Вконтакте — «Борода Инвестора»
Вконтакте — «ИнвестТема»
Telegram «БородаИнвест»
Эти и другие полезные материалы у нас в Telegram

Сама динамика показателей откровенно удручает. В 2019 году у компании одновременно растет себестоимость и снижается выручка. Прибыль от продаж на каких-то предкризисно низких значениях. Похоже, что бардак в руководстве холдингом распространяется на всех уровнях. Чистая прибыль за 9 месяцев вроде бы очень большая (дает Р\Е = 2.5), но сформирована она исключительно за счет сальдо прочих доходов\расходов.
Теперь ключевая мысль которую постоянно высказывают например аналитики Арсагеры: «Если расчистить баланс ЧМК, то компания сразу станет прибыльной и интересной, а ее котировки вырастут в разы». Смотрим в баланс. Долг 151 млрд это настоящий долг перед банками. (то есть Мечел набрал кредитов на дочку) Финансовые вложения на 133 млрд это займы все тому же Мечелу. Итого у компании чистый долг в 18 млрд рублей. Операционная прибыль ltm = 3, 85 млрд рублей. Получается EV\Операционная прибыль = 7! И это во вселенной, где 151 млрд рублей долгов Мечела считаются надежными и возвратными займами. (а это далеко не так)

Теперь взглянем на картину реальнее. В случае банкротства Мечела долг на ЧМК остается (ведь он перед банками!), а вот 151 млрд аннигилирует. Допустим какими-то правдами или не правдами компании удается списать половину, а операционная прибыль возвращается в лучшие годы и составляет 15 млрд рублей. Даже тогда компания будет оценена в 5-6 операционных прибылей, что как минимум дороже ликвидных и безпроблемных ММК, НЛМК и Северстали.
Единственный полуфантастический сценарий на котором можно заработать, заключается в том, что банки забирают ЧМК себе за долги и почему-то прощают ей весь долг. Лишь тогда акции действительно имеют некий потенциал, но ставить собственные деньги на подобное развитие событий несколько наивно.
Тем более, что банкротство Мечела пока не на повестке, а значит самый реальный сценарий — консервация ситуации на долгое время и безыдейный боковик. Лично мне как-то не улыбается сидеть в капитале компании у которой потенциально 150 млрд долгов, нет дивидендов, перспектив развития и хоть каких-то разумных предпосылок к росту капитализации. Акции ЧМК точно покупать не стоит.
*Не является индивидуальной инвестиционной рекомендацией.
Наши сообщества:
Вконтакте — «Борода Инвестора»
Вконтакте — «ИнвестТема»
Telegram «БородаИнвест»
3.6К |
Читайте на SMART-LAB:

USD/JPY на пути к максимумам: выйдет ли Банк Японии на охоту?
После короткой передышки в консолидации пара USD/JPY пробила линию краткосрочного даунтренда (пунктир на графике) и снова нацелилась на ключевой...

14:30


теги блога БородаИнвест
- 3 эшелон
- Activision Blizzard
- buyback
- EBITDA
- En+
- IPO
- it
- Netflix
- TCS Group
- Tesla
- Veon
- авиаперевозки
- акции
- акционеры
- американский рынок
- анализ
- аналитика
- Аэрофлот
- Банк Санкт-Петербург
- Башнефть
- Белуга Групп
- билайн
- БородаИнвест
- БСП
- ВСМПО-АВИСМА
- ВТБ
- выручка
- Газпром
- генерация
- ГМК НорНикель
- Гуцериев
- дивиденды
- долг
- Золото
- ИнвестГазета
- инвестиции
- ИнтерРАО
- Казаньоргсинтез
- ключевая ставка ЦБ РФ
- Коршуновский ГОК
- Костин
- кризис
- Лента
- Лукойл
- Магнит
- Маск
- менеджмент
- Мечел
- ММК
- МРСК
- МРСК Волги
- МРСК ЦП
- МСФО2019
- накопления
- нефтегазовый сектор
- Нижнекамскнефтехим
- Нижнекамскшина
- никель
- НМТП
- Новатэк
- облигации
- ОВК
- ОГК-2
- отчетность
- Палладий
- Полиметалл
- Полюс золото
- прогноз по акциям
- Ренессанс Страхование
- ретейл
- Росгосстрах
- Роснефть
- Россети
- Россети Ленэнерго
- Ростелеком
- РСБУ
- РСБУ2019
- Русгидро
- самараэнерго
- Сафмар
- Сбербанк
- Селигдар
- Татнефть
- телекоммуникации
- Тесла
- тинькофф
- титан
- ТМК
- Уральская кузница
- философия
- фондовый рынок
- ФСК Россети
- ЧМК
- электрокар
- Эльга
- энергетика
- энергетики
- Яндекс
- Яндекс компания