


Информация


Андрей Ванин


Промомед: бизнес растёт, а акции стоят на месте
- 22 сентября 2026, 15:19
- |
- Андрей Ванин


Вышел новый видеообзор отчётности Промомеда за первое полугодие 2026 года.
Компания снова резко увеличила выручку и прибыль, но котировки почти не реагируют. В ролике разбираю, почему сильные цифры пока не двигают акции и насколько опасна зависимость бизнеса от препаратов для лечения диабета и ожирения.
Отдельно смотрю на отрицательный денежный поток, оценку акций и главный риск — что рост продаж замедлится раньше, чем ждут инвесторы. В конце отвечаю на вопрос, вижу ли я в текущей цене возможность или рынок справедливо ждёт замедления роста.
📺 Смотреть на YouTube
📺 Смотреть в VK Видео
Не является индивидуальной инвестиционной рекомендацией.
- комментировать
- 329
- Комментарии ( 0 )
ИИ в фарме: уже есть реальный эффект
- 19 сентября 2026, 15:58
- |
- Андрей Ванин
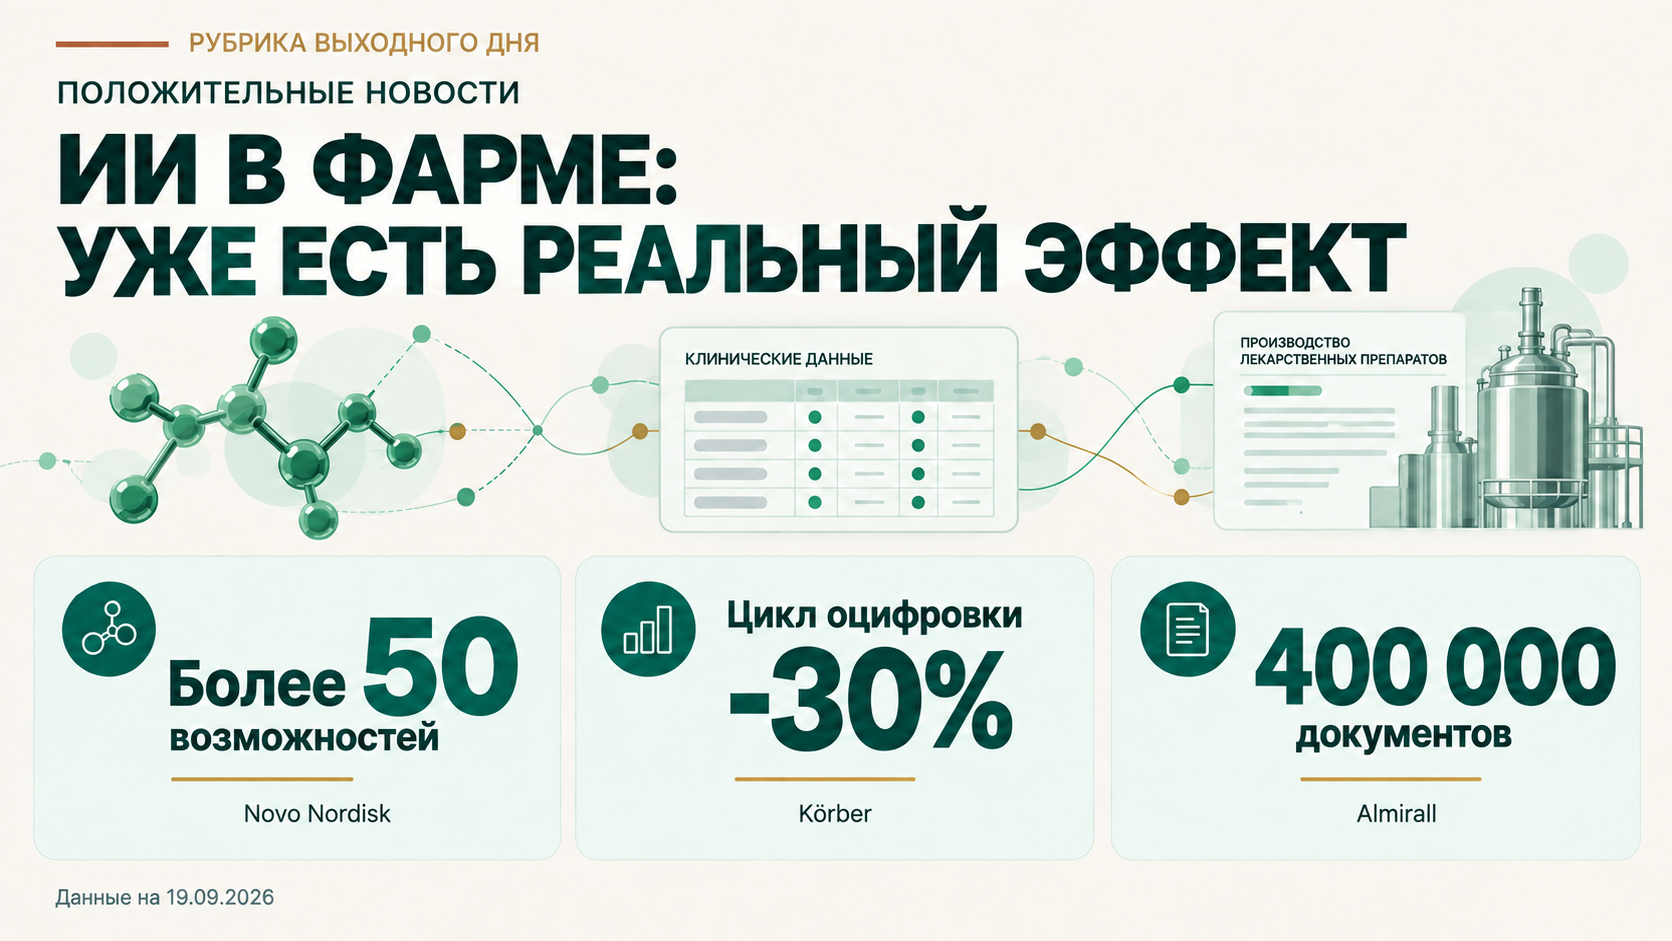
Рубрика выходного дня — положительные новости
Речь не о том, что ИИ уже «изобретает лекарства вместо учёных». Для меня важнее другое: в фарме появляются рабочие внедрения и пилоты с измеримым эффектом, а не только эксперименты с чат-ботами.
Что именно произошло14 сентября Microsoft собрала несколько кейсов фармкомпаний, где ИИ уже встроен в реальные рабочие процессы — исследования, производство и работу с документами.
Самый интересный для меня пример — Novo Nordisk. Компания сделала ИИ-агента, который работает с её собственными клиническими данными. Исследователь может задать вопрос обычным языком, а система помогает построить статистический анализ и проверить гипотезу. Окончательное решение остаётся за специалистом.
Раньше команда могла прорабатывать 5-10 сильных идей за квартал. Теперь, по совместному кейсу Novo Nordisk и Microsoft, система позволяет оценивать более 50 возможностей. Для части исследовательских задач компании сообщают о сокращении времени получения результата с недель до минут.
( Читать дальше )
Бензин может стать новым индикатором инфляции
- 18 сентября 2026, 16:25
- |
- Андрей Ванин

Розничный АИ-92 с начала года подорожал на 21,4% при общей инфляции 4,74%. На бирже тонна АИ-92 выросла с 55,3 тыс. рублей 12 января до 69,6 тыс. 17 сентября. От пика цена откатила на 4,8%, но остаётся на 25,8% выше января. Это пока не победа.
Для меня оптовая цена бензина становится ранним индикатором инфляции. Сначала меняется биржа, затем через запасы движение доходит до АЗС, перевозок и других товаров. Налоги, демпфер и наценка сглаживают связь, но не отменяют её.
Главный риск — производство. Росстат точные объёмы не публикует. По оценке МЭА, выпуск бензина в России снизился на 20% год к году, дизеля — почти на 30%, а переработка упала до 3,8 млн баррелей в сутки.
МЭА ждёт около 4 млн баррелей в сутки до конца 2026 года и в 2027-м. EA Analytics допускает 4,2 млн уже в сентябре после ремонтов, если не будет новых повреждений. Обе оценки означают лишь частичное восстановление: обычный летний уровень — 5,3-5,5 млн. Минэнерго численный прогноз не даёт.
Дефицит перестал быть только российским
( Читать дальше )
Пять IT-компаний: кто выполняет обещания
- 17 сентября 2026, 15:12
- |
- Андрей Ванин

Вышел новый видеообзор Астры, Arenadata, Базиса, Positive Technologies и Диасофта. Сравнил не только результаты за первое полугодие 2026 года, но и то, как компании выполняли собственные прогнозы в 2024-2025 годах.
В ролике показываю, кто выполняет обещания уже несколько лет, у кого рост выручки не превращается в такую же прибыль и какие компании начали выходить из затяжного спада.
Отдельно объясняю, почему результаты первого полугодия могут давать обманчивую картину. В конце видео собрал свой рейтинг всех пяти компаний.
📺 Смотреть на YouTube
📺 Смотреть в VK Видео
Не является индивидуальной инвестиционной рекомендацией.
Риски реализовались - МТС меняет див политику
- 16 сентября 2026, 17:59
- |
- Андрей Ванин

В предыдущем обзоре МТС я писал, что для оценки акций важнее всего новая дивидендная политика. Основной бизнес растёт, но главный вопрос для акционера был простым: сохранят ли 35 рублей на акцию?
Теперь ответ есть: фиксированный ориентир в 35 рублей в новую политику не вошёл. МТС планирует возвращать акционерам не менее 70 млрд рублей в год, но часть этой суммы направлять на выкуп акций. Для инвестора, который рассчитывает на регулярные денежные выплаты, это существенное изменение и на мой взгляд негативное.
70 млрд рублей сохраняются как цель, но не целиком как дивиденды
15 сентября совет директоров утвердил политику на 2027-2028 годы. Базовый ориентир — до 20% OIBDA, операционной прибыли до амортизации. Из общей суммы возврата компания намерена направлять 70% на дивиденды и 30% на обратный выкуп. Таким образом, дивидендная часть соответствует ориентиру до 14% OIBDA, а выкуп — до 6%.
Минимальная цель по общей сумме — 70 млрд рублей в год. При указанной пропорции это 49 млрд дивидендами и 21 млрд на выкуп. На нынешнее количество акций приходится примерно 24,5 рубля денежного дивиденда. Почти на 30% меньше прежних 35 рублей.
( Читать дальше )
Валютные облигации: почему доллар вырос сильнее
- 16 сентября 2026, 13:36
- |
- Андрей Ванин

С 1 июня по 15 сентября доллар подорожал с 71,02 до 84,34 рубля, на 18,7%. Валютные облигации в рублях тоже выросли, но прибавка оказалась заметно скромнее. Особенно у длинных выпусков.
Для сравнения взял семь бумаг. Вот рост их рублёвой цены, с указанием срока погашения:
- ГазКЗ-27Д, март 2027 — +15,6%.
- ФосАгро2П3, сентябрь 2027 — +13,7%.
- НОВАТЭК1Р3, февраль 2028 — +12,5%.
- СибурХ1Р03, август 2028 — +12,2%.
- Газпнф5P1R, март 2029 — +10,8%.
- НОВАТЭК1Р5, январь 2030 — +9,6%.
- ГазКЗ-31Д, июль 2031 — +5,8%.
Это изменение цены без накопленного купона и купонных выплат, а не полный заработок инвестора.
Все семь выпусков за это время подешевели в долларах. Получилось два встречных движения: курс тянул рублёвую стоимость вверх, а снижение цены самой облигации отнимало часть этой прибавки.
Одной ФРС это падение не объяснить
У семи рассмотренных выпусков доходности выросли на 2,9-4,9 процентного пункта, а у гособлигаций США близкого срока — на 0,4-0,6 пункта. Значит, российские бумаги переоценились гораздо сильнее американского рынка.
( Читать дальше )
Инарктика: продажи восстановились, но рост пока требует денег
- 14 сентября 2026, 13:27
- |
- Андрей Ванин

Вышел новый видеообзор отчётности Инарктики за первое полугодие 2026 года.
Выручка выросла на 38%, до 13,8 млрд рублей. Без переоценки выращиваемой рыбы и готовой продукции чистая прибыль составила 1,6 млрд рублей, а с её учётом компания получила убыток 0,4 млрд. Продажи восстановились, но итоговый результат по-прежнему сильно зависит от стоимости и состояния рыбы.
Свободный денежный поток остался отрицательным: минус 2,6 млрд рублей. На выращивание рыбы деньги нужны сейчас, а вернутся они после продажи. Пока этот разрыв увеличивает долг.
В видео разбираю перспективы восстановления прибыли, дивиденды и главные риски бизнеса.
Мой вывод: Инарктика интересна как ставка на восстановление. Теперь важно, чтобы рост продаж приносил больше прибыли и денег, а не только увеличивал долг.
📺 Смотреть на YouTube
📺 Смотреть в VK Видео
📊 Показатели компании
🔗 Больше информации
Не является индивидуальной инвестиционной рекомендацией.
FabricaONE.AI: около 19% годовых с выплатами каждый месяц
- 10 сентября 2026, 11:54
- |
- Андрей Ванин

FabricaONE.AI - разработчик программного обеспечения из группы «Софтлайн». Объединяет Bell Integrator, SL Soft, «Девелонику» и другие ИТ-компании. Разрабатывает программы на заказ, внедряет готовые решения и инструменты ИИ. Такой набор услуг позволяет вести клиента от разработки до поддержки.
Бизнес растёт, но результат зависит от второго полугодия
По оценке компании за 2025 год с учётом приобретённых активов и без закрытых направлений:
- Выручка - 25,5 млрд рублей, рост на 12,9%.
- Скорректированная EBITDA - 4,8 млрд рублей, рост на 21,7%. Рентабельность - 18,8%.
- Чистая прибыль - 3,0 млрд рублей.
Бизнес стал больше и зарабатывает больше с каждого рубля выручки. Однако в первом полугодии 2026 года, при росте выручки на 15,5%, сохранился убыток 334 млн рублей. Он сократился с 747 млн рублей годом ранее. Компания улучшает результат, но сильно зависит от более доходного второго полугодия.
Купон фиксирован до августа 2028 года
- Выпуск - iФабрик1Р1, серия 001Р-01.
( Читать дальше )
Аренадата: выручка выросла на 86%, но прибыль года решит четвёртый квартал
- 09 сентября 2026, 18:39
- |
- Андрей Ванин

Выручка почти удвоилась, убыток заметно сократился. Отчёт стал лучше, но я бы не спешил переносить этот рост на весь год. У Аренадаты сильная сезонность: основные продажи и прибыль приходятся на конец года. Именно от него сейчас зависит привлекательность акций.
Прошлая эффективность бизнеса
Аренадата зарабатывает в основном в конце года
Компания разрабатывает программы для хранения и обработки данных. Крупные заказчики переходят на российское ПО, и это помогает Аренадате расти. Но зарплаты и разработку нужно оплачивать весь год, а основные лицензионные продажи приходят ближе к его концу. Отсюда и большая разница между результатами полугодий.
( Читать дальше )
Четыре нефтяника: кому рост цен на нефть помог больше
- 08 сентября 2026, 21:33
- |
- Андрей Ванин

Вышел новый видеообзор отчётности Роснефти, ЛУКОЙЛа, Газпром нефти и Татнефти за первое полугодие 2026 года.
Разбираю, как цены на нефть и курс рубля повлияли на результаты компаний, почему рост прибыли не всегда означает больше денег на дивиденды и у кого сильнее долговая нагрузка. Сравниваю оценку акций и объясняю свой выбор среди четырёх нефтяников.
📺 Смотреть на YouTube
📺 Смотреть в VK Видео
Не является индивидуальной инвестиционной рекомендацией.
теги блога Андрей Ванин
- Ferrari
- HeadHunter
- HENDERSON
- MOEX
- S&P500
- X5
- X5 Retail Group
- акции
- акции Канады
- анализ
- анализ золота
- Андрей Ванин
- аэрофлот
- БАЗИС
- банки
- Баффет
- бизнес
- бинбанк
- бэктестинг
- валюта
- ВИ.ру
- Внебиржевой рынок
- Всеинструменты.ру
- выручка
- Газпромнефть
- денежная масса России
- депозиты
- Детский мир
- дефляция
- Диасофт
- дивиденды
- дивиденды госкомпаний
- динамика
- дом.рф
- доход
- ИИС
- Инарктика
- инвестиции
- интервью
- инфляция
- инфляция в России
- карьера
- клуб
- ключевая ставка цб рф
- компании
- криптовалюта
- курсы
- кэшфлоу
- лента
- лукойл
- м.видео
- М2 РФ
- мвидео
- мечел
- МСФО
- МТС
- начало
- нефть
- облигации
- обучение
- ОЗОН Фармацевтика
- операционные результаты
- отчетность компаний
- отчеты МСФО
- отчётность
- оценка
- пассивныйдоход
- пример
- прогноз по акциям
- Промомед
- разбор
- разумныйинвестор
- рейтинг
- Ренессанс страхование
- роснефть
- российские акции
- ростелеком
- рубль
- Русская аквакультура
- рыночная капитализация
- сбербанк
- северсталь
- совет
- сургутнефтегаз
- татнефть
- тинькофф банк
- трейдер
- удобрения
- фармацевтика
- финансовый анализ
- фондовый рынок
- фондовыйрынок
- фосагро
- ФРС США
- ФСК Россети
- фундаментал
- ЦИАН
- Черкизово
- экономика России
- эмитент