

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Treygolni_shar
Фундаментальный анализ по British American Tobacco
- 10 декабря 2021, 08:27
- |

Всем доброе утро!
Выкладываю фундаментальный анализ по British American Tobacco
В самом низу вы можете прочитать основы, дополнение и лично мое мнение.
Хорошего прочтения и просмотра.
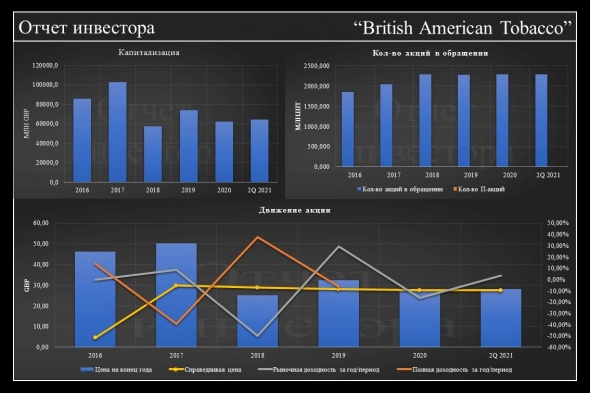
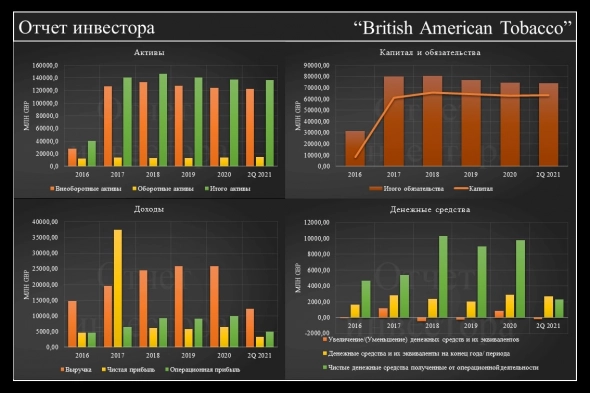
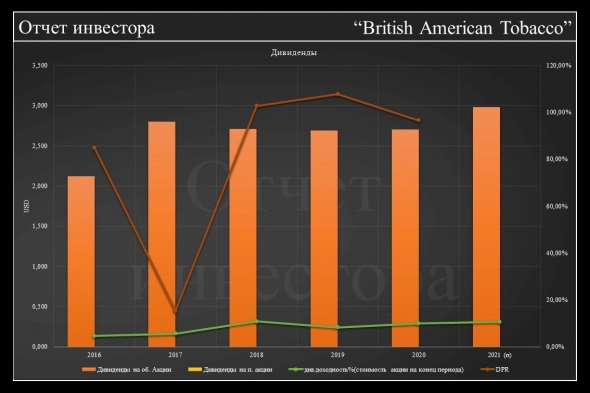
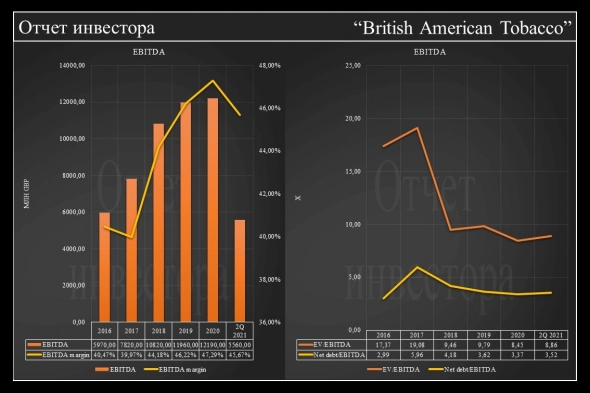
Выкладываю фундаментальный анализ по British American Tobacco
В самом низу вы можете прочитать основы, дополнение и лично мое мнение.
Хорошего прочтения и просмотра.


Основное по компании «British American Tobacco» на основе средних значений за 2021г.
- Среднегодовой темп выручки 11,81%
- Среднегодовой темп чистой прибыли 6,61%
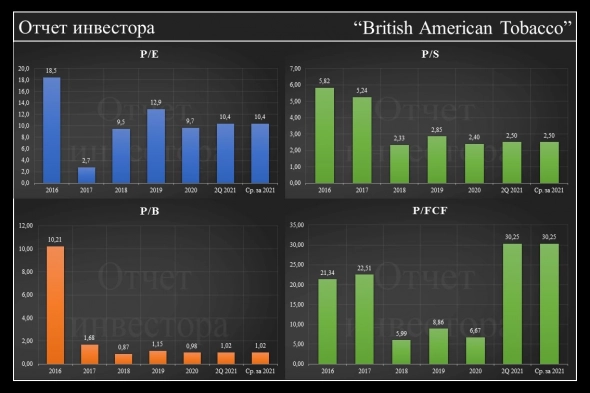
- P/E акция будет окупаться 10,38лет, акции компании оптимально оценены.
- Коэффициент «Цена-Выручка» показывает, что компания переоценена рынком, инвестор платит 2,50GBP за 1руб дохода.
- По коэффициенту P/B, каждый 1GBP вложенный в компанию, инвестору достаётся имущество компании на 0,98GBP. люди готовы платить больше, чем стоит все её имущество.
- P/FCF низкое финансовое состояние.
- FCF на одну акцию компании составляет 0,92GBP.
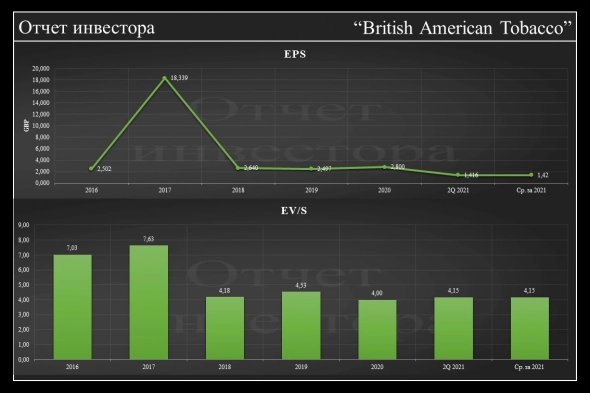
- По EV/S компания стоит 4,15 годовых выручек.
- На одну акцию приходится 1,41GBP чистой прибыли.
- EV/EBITDA переоценена рынком.
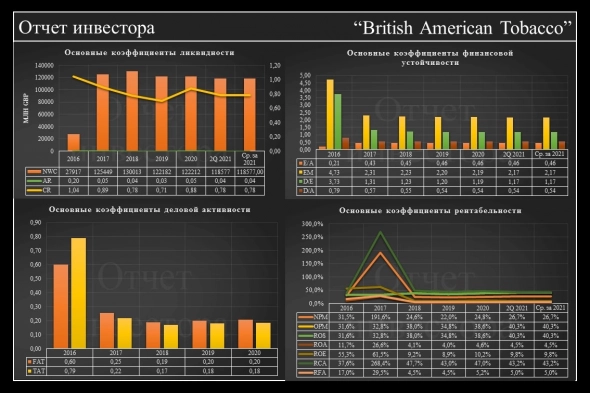
- По D/E финансово устойчива.
- CR: низкая платежеспособность.
- NPM: Доля чистой прибыли в объеме продаж 26,69%
- OPM: Доля операционной прибыли в объеме продаж 40,30%
- ROA: Эффективность использования активов компании 4,52%
- ROE: Эффективность акционерного капитала 9,80%
- RCA: Эффективность оборотных средств 43,15%
- RFA: Эффективность основных средств 5,05%
- Справедливая стоимость: 27,51GBP
Другие отчеты вы можете посмотреть в моем телеграмм канале.
Мое мнение: За счет постепенного увеличения выручки и снижением обязательств, бумагу можно взять в свой див. портфель с целью дивидендов под 7-8%. Сейчас компания стоит свою справедливую стоимость. За счет роста популярности электронных сигарет, ожидаю повышение дивидендов.
Дополнение:
- Выручка выросла на 8,1% благодаря росту новых категорий и частичному восстановлению после последствий COVID-19 в предыдущем году.
- Рост объема пара ускоряется, увеличившись на 70%, при этом самый высокий показатель по привлечению потребителей за всю историю составил + 0,9 млн до 7,5 млн.
- Приверженность коэффициенту выплаты дивидендов 65% и рост в стерлинговом выражении.
- Чистые денежные средства, полученные от операционной деятельности, снизились на 35,3%.
- Ожидается, что рост скорректированной разводненной прибыли на акцию за весь год будет обусловлен валютным кризисом в размере около 7%.
643
Читайте на SMART-LAB:
Займер – в шорт-листе конкурса годовых отчетов Московской биржи
Годовой отчет Займера за 2025 год вошел в шорт-лист Гран-при XXIX конкурса годовых отчетов Московской биржи в номинации «Лучший годовой отчет...

03 ноября 2026, 14:30
Акции есть, а продать нельзя: 5 страшных историй
В обычный день брокеры выглядят примерно одинаково: котировки движутся, сделки исполняются, портфель показывает прибыль или убыток. Как устроен...

02 ноября 2026, 10:08


теги блога Отчет инвестора
- Fix Price
- tesla
- World invest
- акции
- акции роста
- акции США
- анализ
- анализ компании
- Белуга
- Белуга Групп
- биржа
- биржа рф
- биткоин
- газ
- Газпром
- газпром акции
- Газпромнефть
- ГМК НорНикель
- дивидендные акции
- дивиденды
- доллар
- защитный актив
- золото
- инвестиции
- инвестиции в акции
- Инвестиции в РФ
- компании
- компания
- коэффициент
- криптовалюта
- Лидеры роста
- лидеры роста за день
- Лукойл
- Магнит
- магнит ао
- мечел
- ММК
- МосБиржа
- мосэнерго
- мосэнерго а.о
- МТС
- мтс ао
- мтс мобильные телесистемы
- мультипликаторы
- нефть
- новости
- Норникель
- облигации
- отчет компании
- отчеты
- отчёт
- Отчёты компаний
- полюс
- Полюс Голд
- Полюс Золото
- Полюс-Золото
- ПолюсЗолото
- прогноз акций
- прогноз по акциям
- ритейлеры
- Роснефть
- россети
- российские акции
- Ростелеком
- Ростелеком АО
- Ростелеком преф
- рубль
- Русагро
- РусАгро.AGRO
- русгидро
- Северсталь
- смартлаб
- сталь
- сша
- татнефть
- Татнефть облигации
- Татнефть преф
- тгк
- ТГК-1
- топ-5
- топ-5 акций
- Финансовые новости
- финансовый анализ
- фондовые новости
- фондовый рынок
- фондовый рынок
- фондовый рынок России
- фондовый рынок сша
- Фосагро
- фундаментальный анализ
- Фундаментальный анализ акций
- ценные бумаги
- что купить
- экономические новости
- энергосбыт
- эфир
- Юнипро
- Яндекс
- Яндекс Инвестиции
- Яндекс компания