


Информация


Блог им. Zek_Sinica
НЛМК 2 кв 2019. Продолжение цикла снижения маржинальности у металлургов.
- 26 июля 2019, 13:53
- |
- Жека Аксельрод


Еще на отчете за 1 кв 2019, стали заметны проблемы металлургов. Я тогда не говорил, и не говорю сейчас, что компании нужно шортить, они обанкротятся и тд. Но в данный момент, возможно лучше поискать другие компании для инвестиций.
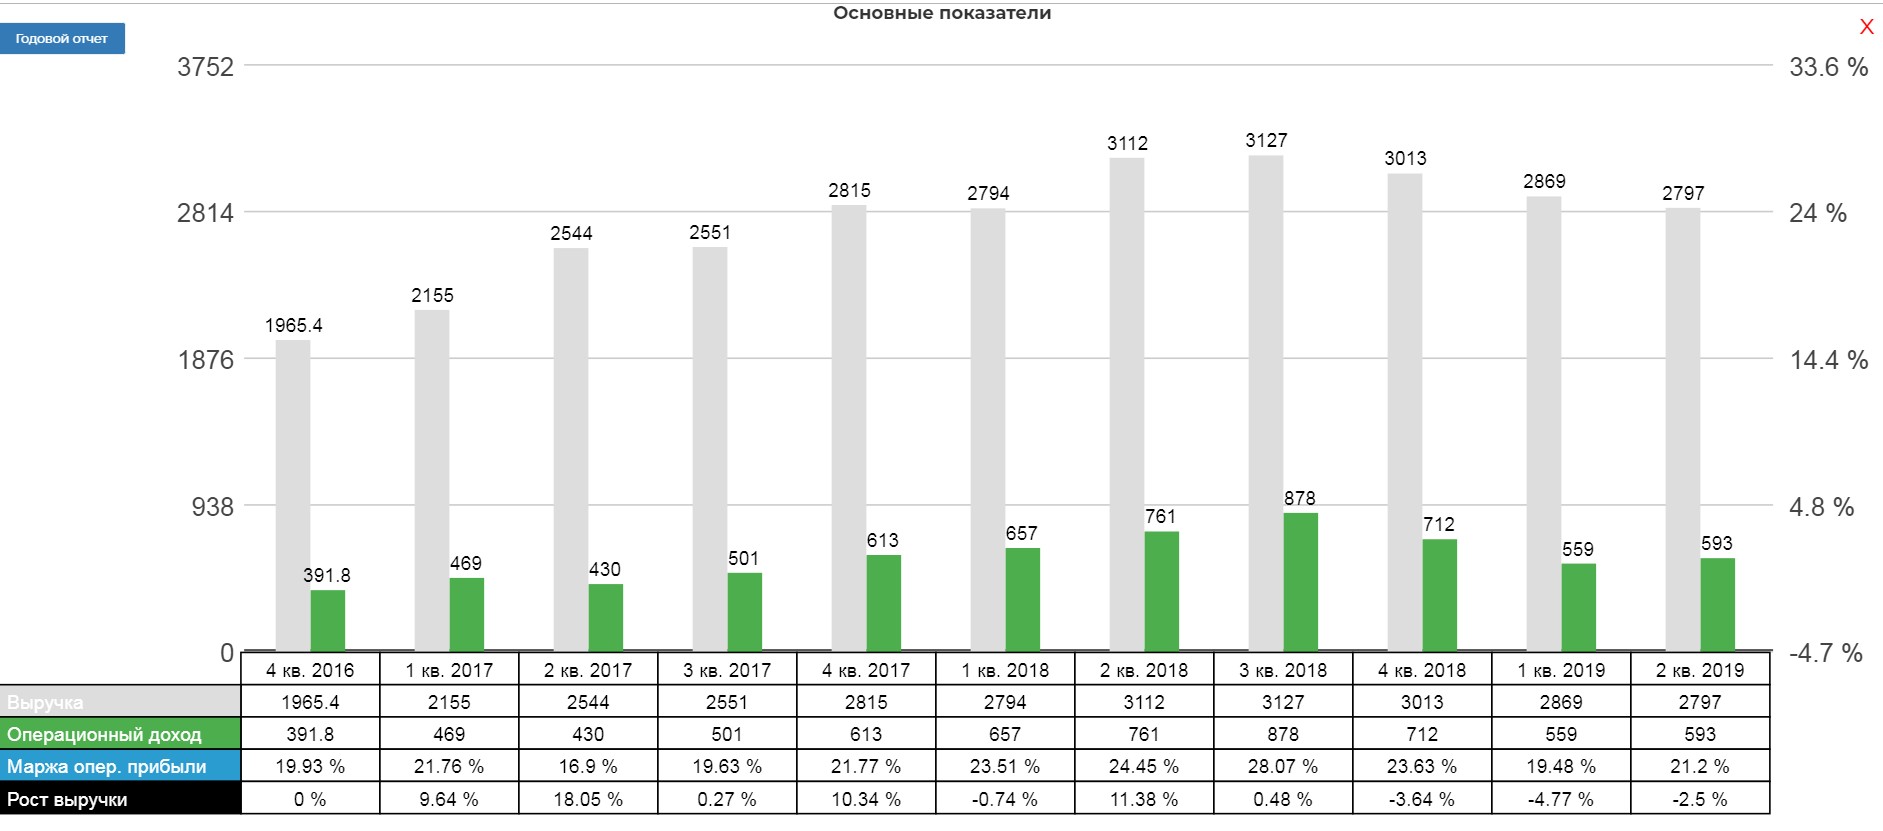
Выручка снизилась на 10% до 2797 млн.$. Пострадала не только выручка, но и операционная прибыль до 593 млн.$
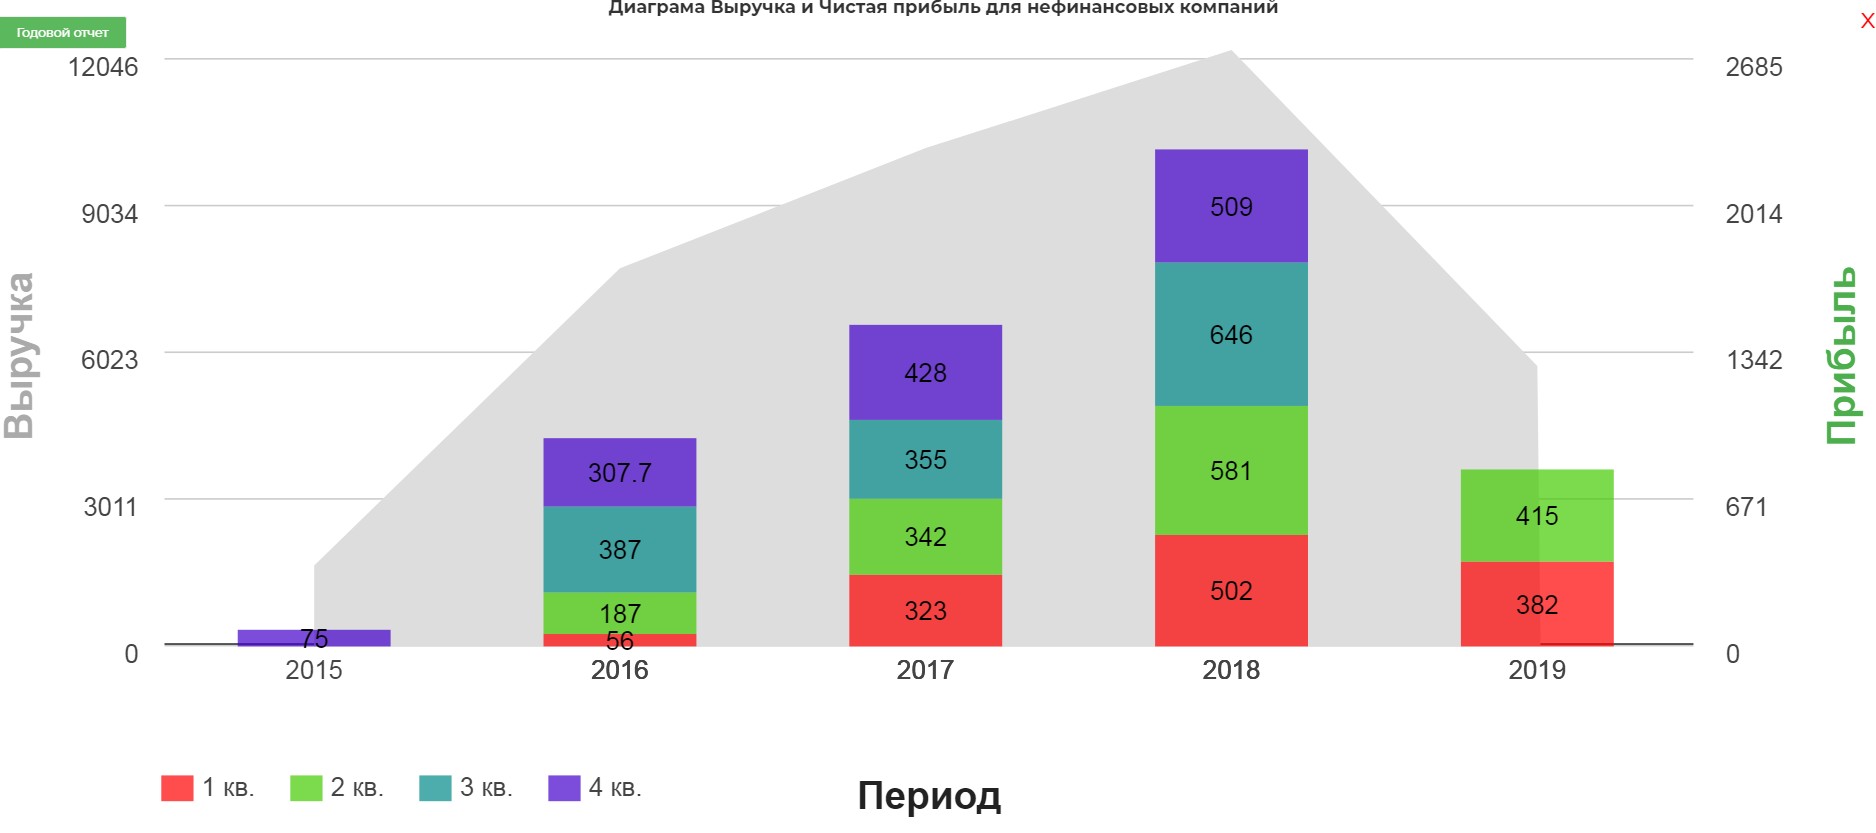
Чистая прибыль снизилась до 415 млн. По полугодиям это уже снижение почти на 30%! С 1083 до 796 млн.$.
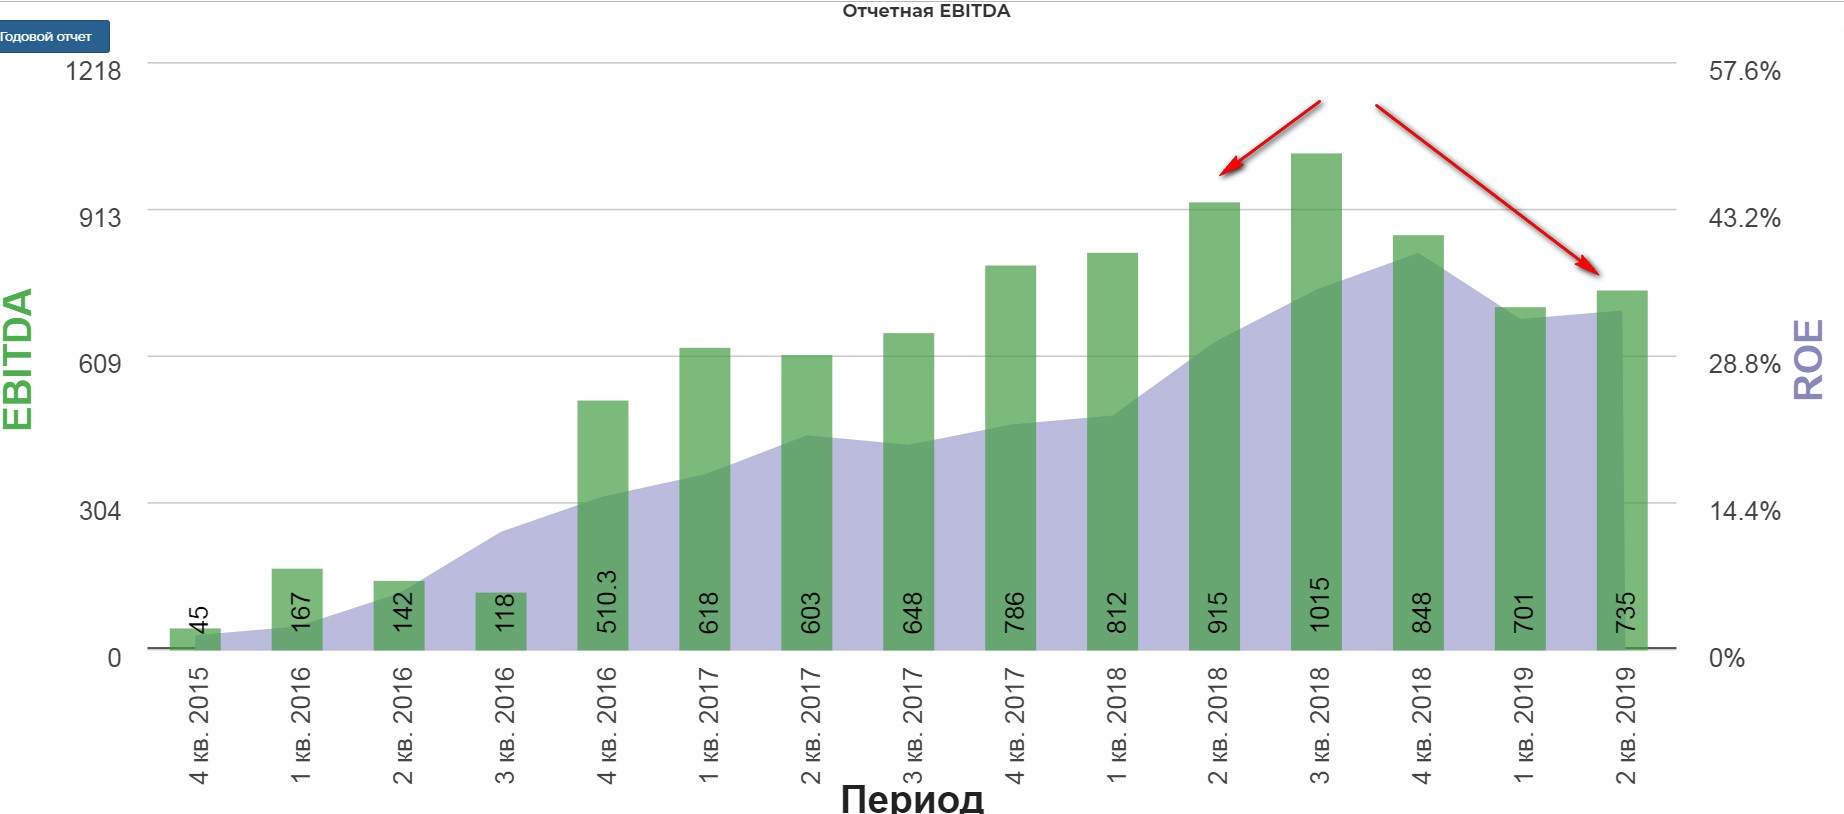
Какой будет отчет у ММК, если даже у НЛМК падение EBITDA до 735 млн! Аж на 20% г/г.
Компания платит дивиденды в долг.
Дивидендная доходность* за 2 квартал 2019 года составит 14,6%. Общая сумма дивидендов к выплате за 2 квартал 2019 года эквивалентна 136% свободного денежного потока Группы НЛМК за соответствующий период по данным консолидированной финансовой отчетности, подготовленной в соответствии с МСФО
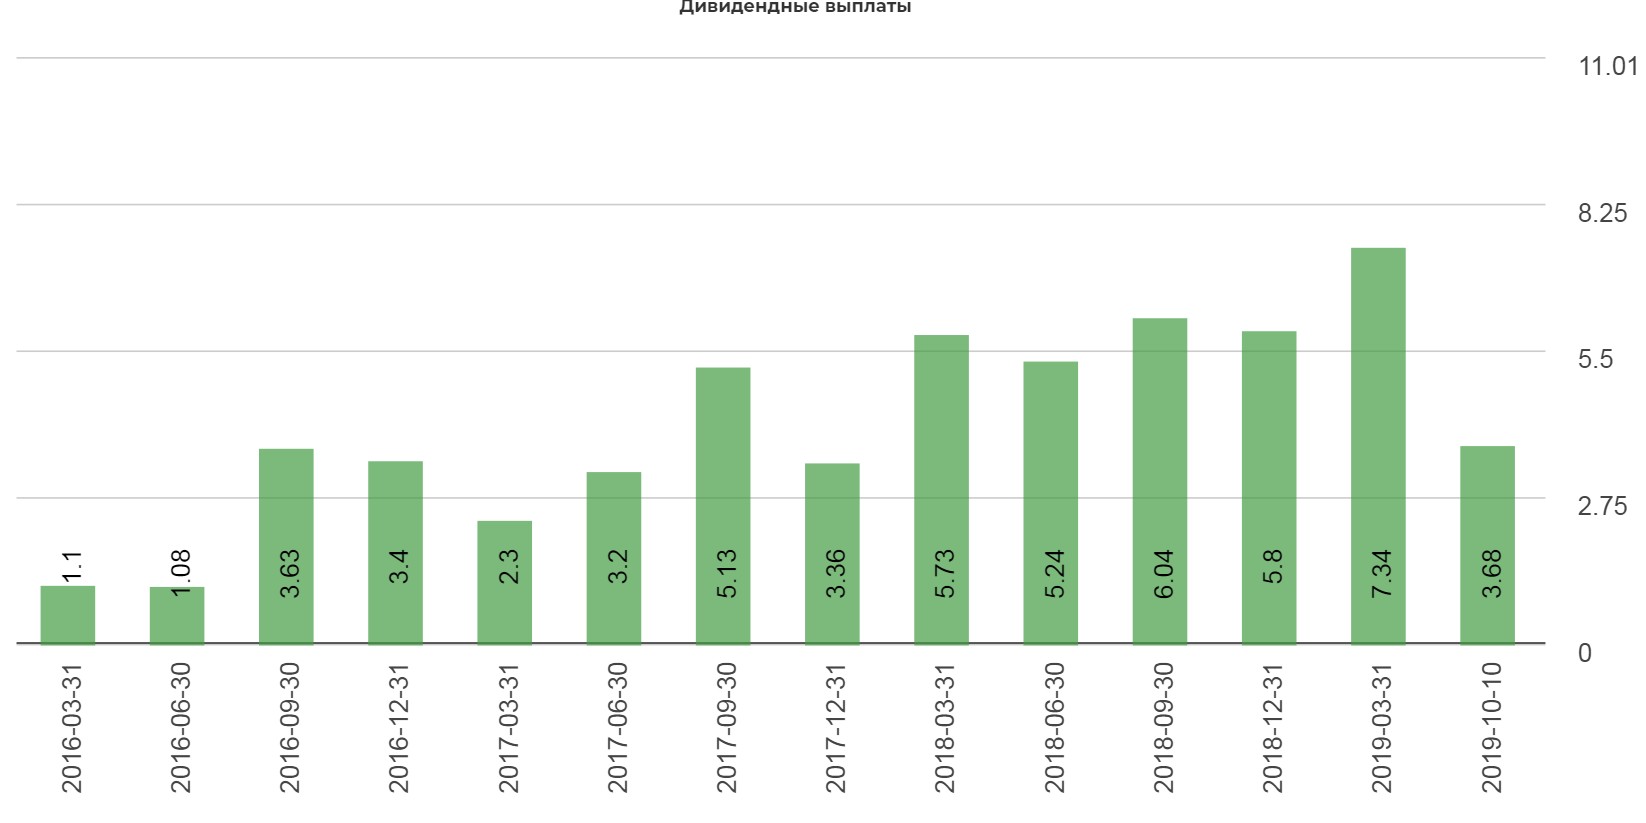
Но это не помешало дивидендам уменьшится до 3,68 с 5,8.
Конечно, столь крупная компания может достаточно долго платить и работать в долг. Даже капекс повысили до 405 млн. $.
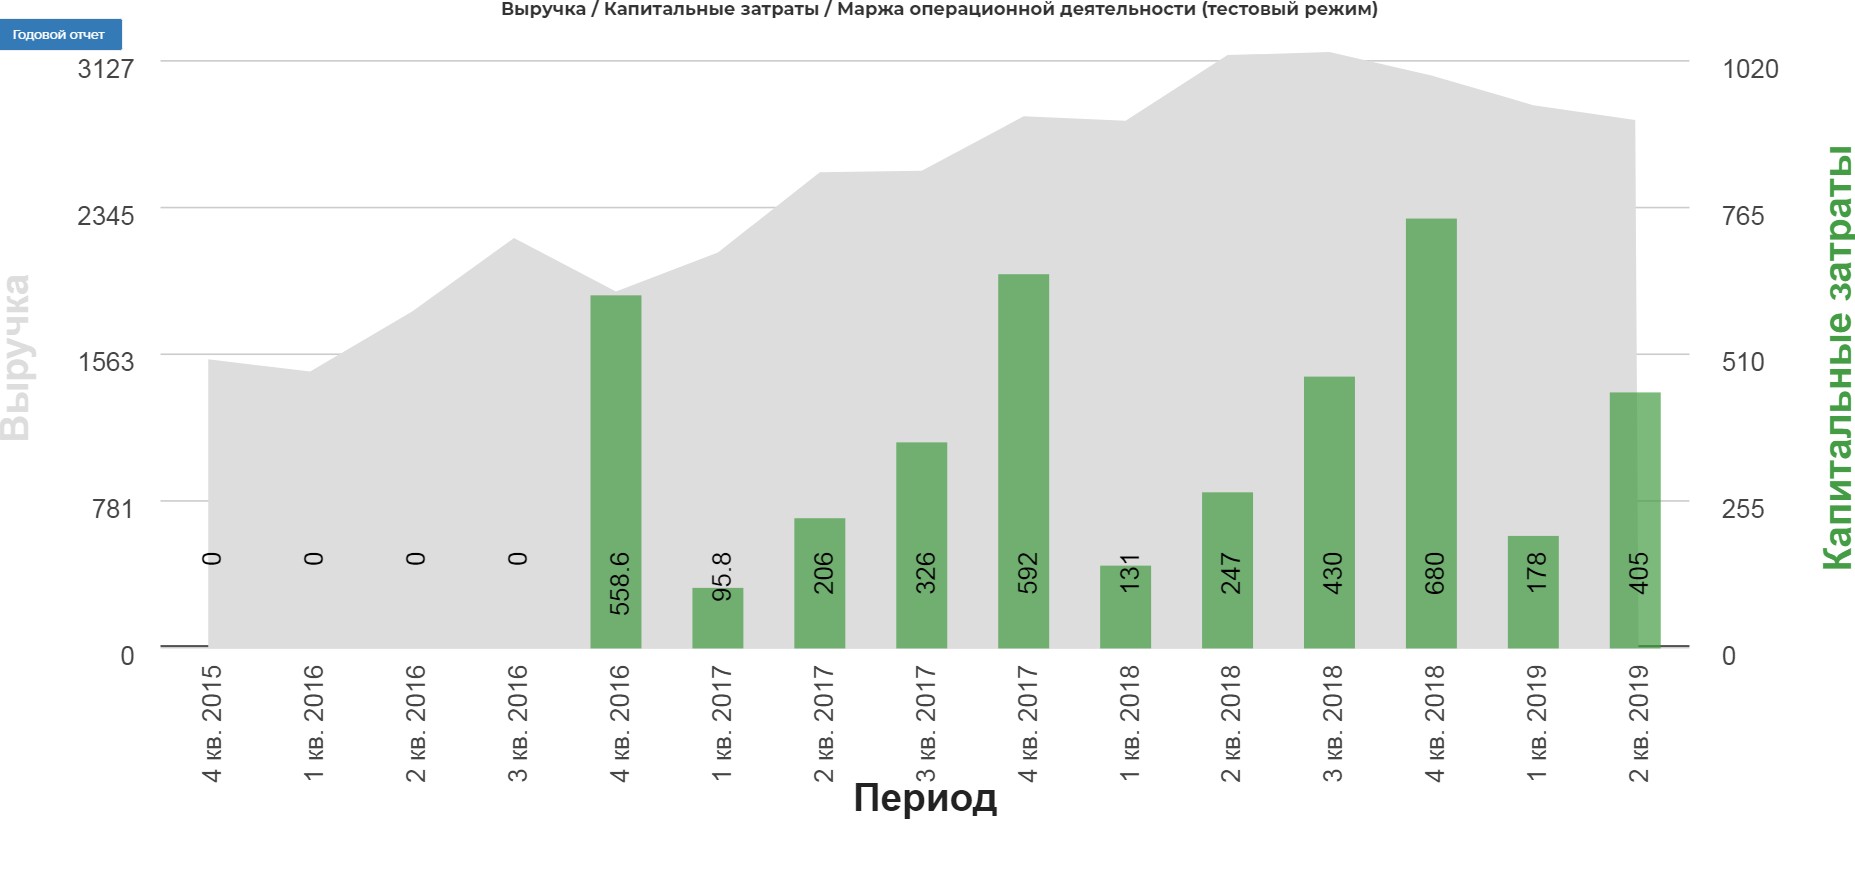
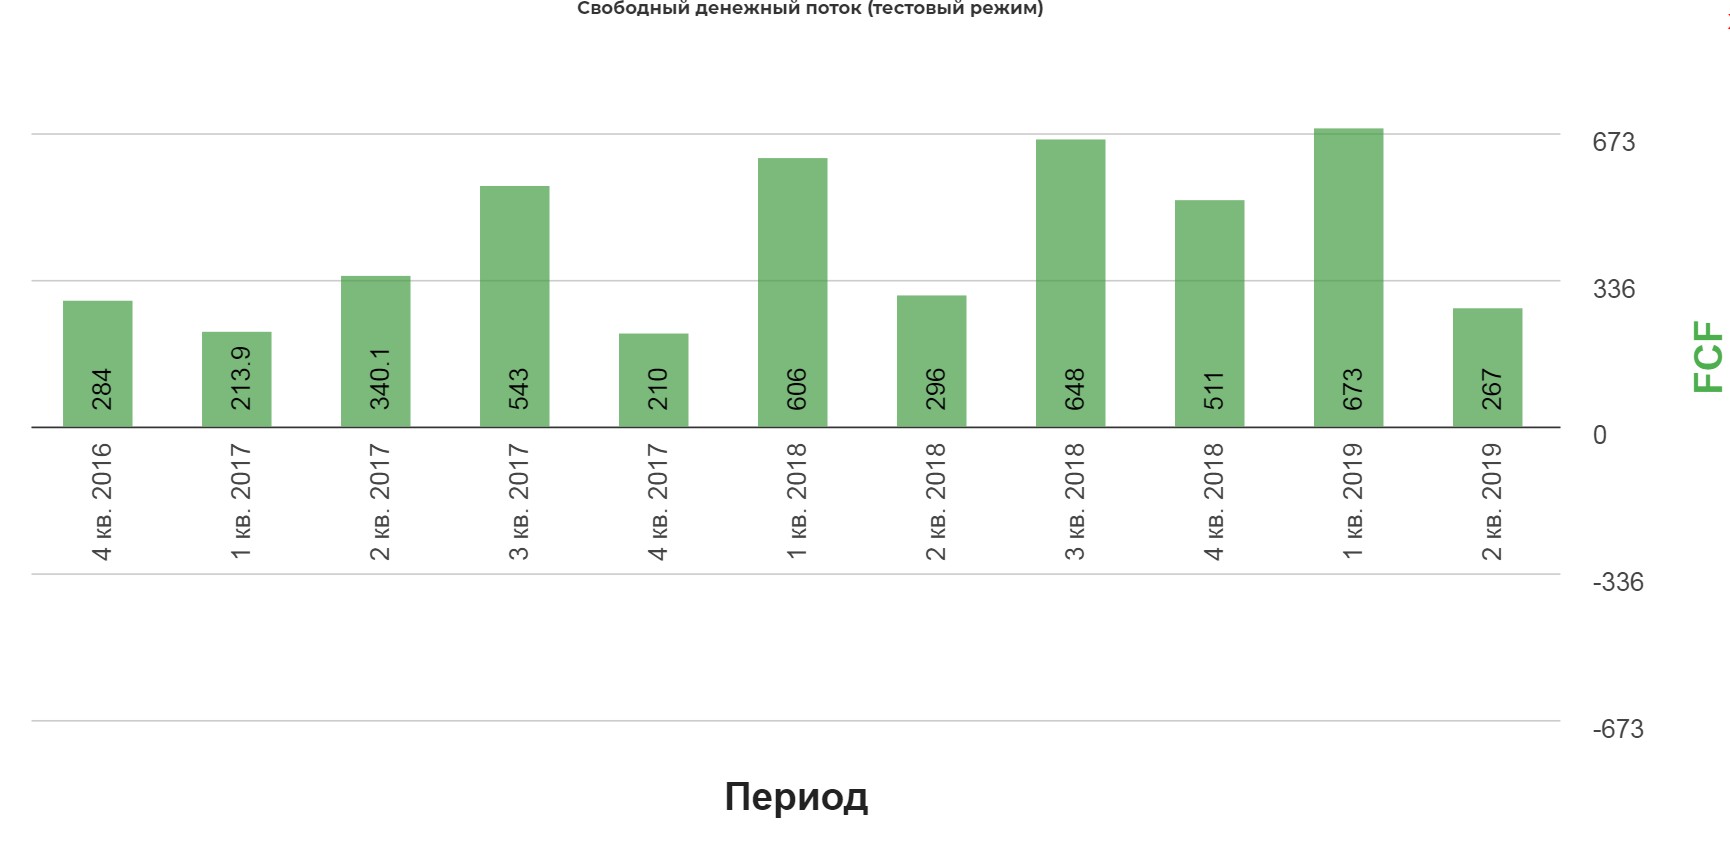
Это сразу же задавило на FCF. Первое снижение за последние кварталы.
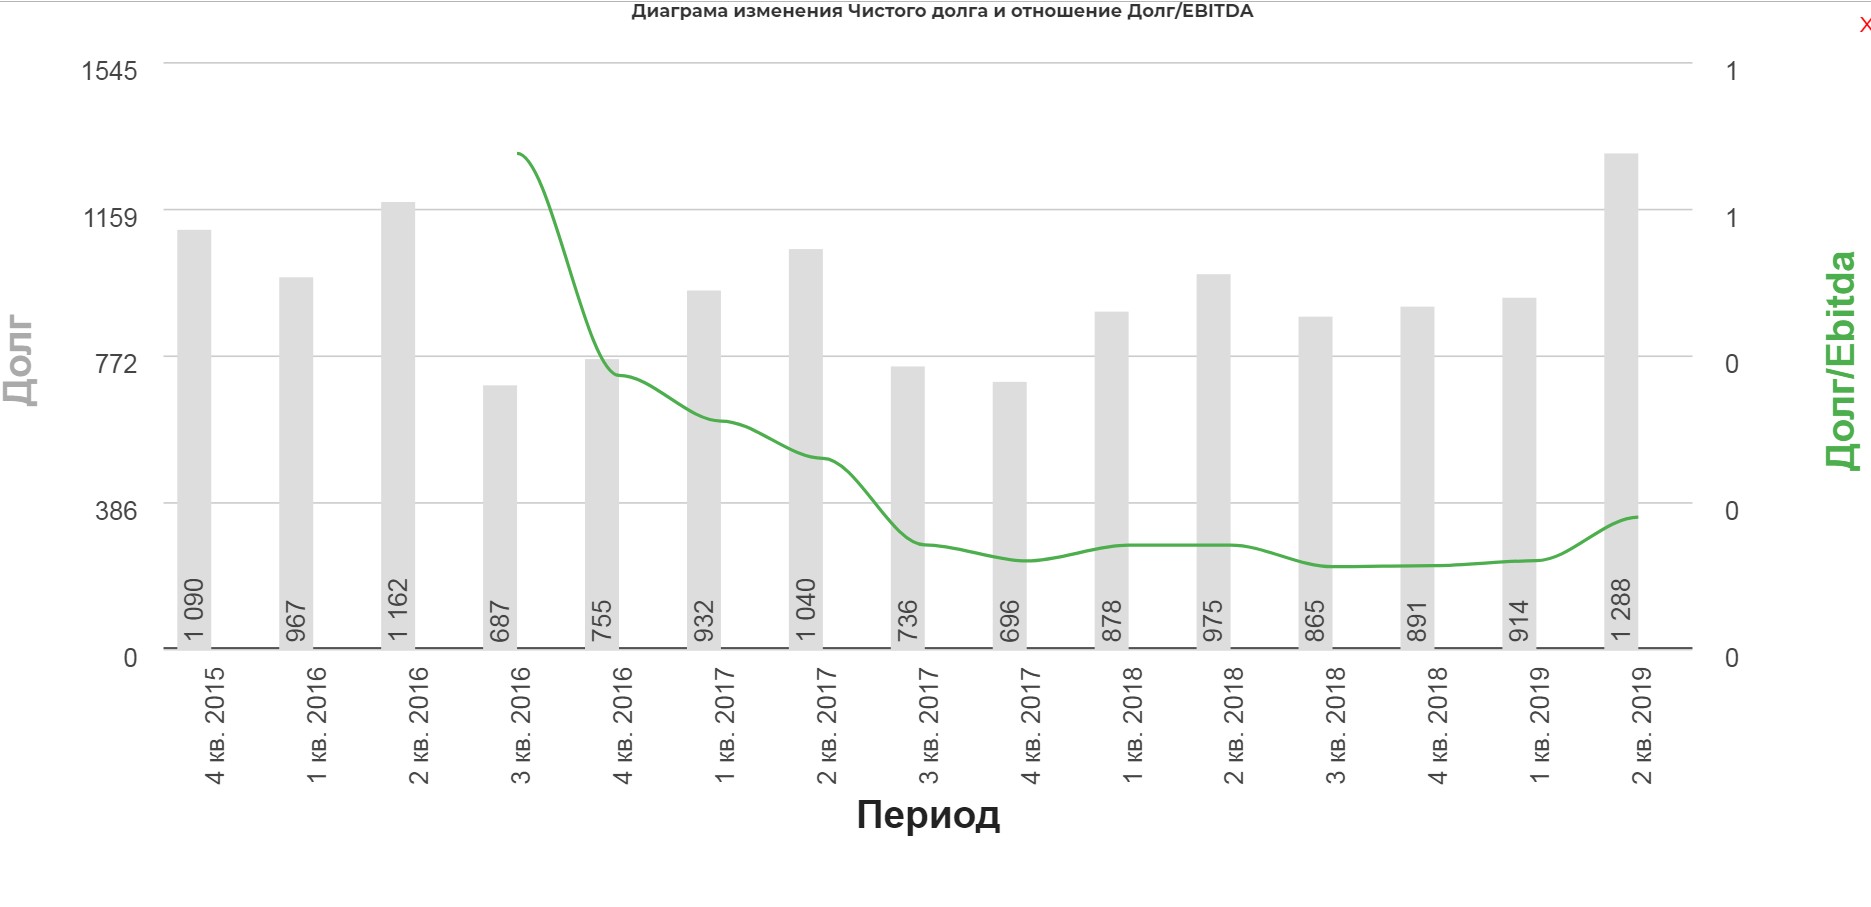
Долг вырос до 1,2 млрд. Хотя все еще ниже единицы по EV/EBITDA.
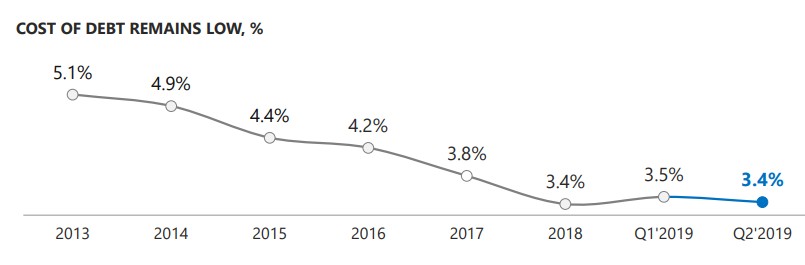
Обслуживание долга очень дешево.
В презентации компания розовых очков не носит, и ожидает продолжение сложного периода.
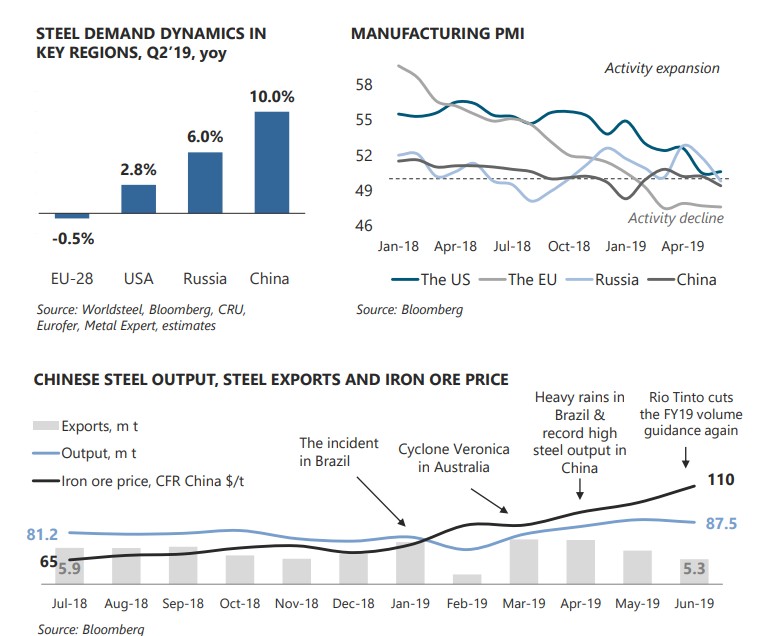
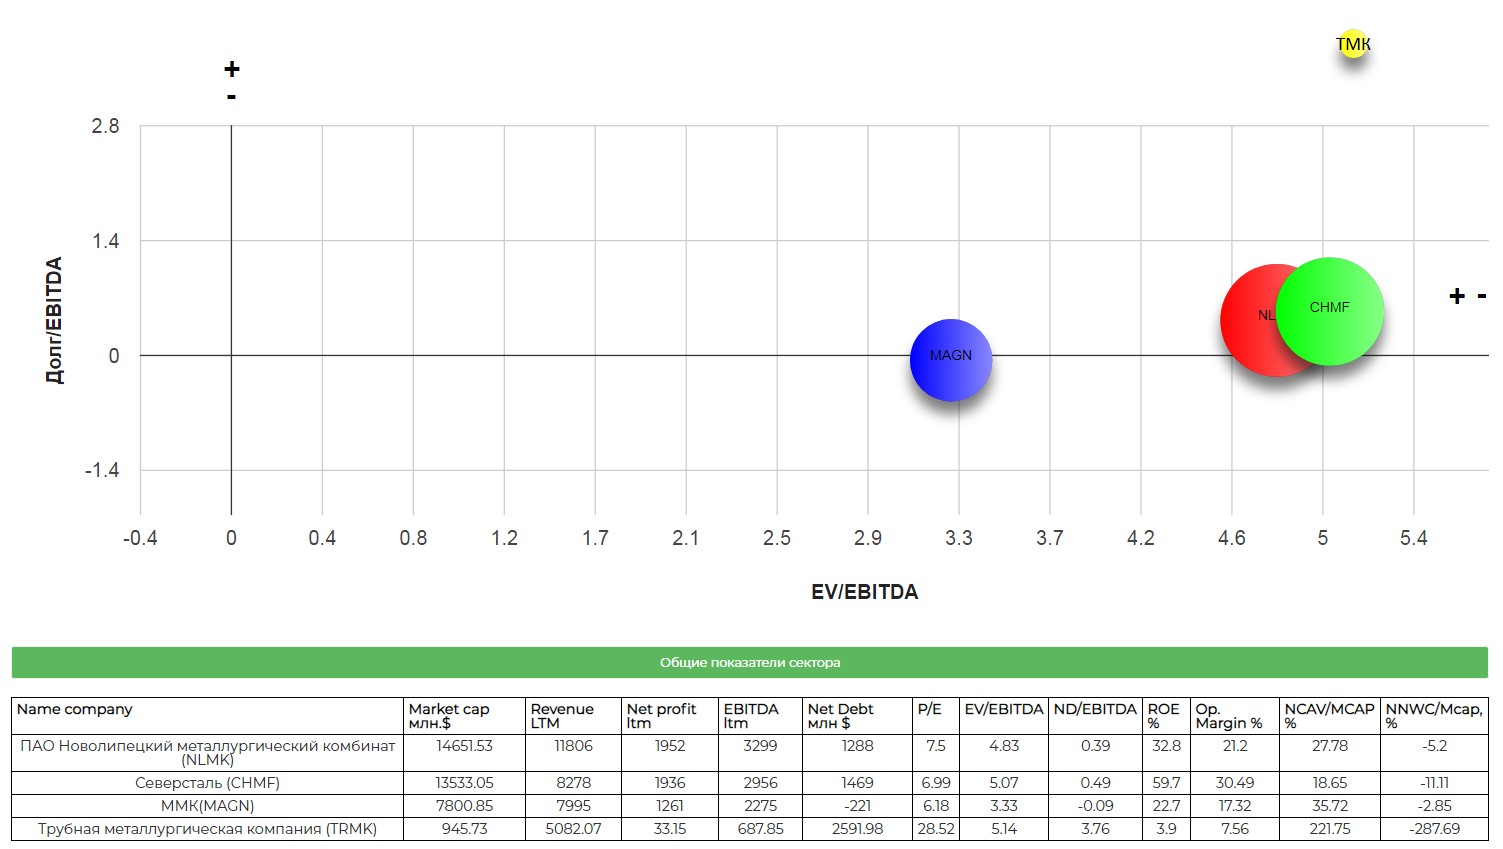
Текущие мультипликаторы немного ухудшились даже с учетом падения котировок. Очень жду отчет по ММК.
PS: самое интересное в группе в ВК https://vk.com/investcommun Там уже есть разбор отчета Русала, и первые новости по яндексу.

- 26 июля 2019, 14:30


- 26 июля 2019, 16:52


теги блога Жека Аксельрод
- Inc.
- Activision Blizzard
- Apple
- correction
- En+
- IMOEX
- IPO
- IPO 2025
- Mail.Ru Group
- Metro AG
- Micron Technology
- Philip Morris
- Seagate
- Tesla
- US500
- Western Digital
- X5 Retail Group
- Акрон
- акции
- Алроса
- ара
- АФК Система
- аэрофлот
- Бабкины бабки
- башнефть
- БКС
- брокеры
- вирус
- ВТБ
- Газпром
- Газпромнефть
- ГМК Норникель
- Детский Мир
- дивиденды
- дом.рф
- ЕН+
- железная дорога
- жулики
- Индекс МБ
- Ключевая ставка ЦБ РФ
- конференция смартлаба
- кризис
- курваобзор
- Лента
- Лукойл
- Магнит
- мать и дитя
- металлурги
- Мечел
- ММК
- Московская Биржа
- мсфо
- МТС
- мультипликаторы
- мультназлобу
- Нефть
- НЛМК
- Новатэк
- норильский никель
- норка
- обзор рынка
- облигации
- ОГК-2
- отчеты МСФО
- прогноз по акциям
- Распадская
- РосАгро
- Роснефть
- Россети
- Россети Ленэнерго
- Ростелеком
- Русал
- Русгидро
- Русснефть
- сбербанк
- Северсталь
- система
- Совкомфлот
- Татнефть
- тесла
- техническая картина
- технический анализ
- техосмотр
- ТМК
- Трансконтейнер
- Турция
- удобрения
- фильтр новостей
- Фосагро
- фьючерс mix
- ЦБ РФ
- Центральный телеграф
- Черкизово
- чёрный лебедь
- Юнипро
- Юнипро. Березовская ГРЭС
- Яндекс
- Яндекс компания