

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. stoimost_invest
Газпром, фск
- 19 мая 2021, 07:32
- |

Доброе утро!
Вчера докупили газпром и фск- почему? Потому что по мультипликаторам дёшево торгуются, смотрите сами, p/b у компаний 0.4, что означает в случае банкротства имущества компаний хватит заплатить держателям долга и акционерам даже больше, чем стоят акции сейчас.
P/e тоже низкий, прибыль есть, дивиденды есть, долг умеренный, должны стоить дороже, причём сильно. Тот же газпром раз в 2.5-3 по хорошему, понятно есть истории про подрядчиков Газпрома, но все равно он должен стоить дороже, тем более дивиденды 50% по мсфо это очень достойно.
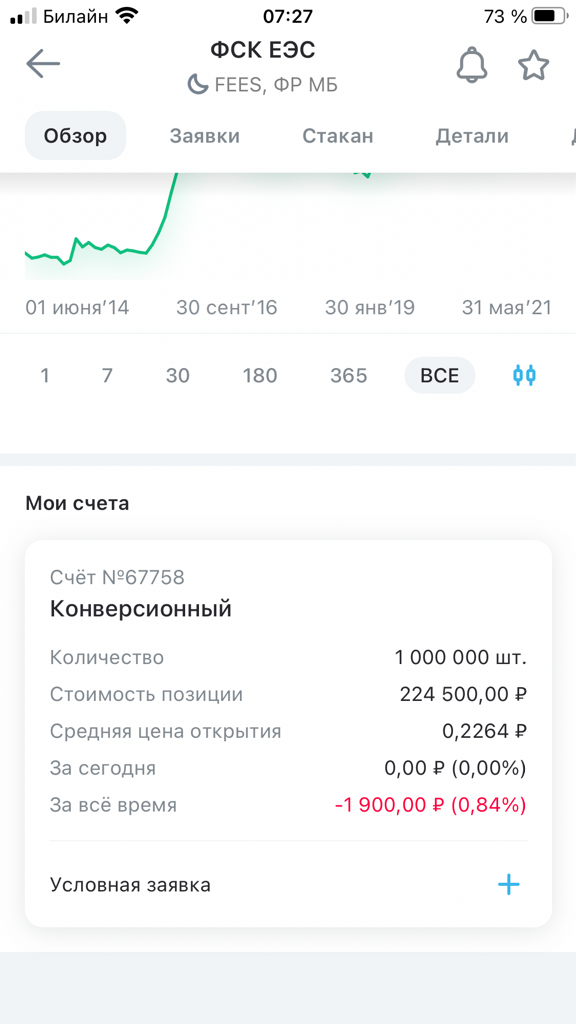
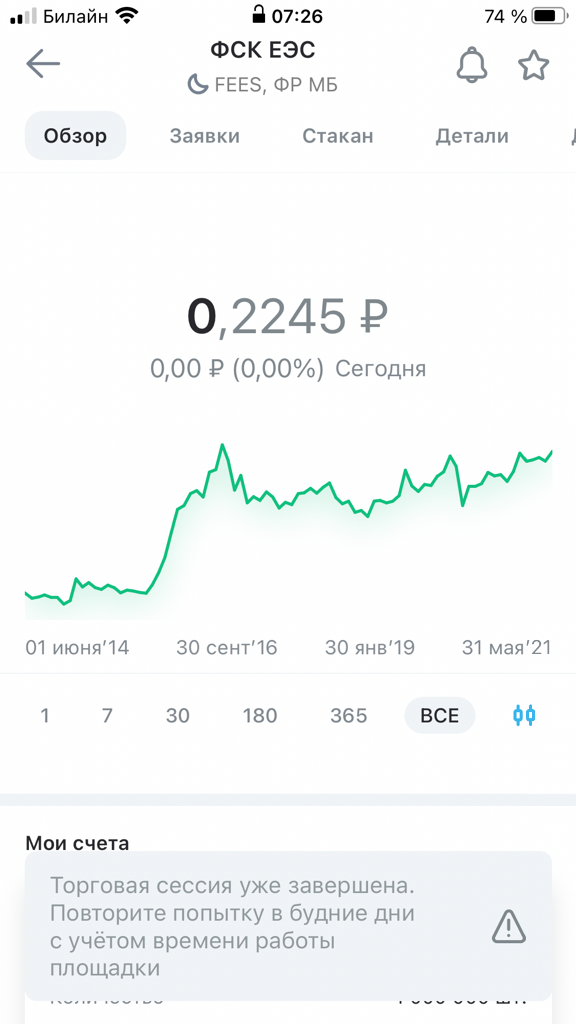


Вчера докупили газпром и фск- почему? Потому что по мультипликаторам дёшево торгуются, смотрите сами, p/b у компаний 0.4, что означает в случае банкротства имущества компаний хватит заплатить держателям долга и акционерам даже больше, чем стоят акции сейчас.
P/e тоже низкий, прибыль есть, дивиденды есть, долг умеренный, должны стоить дороже, причём сильно. Тот же газпром раз в 2.5-3 по хорошему, понятно есть истории про подрядчиков Газпрома, но все равно он должен стоить дороже, тем более дивиденды 50% по мсфо это очень достойно.


468
1 комментарий
+2
Едем на 700!

- 19 мая 2021, 07:35

Читайте на SMART-LAB:

BRENT: покупатели жмут на педаль газа?
Нефть марки BRENT успешно протестировала сильный уровень поддержки 96.15, а также линию локального восходящего тренда, построенную по ключевым...

22:25

Стратегия: о чём спорят аналитики Альфа-Инвестиций
Василий Карпунин Аналитики Альфа-Инвестиций регулярно рассказывают о своём взгляде на рынок в ежеквартальных Стратегиях. Но сегодня мы хотим...

18:06


теги блога stoimost_invest
- Naspers
- Swiggy
- Tencent
- Asos
- Blackstone
- Burger King
- buyback
- Carnival
- chevron
- Citigroup
- credit acceptance
- En+
- ETF
- exxon mobil
- gas
- Globaltrans
- HSBC
- intel
- IPO
- Kraft Heinz Company
- Mail.Ru Group
- microsoft
- Momo
- Oil
- Palantir
- Prosus
- sprouts farmers
- Sprouts Farmers Market
- Sumitomo Corp
- Tencent Holdings Limited
- The Travelers
- Toyota
- toyota motor corporation
- Trump Media
- Trump Media and Technology Group
- VEON
- Vipshop Holdings
- Volkswagen
- Wallstreetbets
- акции
- Алёнка-Капитал
- андрей мовчан
- АФК Система
- ашинский мз
- баффет
- Билл Акман
- Великая депрессия
- ВИП
- война
- ВТБ
- Газпром
- Газпромнефть
- ГМК Норникель
- ДВМП
- деривативы
- Елена Чиркова
- Ергин
- золото
- ИИС
- Инвестиции в недвижимость
- Индия
- интервью
- ИнтерРАО
- Казаньоргсинтез
- Карл Айкан
- куда инвестировать
- ливия
- ломбард
- мангер
- мобильный пост
- Мониш Пабрай
- Нефть
- нефтяной шок
- обзор рынка
- облигации
- огк-2
- опционная стратегия
- отчеты МСФО
- пифы
- портфель инвестора
- Распадская
- рецензия на книгу
- Русал
- самсунг
- Сбер преф
- Сбербанк
- Сургутнефтегаз
- США
- ТГК-1
- Тойота
- торговые сигналы
- транснефть а.п
- трейдинг
- Турция
- ФСК Россети
- хэдж
- Чарли Мангер
- Шиллер
- экономика России
- Элвис Марламов