

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. tradezen
Покупка на прорыве волатильности
- 27 декабря 2020, 13:19
- |

Читаю дальше книгу Ларри Вильямса и дошёл до следующей торговой идеи:
Сформулирую кратко ещё раз.
Покупки. Дожидаемся открытия дня. Откладываем вверх диапазон предыдущего дня и входим на этом уровне. Если в этот день нет такой цены, то не входим и завтра считаем заново. Выход по следующему открытию выше точки входа. Стоп на уровне точки входа минус половина диапазона предыдущего дня.
Продажи наоборот. Дожидаемся открытия дня. Откладываем вниз диапазон предыдущего дня и входим на этом уровне. Если в этот день нет такой цены, то не входим и завтра считаем заново. Выход по следующему открытию ниже точки входа. Стоп на уровне точки входа плюс половина диапазона предыдущего дня.
Как считать диапазон предыдущего дня? Вот как Ларри определяет его в книге:
Я пробовал так считать, но получается не очень. Да и не логично как-то. Если считать диапазон как хай — лоу, получается лучше. Может косяк в переводе...
Давайте посмотрим графики любимого сбера:

Только покупки
Стратегия Buy_Trades_Fees
— Возврат стратегии 251%
— Количество сделок 257
— Прибыльных сделок 64%
— Максимальная прибыльная сделка 7%
— Максимальная убыточная сделка -2%
— Максимальная просадка -6%
— Профит фактор 2.2
— Коэффициент Шарпа 1.5

Только продажи
Стратегия Sell_Trades_Fees
— Возврат стратегии 178%
— Количество сделок 170
— Прибыльных сделок 52%
— Максимальная прибыльная сделка 8%
— Максимальная убыточная сделка -2%
— Максимальная просадка -7%
— Профит фактор 1.79
— Коэффициент Шарпа 0.8
Выглядит вполне себе перспективно, если я нигде не допустил ошибок.
Скоро ещё посмотрю, как это всё ведёт себя на разных активах.
Бектестер на питоне можно посмотреть в телеграме t.me/zenoftrading
Рисунок 4.5 показывает результаты ежедневной покупки и продажи фьючерса на бонды по цене открытия дня на расстоянии 100 процентов величины диапазона предыдущего дня выше цены открытия для длинной позиции и 100 процентов величины диапазона предыдущего дня ниже цены открытия для короткой позиции. Защитный стоп-ордер выставляется на уровне 1500$ или 50-процентной величины диапазона предыдущего дня, вычитаемой из точки нашего входа. В то же самое время, для выхода применяется техника катапультирования (bailout) или первое после входа открытие позиции с плюсом. (стр. 185)
Сформулирую кратко ещё раз.
Покупки. Дожидаемся открытия дня. Откладываем вверх диапазон предыдущего дня и входим на этом уровне. Если в этот день нет такой цены, то не входим и завтра считаем заново. Выход по следующему открытию выше точки входа. Стоп на уровне точки входа минус половина диапазона предыдущего дня.
Продажи наоборот. Дожидаемся открытия дня. Откладываем вниз диапазон предыдущего дня и входим на этом уровне. Если в этот день нет такой цены, то не входим и завтра считаем заново. Выход по следующему открытию ниже точки входа. Стоп на уровне точки входа плюс половина диапазона предыдущего дня.
Как считать диапазон предыдущего дня? Вот как Ларри определяет его в книге:
значения дневных диапазонов – разницу между максимумом и закрытием дня. Эта величина показывает дневной уровень волатильности рынка. (стр. 177)
Я пробовал так считать, но получается не очень. Да и не логично как-то. Если считать диапазон как хай — лоу, получается лучше. Может косяк в переводе...
Давайте посмотрим графики любимого сбера:
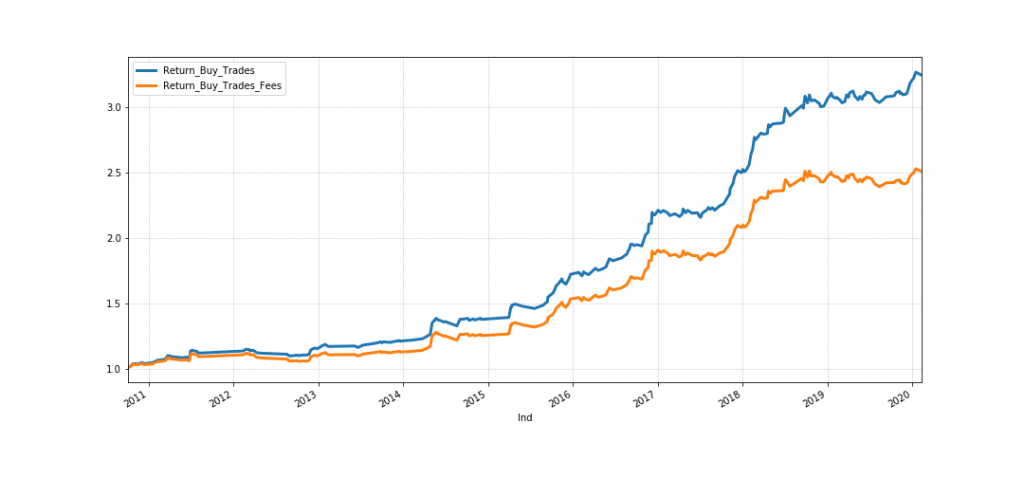
Только покупки
Стратегия Buy_Trades_Fees
— Возврат стратегии 251%
— Количество сделок 257
— Прибыльных сделок 64%
— Максимальная прибыльная сделка 7%
— Максимальная убыточная сделка -2%
— Максимальная просадка -6%
— Профит фактор 2.2
— Коэффициент Шарпа 1.5
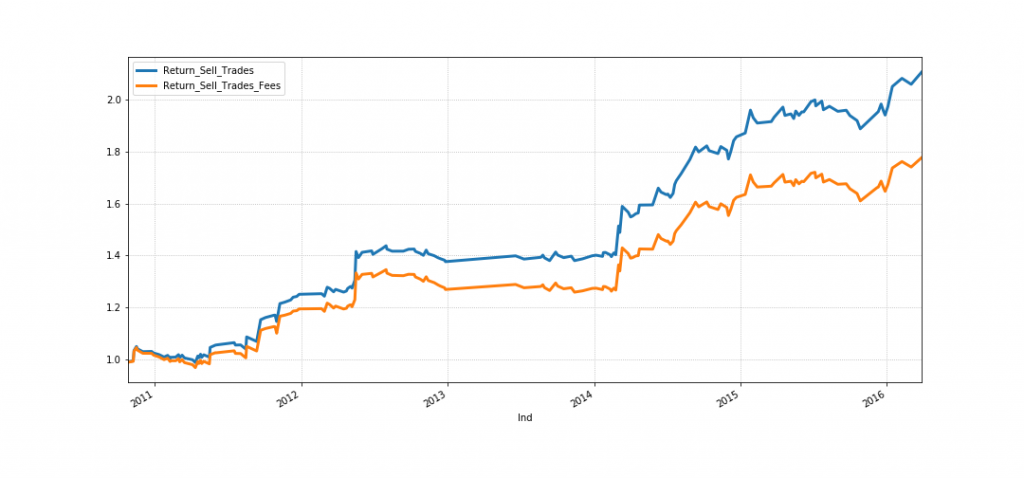
Только продажи
Стратегия Sell_Trades_Fees
— Возврат стратегии 178%
— Количество сделок 170
— Прибыльных сделок 52%
— Максимальная прибыльная сделка 8%
— Максимальная убыточная сделка -2%
— Максимальная просадка -7%
— Профит фактор 1.79
— Коэффициент Шарпа 0.8
Выглядит вполне себе перспективно, если я нигде не допустил ошибок.
Скоро ещё посмотрю, как это всё ведёт себя на разных активах.
Бектестер на питоне можно посмотреть в телеграме t.me/zenoftrading
5.8К |
Читайте на SMART-LAB:
📣 Выступим на конференции Смартлаба
Уже завтра частные инвесторы, трейдеры и эмитенты соберутся на крупнейшем в стране мероприятии об инвестициях – 39-й конференции Смартлаба. От...

14:00

ФРС сохранила ставку: что нужно знать
За неделю до выборов в Конгресс американский центробанк не стал менять ставку — и теперь рынок уверен в повышении в декабре. Рассказываем,...

16:48


теги блога zenoftrading
- apple
- binance
- bitcoin
- btc
- crypto
- Deribit
- eth
- ethereum
- Finam
- interactive brokers
- Metatrader
- MOEX
- Pandas
- python
- quick
- S&P500
- SVM
- telegram
- TradingView
- yahoo finance
- акции
- алготрейдинг
- американский рынок
- биржевые маги
- биткоин
- бот
- бэктестинг
- вопрос
- дети
- джек швагер
- индия
- источник данных
- итог месяца
- итоги месяца
- книги
- котировки
- криптовалюта
- математическое ожидание
- машинное обучение
- Московская биржа
- обучение
- опционы
- открытие
- Открытие Брокер
- оффтоп
- переводы
- питон
- пополнение счёта
- проверка
- проверка идей
- программирование
- рецензия на книгу
- рупия
- сбербанк
- скачать
- скользяшки
- скользящая средняя
- статисика
- статистика
- стоп лосс
- стопы
- стратегии
- теории
- тесла
- тестирование
- тикеры
- торговая система
- торговая стратегия
- торговля
- торговля волатильностью
- торговые роботы
- торговый софт
- торговый терминал
- трейдинг
- трейлинг стоп
- философия трейдинга
- Финам
- фьючерс сбера
- цитаты
- швагер
- эфир
Шарп у вас какой-то гигантский. По эквити и не скажешь. С 2018ого вообще флэтит. Какая у вас средняя прибыль на сделку?
У меня портфель из 3х наборов параметров на сбере даёт такую эквити с учетом издержек 0.06% (постоянным денежным объемом без реинвеста). Только лонг. Шарп всего единица, кстати. Средняя сделка с 2007 г. +0.6%, с 2016 г. +0.45%, PF = 2.1
Шарп, да, большой получается. Как его правильно считать? Я нашёл несколько формул. Я его считаю так: (среднее всех сделок/стандартное отклонение всех сделок)*квадратный корень из 252 (количество торговых дней в году).
Средняя сделка +0.96%
А если можно проще, то с радостью протестирую ваши параметры))
Средняя сделка хорошая.
Не дам параметры))
Но есть индикатор, который создан именно для того, чтобы торговать прорывы волатильности)
ЗЫ с инета: mehanizator: если по результатам сделок шарп посчитан, надо его домножать на корень из среднего числа сделок в году, тогда будет годовой.
То есть тогда шарп для лонга сбера будет в пределах, которые для большинства трендовых систем без переподгонки и есть: 0.9 — 1.5
Теперь скопируйте эту или похожую систему на ликвидные трендовые тикеры наших акций, а также на Si, фьючерсы брента, золота и ртс (тут, возможно, придется оставить или шорт, или лонг, в зависимости от перфоманса). Потому что система рабочая сама по себе, но актив на год может зависнуть около нуля доходности (как сбер в 2019ом), тогда должны вытаскивать другие инструменты. А сверху можно накидать облигаций или квазиоблигаций типа сургутпрефа, ростелекома префа. И бинго.
закодил, не могу понять, почему только лонг? по тестам лонг+шорт дают лучший результат, чем чистый лонг
Подозрительная стабильность как в лонгах так и в шортах. Неужели за 10 лет ни разу гепов не было?