

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. afecn19
Частоты на фондовой бирже. Часть1.
- 23 октября 2020, 14:20
- |

Как можно представить разложение Фурье и Вейвлеты? Не вдаваясь в математику, в которой я прямо скажем не большой специалист, это представление временного ряда в других системах координат.
Вот например такой ряд — немножко похожий на котировку застрявшей в боковике акции.
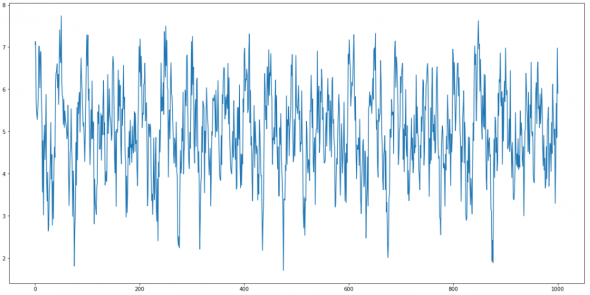
Опытный трейдерский глаз конечно сразу заметит что на котировку это не очень похоже. Но я сейчас не об этом, я о том что этот внешне беспорядочный ряд раскладывается на 4 гармоники (плюс розоватый в самом низу-шум).
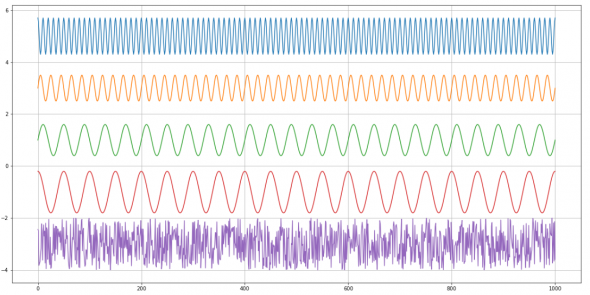
И вот разбивка в частотно — амплитудном разрезе:
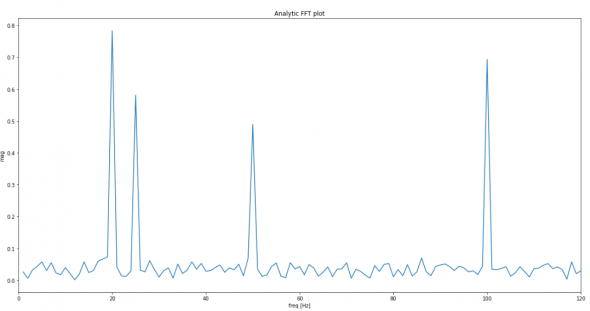
Все четко, амплитуды, частоты совпали. Скажем спасибо Фурье 2 раза.
А теперь давайте представим что каждая гармоника была в определенный период времени, добавим немножко тренда, делаем ряд не стационарным.
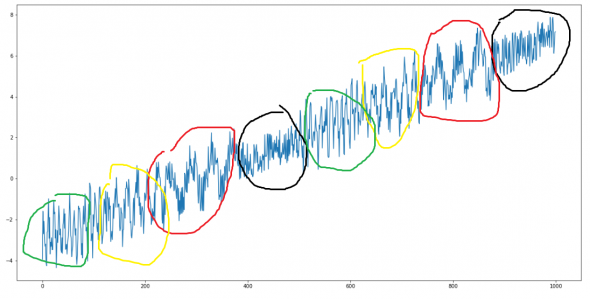
Зовем на помощь Фурье и получаем какую то кашу:
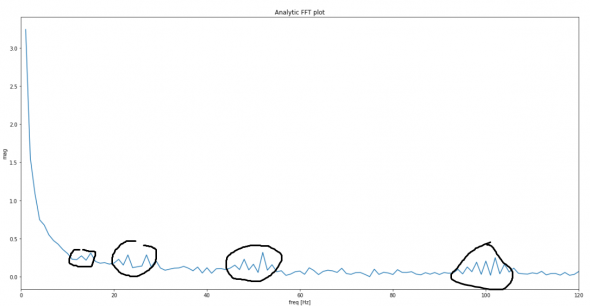
Легкой, уходящей зыбью можем наблюдать, ранее так хорошо выраженные частоты. И главное, мы совершенно непонимаем, когда, какие частоты преобладали по времени. Фурье загоняет амплитудно — частотную картинку временного ряда в общую кашу и самодовольно хымыкает — «кушать подано».
Но, как говорится спасибо этому дому, пойдем искать следующий.
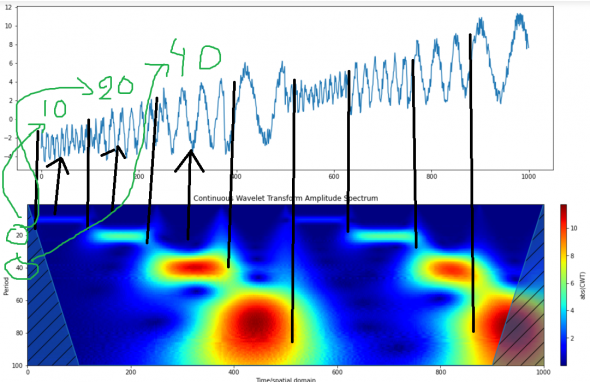
Тут мы видим когда, какая гармоника, с какой частотой и амплитудой присутствовала. А называется все это вевлет преобразованиями. В отличие от синусойд-косинусойд старичка Фурье, тут используются вейвлет функции, который локализованы не только по частотам, но и по времени, что позволяет получить информацию по временному ряду в разрезе: амплитуда-частота-время. Говорим спасибо вейвлетам.
Но нас конечно интересует не это, нас интересует как бы вот это все да на фондовой рынок. Так что берем реальные котировочки, загоняем в вейвлет преобразования и получаем что то вроде:
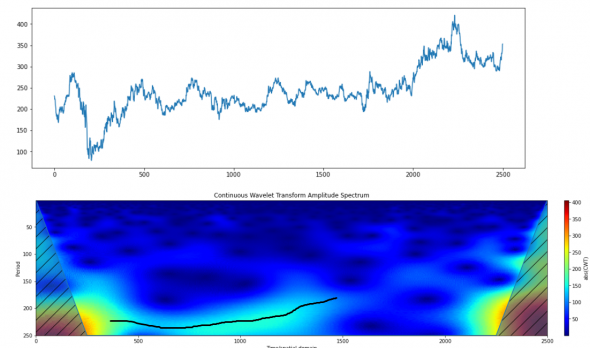
… тоска зеленая… И поверьте, это еще лучшее из тех отечественных голубых фишек что я смотрел. Фишка-Роснефть, как сами понимаете.
Где четкие линии?! Ну что поедать, тренды и шум враги вейвлетов.
Кстати так выгладит скалеограмма случайного блуждания c добавлением тренда:
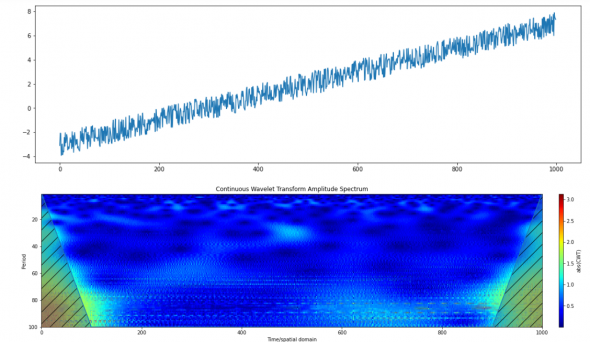
То есть как бы фондовый рынок не случайное блуждание, но как то не очень далеко от него ушло. Глобально если смотреть.
Ну а теперь давайте возьмем тот участок котировок Роснефти, где присутствовала гармоника, с периодом 220. Смоделируем гармонику и наложим ее на на котировку, так сказать из любопытства. Смотреть надо не на амплитуду, а на частоту
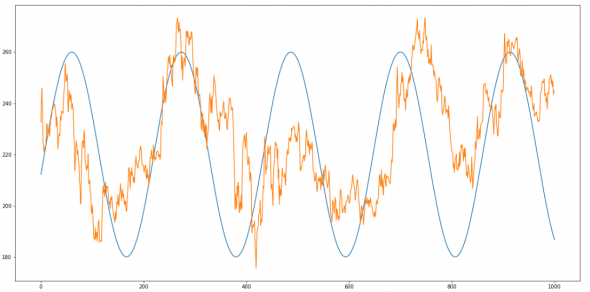
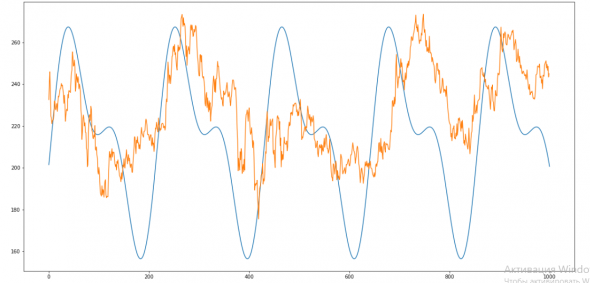
Кроме того можно увидеть еще одну гармонику в этот же период. Добавлем:
Вот например такой ряд — немножко похожий на котировку застрявшей в боковике акции.

Опытный трейдерский глаз конечно сразу заметит что на котировку это не очень похоже. Но я сейчас не об этом, я о том что этот внешне беспорядочный ряд раскладывается на 4 гармоники (плюс розоватый в самом низу-шум).

И вот разбивка в частотно — амплитудном разрезе:

Все четко, амплитуды, частоты совпали. Скажем спасибо Фурье 2 раза.
А теперь давайте представим что каждая гармоника была в определенный период времени, добавим немножко тренда, делаем ряд не стационарным.

Зовем на помощь Фурье и получаем какую то кашу:

Легкой, уходящей зыбью можем наблюдать, ранее так хорошо выраженные частоты. И главное, мы совершенно непонимаем, когда, какие частоты преобладали по времени. Фурье загоняет амплитудно — частотную картинку временного ряда в общую кашу и самодовольно хымыкает — «кушать подано».
Но, как говорится спасибо этому дому, пойдем искать следующий.

Тут мы видим когда, какая гармоника, с какой частотой и амплитудой присутствовала. А называется все это вевлет преобразованиями. В отличие от синусойд-косинусойд старичка Фурье, тут используются вейвлет функции, который локализованы не только по частотам, но и по времени, что позволяет получить информацию по временному ряду в разрезе: амплитуда-частота-время. Говорим спасибо вейвлетам.
Но нас конечно интересует не это, нас интересует как бы вот это все да на фондовой рынок. Так что берем реальные котировочки, загоняем в вейвлет преобразования и получаем что то вроде:

… тоска зеленая… И поверьте, это еще лучшее из тех отечественных голубых фишек что я смотрел. Фишка-Роснефть, как сами понимаете.
Где четкие линии?! Ну что поедать, тренды и шум враги вейвлетов.
Кстати так выгладит скалеограмма случайного блуждания c добавлением тренда:

То есть как бы фондовый рынок не случайное блуждание, но как то не очень далеко от него ушло. Глобально если смотреть.
Ну а теперь давайте возьмем тот участок котировок Роснефти, где присутствовала гармоника, с периодом 220. Смоделируем гармонику и наложим ее на на котировку, так сказать из любопытства. Смотреть надо не на амплитуду, а на частоту

Кроме того можно увидеть еще одну гармонику в этот же период. Добавлем:

4.4К |
Читайте на SMART-LAB:

GBP/USD: Фунт ушел по-английски, но обещал вернуться
Британский фунт стерлингов решил проявить истинно английскую сдержанность и пока уверенно шагает вниз. Сейчас он приближается к первому локальному...

21:28

Почему стратегия работает на истории, но теряет деньги в реальности
Как сделать количественную торговлю эффективной? Не каждый аналитик может дать ответ на этот вопрос, но эффективная алгоритмическая...

15:57


теги блога Марат
- CNN
- EPFR
- fRTS
- machine learning
- micex
- ML
- NLP
- S&P500
- акции
- алготрейдинг
- американская биржа
- американские рынки
- американский рынок
- анализ
- вейвлет
- Котировки
- машинное обучение
- машинное обучение и анализ данных
- нейронная сеть
- нейронные сети
- Нейросети
- нейросеть
- нерезиденты
- Отчеты США
- паттерны
- прогноз
- прогнозирование
- прогнозирование движения фондового рынка
- прогнозы
- сантименты
- сигналы
- Система
- системы
- татарин30
- технический анализ
- Торговля
- торговые алгоритмы
- торговые роботы
- Торговые системы и стратегии
- трейдинг
- фундамент
- Фундаментальные данные
- Фурье-анализ
- фьючерс ртс
На tradingview.com есть много примеров индикаторов по его идеям.
А всякие лошки торгуют по машкам и индикаторам и зарабатывают какие-то паршивые 43% в месяц.
www2.wealth-lab.com/WL5WIKI/TASCSep2016.ashx
P.S. Я много лет занимался цифровой обработкой сигналов искусственного происхождения. Поэтому всякие методы спектрального анализа излазил вдоль и поперек. И первое, что я сделал, когда начал анализировать ценовые ряды — это применил свои прокаченные навыки. Результат — отрицательный.
P.P.S. Автору. Вейвлеты в первую очередь о скорости вычислений. А разложение в координаты время-частота с помощью скользящего или скачущего преобразования Фурье было известно практикам очень давно. Это еще на аналоге умели делать. С помощью гребенки полосовых фильтров и многоканального самописца. :)
konkop.narod.ru/
P.S. Только сейчас заметил, что переводы — Ваши. Кстати, преобразование Гильберта, по сути, это взятие производной. Много изгалялся с его численной реализацией, хотел использовать в торговле. Не пошло тоже. Как и всяческие попытки оценить текущую фазу ряда.
Что за софтина?
Интересует, конечно, не само чудесное красно-синее полотнище, а его обратная свертка для следующего бара.
То есть насколько понимаю у Вас там 2500 вертикальных полосочек.
Берете каждую полосочку, восстанавливаете вид одномерной функции, экстраполируете на 1 бар вперед. Запоминаете.
Сравниваете 2499 прогнозов с фактическими значениями.
ПС Результаты, наверное, будет лучше в личке обсуждать. =)
Окно анализа нужно просто уменьшить. Оно должно соответствовать процессам, а не тупо на всю выборку.
а на картинке 5 — мало… там импульс, не удивительно что фурье размыло
....
фурье вообще очень тонкая штука сильно зависит от размеров окна… нельзя просто взять кусок данных и посчитать фурье… там гораздо хитрее все
....
я бы советовал для определения периодов использовать банальную АКФ
....
помню был период 20 дней
Японский Изя, то есть закрываем счета и на завод?
Или есть какой-то метод, который умеет «смотреть вперед»?
возьми 180 и 1800(часовик) и 18000(5ти минутка) и сразу увидишь разницу
180 дней маловато — лет 10 надо чтоб увидеть выраженный период 1 месяц
Сам занимался фурье лет 15 назад, отказался. Будет интересно если у вас здесь что-то получится.
Вот такая у меня спектрограмма получилась для Si. От 0 до 256 — период гармоники, от 1 до 3086 — время.
А это у вас что? Вейвлеты или оконный Фурье?