

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. provalue
Как историческое распределение доходности и Положительное Математическое Ожидание может ввести в заблуждение при наличии Обратного Сплита
- 21 августа 2016, 15:40
- |

Комментарии Андрея Макарского по этому вопросу.
Возьмем к примеру следующий актив United States Oil (USO), который часто думают покупать инвесторы в нефть. Покупать фьючерсы на нефть неудобно, т.к. они имеют ограниченный срок жизни, нужна крупная сумма, нужен специальный счет у брокера и самое неприятное — их надо роллировать в конце срока жизни, т.е. закрывать старый и покупать новый.
Поэтому многие останавливают свой выбор на USO.
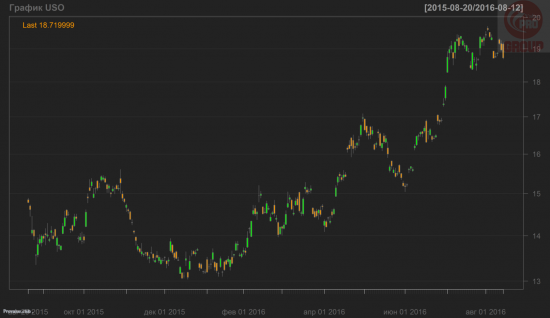
Я прогнал данные за десять лет через наш инструмент Options Opportunity Researcher (OOR) и получил следующие распределения 21 дневной и 126 дневной доходности
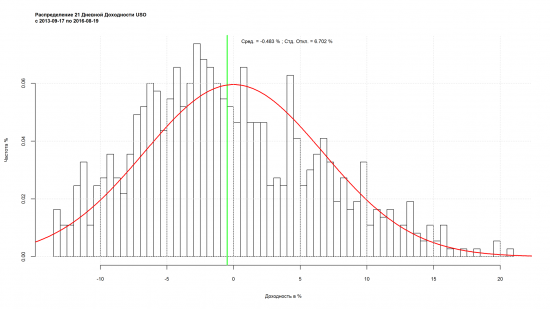
За три года
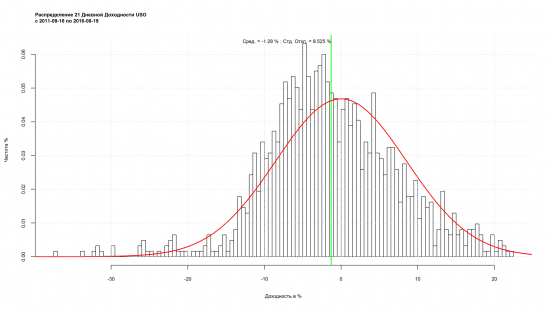
За 5 лет
За 10 лет
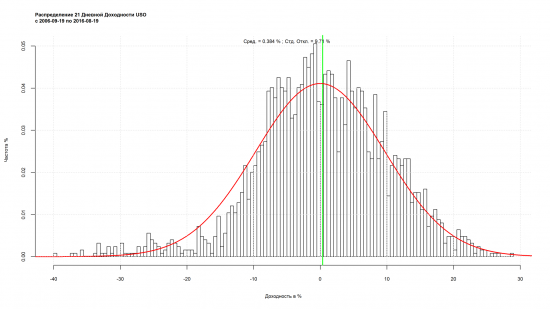
Обратите внимание на зеленую линию и показания среднего. Все они смещены вправо в положительную сторону. Т.е. если бы мы каждые 21 день покупали и потом продавали USO мы бы были в плюсе на почти 10%
То же самое просматривается на 126 дневной доходности за все интервалы вплоть до 10 лет по скользящему окну
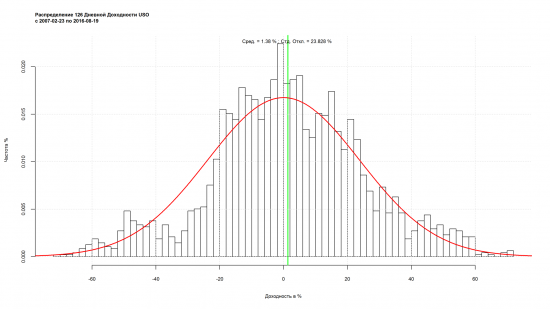
Но при увеличении интервала доходности до 126 дней (пол года) на более мелких интервалах видно смещение среднего в отрицательную зону
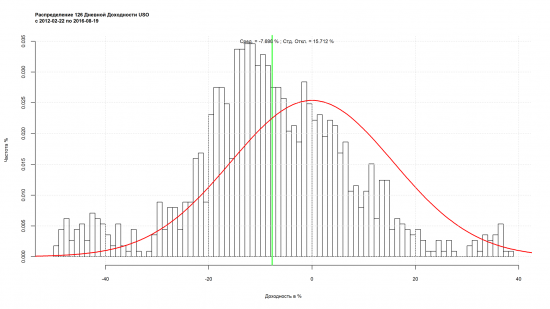
Но не это главное, а главное то что надо смотреть были ли обратные сплиты у акции. По английски Reverse Split
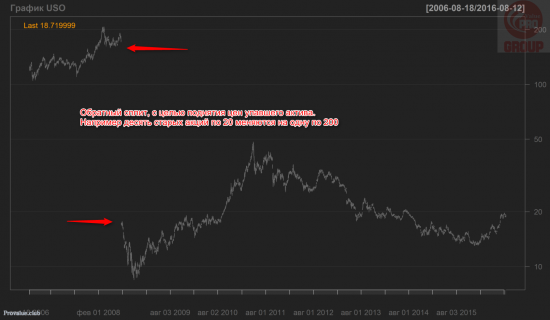
Такие вещи говорят только об одном — держать такой актив долго в портфеле нельзя.
Возьмем к примеру следующий актив United States Oil (USO), который часто думают покупать инвесторы в нефть. Покупать фьючерсы на нефть неудобно, т.к. они имеют ограниченный срок жизни, нужна крупная сумма, нужен специальный счет у брокера и самое неприятное — их надо роллировать в конце срока жизни, т.е. закрывать старый и покупать новый.
Поэтому многие останавливают свой выбор на USO.

Я прогнал данные за десять лет через наш инструмент Options Opportunity Researcher (OOR) и получил следующие распределения 21 дневной и 126 дневной доходности
За три года
За 5 лет

За 10 лет

Обратите внимание на зеленую линию и показания среднего. Все они смещены вправо в положительную сторону. Т.е. если бы мы каждые 21 день покупали и потом продавали USO мы бы были в плюсе на почти 10%
То же самое просматривается на 126 дневной доходности за все интервалы вплоть до 10 лет по скользящему окну

Но при увеличении интервала доходности до 126 дней (пол года) на более мелких интервалах видно смещение среднего в отрицательную зону

Но не это главное, а главное то что надо смотреть были ли обратные сплиты у акции. По английски Reverse Split

Такие вещи говорят только об одном — держать такой актив долго в портфеле нельзя.
594 |
1 комментарий
Читайте на SMART-LAB:
Евро ниже 1,12: тревога вокруг ИИ возвращает спрос на доллар
Евро снижается второй день подряд. В пятницу EUR/USD торгуется около 1,1170 после подъема к 1,1250 накануне. Даже хорошие данные из Германии не...

13:24

Циан по 993 руб. Хорошая цена для акционеров, дорогая покупка для Т-Технологий
Т-Технологии готовы купить от 50% до 100% акций Циана по 993,05 рублей за бумагу.

14:49


теги блога Академия ProValue
- Abraxas
- etf
- etn
- IPO
- NASDAQ
- provalue
- Provalue Analytics
- S&P500
- UA
- vix
- VXX
- Wall Street
- автомобили
- акции
- альманах
- анализ
- анализ акций
- анализ компании
- анализ компаний
- аналитика
- аналитики
- Андрей Макарский
- Анти-Вэлью
- Баффет
- бизнес
- брокеры
- ВВП
- вебинар
- вероятности
- возможности
- возможность
- волатильность
- вэлью
- вэлью инвестирование
- газ
- Грэхем
- деньги
- дивиденды
- долг
- доллар
- ДУ
- золото
- идея
- инвестиции
- инсайдерская информация
- кол
- колл
- колл спред
- компании
- компания
- конференция
- кофе
- кризис
- курс
- курсы
- ликвидационная стоимость
- Макарский
- металлы
- нефть
- обучение
- опцион
- опционная стратегия
- опционные стратегии
- опционы
- отчеты
- оффтоп
- ПАММ
- поглощение
- портфель
- природный газ
- психология
- психология инвестирования
- пут
- рекомендации
- рекомендация
- сделки
- серебро
- Сканер
- спекуляция
- спред
- спреды
- стратегии
- стратегия
- сша
- торговля
- трейдинг
- умная спекуляция
- Финам
- финансовые отчеты
- финансы
- фондовый рынок
- форекс
- ФРС США
- фундаментал
- фундаментальный анализ
- фундаментальный обзор
- фьючерсы
- хайп
- черный лебедь
- экономика