

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. zzznth
NovaBev Group чуть лучше ожиданий
- 10 августа 2023, 14:40
- |
- zzznth


Белуга Групп (коя вскоре планирует сделать ребрендинг) отчиталась за 1-е полугодие.
Для начала посмотрим, какой прогноз давали умные люди только по операционному отчету:
Итак, к результатам.
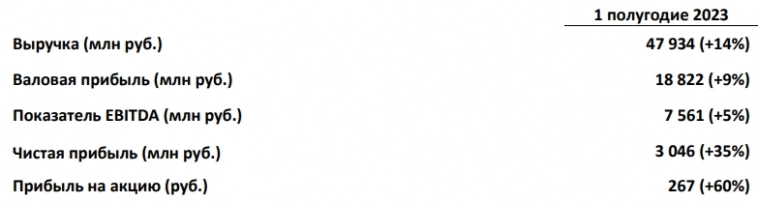
Почему так произошло? При рублевом росте продаж (без НДС) до 61.6 млрд (рост на 9% к прошлому году) компания заплатила на пол-миллиарда меньше акцизов! Эффект увеличения доли премиальной продукции на лицо!
Как я и предполагал, выручка розницы догнала ранее основной алкогольный сегмент (разница лишь пол процента). Да, по EBITDA там все еще отличие в полтора раза, но оно тоже сокращается. Рентабельность по EBITDA алкогольного сегмента стала 15.3% (была 16%). Зато Винлабы показывают крутую динамику продаж: +34% к 1П22. Рентабельность, ожидаемо просела до 10.4% с 12.9.
Тут есть небольшой нюанс, в том, что в структуре выручки учитываются межсегментные продажи. Поэтому общая выручка меньше, а рентабельность больше. По EBITDA за 1П23 вышло 15.8% (был 17%).
Таким образом, компания смогла даже превзойти результат аномального 1П22. Далее, эффект этой высокой базы уйдет и стоит ожидатьдальнейшего улучшения результатов.
Из-за продолжении экспансии Винлаба в дорогих (Мск, Спб) регионах значительно выросли арендные обязательства. Чистый долг за полугодие вырос на 25% до 41.4 млрд. Отношение чистый долг/EBITDA выросло до 2.05. Впрочем, необходимо помнить о сезонности бизнеса: второе полугодие мощнее. Так что компания справедливо отмечает, что текущий уровень комфортный. Долги недорогие: средневзвешенная процентная ставка по кредитному портфелю находится на низком уровне, составляя на 30 июня 8,64%
Напоследок, про наиболее популярную часть: чистую прибыль. Она выросла на треть до 3.05 млрд. А прибыль на акцию и того сильнее (из-за казначейского пакета) до 266.53р/бумагу. Напомню про сезонность. Ебитда 2П обычно раза в 1.5-2 больше чем в 1П того же года; чистая прибыль раза в 2-2.5 выше. Совсем грубо можно ожидать 800-950р прибыли на акцию* за год.
*Если казначейский пакет продолжат не учитывать.
Согласно дивполитике не менее 50% прибыли отправляется на дивиденды, так что можно ожидать рублей 150 за первое полугодие. СД выпустит рекомендацию в понедельник, 14 августа.
Для начала посмотрим, какой прогноз давали умные люди только по операционному отчету:
Что с маржинальностью сегментов сказать сложно, но при несильных изменениях оной, фин результаты ебитды и ЧП будут на уровне прошлогодних (а возможно и того выше).Тем не менее, люди по всей видимости читали лишь первый абзац операционки, где говорилось о падении продаж. Дежурное напоминание, что 1й квартал 22-го года был, кхм, особенный. И поводов и пить и успеть купить было предостаточно...
Итак, к результатам.

Почему так произошло? При рублевом росте продаж (без НДС) до 61.6 млрд (рост на 9% к прошлому году) компания заплатила на пол-миллиарда меньше акцизов! Эффект увеличения доли премиальной продукции на лицо!
Как я и предполагал, выручка розницы догнала ранее основной алкогольный сегмент (разница лишь пол процента). Да, по EBITDA там все еще отличие в полтора раза, но оно тоже сокращается. Рентабельность по EBITDA алкогольного сегмента стала 15.3% (была 16%). Зато Винлабы показывают крутую динамику продаж: +34% к 1П22. Рентабельность, ожидаемо просела до 10.4% с 12.9.
Тут есть небольшой нюанс, в том, что в структуре выручки учитываются межсегментные продажи. Поэтому общая выручка меньше, а рентабельность больше. По EBITDA за 1П23 вышло 15.8% (был 17%).
Таким образом, компания смогла даже превзойти результат аномального 1П22. Далее, эффект этой высокой базы уйдет и стоит ожидатьдальнейшего улучшения результатов.
Из-за продолжении экспансии Винлаба в дорогих (Мск, Спб) регионах значительно выросли арендные обязательства. Чистый долг за полугодие вырос на 25% до 41.4 млрд. Отношение чистый долг/EBITDA выросло до 2.05. Впрочем, необходимо помнить о сезонности бизнеса: второе полугодие мощнее. Так что компания справедливо отмечает, что текущий уровень комфортный. Долги недорогие: средневзвешенная процентная ставка по кредитному портфелю находится на низком уровне, составляя на 30 июня 8,64%
Напоследок, про наиболее популярную часть: чистую прибыль. Она выросла на треть до 3.05 млрд. А прибыль на акцию и того сильнее (из-за казначейского пакета) до 266.53р/бумагу. Напомню про сезонность. Ебитда 2П обычно раза в 1.5-2 больше чем в 1П того же года; чистая прибыль раза в 2-2.5 выше. Совсем грубо можно ожидать 800-950р прибыли на акцию* за год.
*Если казначейский пакет продолжат не учитывать.
Согласно дивполитике не менее 50% прибыли отправляется на дивиденды, так что можно ожидать рублей 150 за первое полугодие. СД выпустит рекомендацию в понедельник, 14 августа.
2.3К
Читайте на SMART-LAB:
Зачем космическому кораблю нержавеющая сталь и при чем здесь никель
Первый в мире многоразовый пилотируемый корабль Starship вернулся https://www.interfax.ru/world/1129050 на Землю после 22,5-часового...

14:12

Отчетности, макропоказатели и прогнозы: за чем следить 16–20 ноября
На этой неделе в центре внимания окажутся данные по инфляции в России, экономической активности в Китае и розничным продажам в США. На...

14:52


теги блога zzznth
- buyback
- globaltrans
- IMOEX
- IPO
- Polymetal
- treasuries
- Акрон
- акции
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Белуга
- Белуга Групп
- вакцинация
- ВИМ Ликвидность
- внеочередное заседание ЦБ
- денежно-кредитная политика
- дивидендная политика
- дивидендное ралли
- дивиденды
- ДКП
- долгосрочные инвестиции
- доллар рубль
- золото
- золотодобывающие компании
- иис
- инвестиции
- инвестиции в недвижимость
- индекс МБ
- интеррао
- инфляция
- инфляция в России
- Итоги года
- итоги месяца
- ключевая ставка ЦБ РФ
- конференция смартлаба
- коронавирус
- коррекция
- кредитный рейтинг
- куйбышевазот
- ЛЧИ 2021
- макро
- ММК
- мнение по рынку
- мобильный пост
- налоги
- Налогообложение на рынке ценных бумаг
- нефть
- НоваБев Групп
- обзор рынка
- Облигации
- операционные результаты
- опрос
- отчеты МСФО
- отчеты РСБУ
- отчёт
- офз
- оффтоп
- пассивное инвестирование
- ПИК СЗ
- Полиметалл
- полюс
- Полюс золото
- портфель инвестора
- пошлины
- прогноз
- прогноз по акциям
- разбор
- результат торговли
- результаты
- Русагро
- Самолет Девелопмент
- санкции
- Саратовский НПЗ
- сбербанк
- Селигдар
- серебро
- совкомбанк
- солнечная энергетика
- сравнение
- стейтмент
- сургут преф
- Сургутнефтегаз
- США
- сырье
- Тинькофф Банк
- ТМК
- транснефть
- трежерис США
- трейдинг
- трек-рекорд
- удобрения
- философия инвестирования
- форекс
- Фосагро
- химический сектор
- ЦБ РФ
- Эталон
- ЮГК Южуралзолото