

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. borodainvest
Ищем алмазы в 3-м эшелоне
- 10 января 2020, 14:02
- |

Отчетность Объединенной Вагоностроительной Корпорации (ОВК) за 1 полугодие 2019 года по МСФО. Вообще покупки любых машиностроительных отечественных компаний это сферический патриотизм\мазохизм в вакууме. Во всей отрасли я не нашел ни одной компании достойной внимания(возможно их нужно искать на внебирже.) Вот где системный кризис экономики и последствия оппортунистических решений власти проявляется ярче всего.
Эти и другие полезные материалы у нас в Telegram
В случае с ОВК на проблемы экономики страны накладывается перепроизводство конкретно в секторе вагонов (как всегда планы роста рынка оказались немножко слишком оптимистичными), высочайшая кредитная нагрузка, мутные схемы БОМПа, мутные схемы РЖД и конкретно компании 1520. Этот адский коктейль коррупции, откатов и некомпетентности и породил фантастическое чудо под названием ОВК. Просто представьте, что данная, в основном убыточная, компания когда-то входила в базу расчета индекса Мосбиржи! Масштаб махинаций и манипуляций поражает.
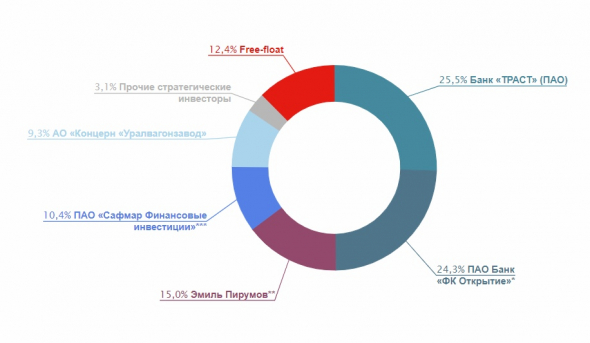
Но пузырь БОМПа жизнерадостно лопнул и был оплачен деньгами граждан страны, которой все завидуют. У компании несколько раз сменились собственники и в процессе многочисленных судебных процессов все пришло к тому, что основным акционером стало государство: самые большие пакеты в руках государственного Открытия и санируемого государством Траста. Кстати фантастический задерг котировок на бирже в начале 2019 года скорее всего как раз связан с многочисленными сменами собственников и прочими не рыночными действиями (но ЦБ на такое обычно не обращает внимания, тем более манипуляции проводились для дочернего Открытия) После него акции стабильно и уверенно сползают в течение всего года.
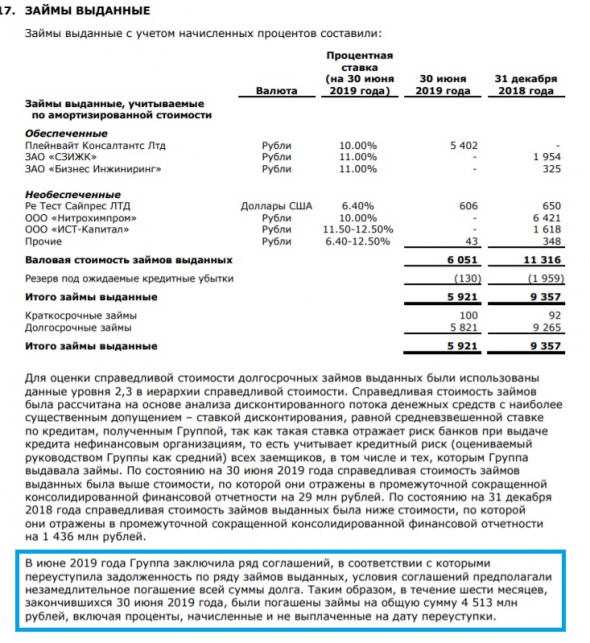
Уже 3 абзаца мы разбираем манипуляции, а все еще не посмотрели в отчетность компании. Там тоже много интересного. Начнем с того, что операционно бизнес ОВК вполне себе стабилен и прибылен. EBITDA не на максимумах, но постепенно растет, значительно выросла операционная прибыль! Чистая прибыль вышла к положительным значениям, но к этому мы еще вернемся позже. Глядя на динамику выручки и прибыли понимаешь, что компанию душит огромная кредитная нагрузка. Если ее сократить, то бизнес вполне может генерировать прибыль для акционеров. И вот тут начинаются странности. При огромной кредитной нагрузки Debt\EBITDA = 7.5 и общем долге в 100 млрд компания зачем-то навыдавала займов разным мутным компашкам на 10 млрд рублей. Хочется посмотреть в лица совету директоров, который одобрил подобное решение! Естественно с приходом нового руководства мутные займы пришлось списывать и реструктуризировать, так как они растворились в небытие! В итоге часть списанного удалось вернуть, что и привело к разовому росту прибыли от восстановления резервов. Долгосрочно компания не отрабатывает проценты по кредитам и ей требуется докапитализация или реструктуризация долгов.
Еще один странный момент в отчетности это работа лизингового подразделения ОВК. То есть как бы логично, что дочерняя компания производителя вагонов сдает эти самые вагоны в аренду (кстати часть произведенных в 1м полугодии вагонов как раз ушло в лизинг, что разово снизило выручку, но долгосрочно окажет положительное влияние на показатели бизнеса) Во всей этой схеме вызывает вопросы только появление прокладки в лице ГТЛК и так называемый договор обратной аренды. Вместо того, что бы спокойно эксплуатировать собственную продукцию ОВК провела новые вагоны через ГТЛК и заплатит последней более 70 млрд за их аренду в следующие 15 лет по ставке… 12,5% годовых!!!!
Объяснить подобную схему ведения бизнеса можно, но сложно. Вот какие есть варианты:
— компании не хватает оборотного капитала, поэтому пришлось использовать обратную аренду;
— очередные мутные схемы и откаты;
— менеджмент просто хочет разорить предприятие;
Мультипликаторы у ОВК очень высокие. Debt\EBITDA = 7.5 EV\EBITDA = 10! Даже после падения котировок в 2 раза компания оценена аномально дорого. Скорее всего новому собственнику (государству) придется выкупать дополнительную эмиссию акций для сокращения непомерного долга и сохранения предприятия на плаву. Так же неплохо было бы сменить менеджмент. После этих событий можно будет заново оценить перспективы бизнеса, пока же лезть в него ни в коем случае не стоит. Справедливая стоимость акций минимум в 3 раза ниже текущих, а текущая капитализация имеет не рыночную природу.
*Не является индивидуальной инвестиционной рекомендацией
Наши сообщества:
Вконтакте — «Борода Инвестора»
Вконтакте — «ИнвестТема»
Telegram «БородаИнвест»
Эти и другие полезные материалы у нас в Telegram
В случае с ОВК на проблемы экономики страны накладывается перепроизводство конкретно в секторе вагонов (как всегда планы роста рынка оказались немножко слишком оптимистичными), высочайшая кредитная нагрузка, мутные схемы БОМПа, мутные схемы РЖД и конкретно компании 1520. Этот адский коктейль коррупции, откатов и некомпетентности и породил фантастическое чудо под названием ОВК. Просто представьте, что данная, в основном убыточная, компания когда-то входила в базу расчета индекса Мосбиржи! Масштаб махинаций и манипуляций поражает.
Но пузырь БОМПа жизнерадостно лопнул и был оплачен деньгами граждан страны, которой все завидуют. У компании несколько раз сменились собственники и в процессе многочисленных судебных процессов все пришло к тому, что основным акционером стало государство: самые большие пакеты в руках государственного Открытия и санируемого государством Траста. Кстати фантастический задерг котировок на бирже в начале 2019 года скорее всего как раз связан с многочисленными сменами собственников и прочими не рыночными действиями (но ЦБ на такое обычно не обращает внимания, тем более манипуляции проводились для дочернего Открытия) После него акции стабильно и уверенно сползают в течение всего года.

Уже 3 абзаца мы разбираем манипуляции, а все еще не посмотрели в отчетность компании. Там тоже много интересного. Начнем с того, что операционно бизнес ОВК вполне себе стабилен и прибылен. EBITDA не на максимумах, но постепенно растет, значительно выросла операционная прибыль! Чистая прибыль вышла к положительным значениям, но к этому мы еще вернемся позже. Глядя на динамику выручки и прибыли понимаешь, что компанию душит огромная кредитная нагрузка. Если ее сократить, то бизнес вполне может генерировать прибыль для акционеров. И вот тут начинаются странности. При огромной кредитной нагрузки Debt\EBITDA = 7.5 и общем долге в 100 млрд компания зачем-то навыдавала займов разным мутным компашкам на 10 млрд рублей. Хочется посмотреть в лица совету директоров, который одобрил подобное решение! Естественно с приходом нового руководства мутные займы пришлось списывать и реструктуризировать, так как они растворились в небытие! В итоге часть списанного удалось вернуть, что и привело к разовому росту прибыли от восстановления резервов. Долгосрочно компания не отрабатывает проценты по кредитам и ей требуется докапитализация или реструктуризация долгов.

Еще один странный момент в отчетности это работа лизингового подразделения ОВК. То есть как бы логично, что дочерняя компания производителя вагонов сдает эти самые вагоны в аренду (кстати часть произведенных в 1м полугодии вагонов как раз ушло в лизинг, что разово снизило выручку, но долгосрочно окажет положительное влияние на показатели бизнеса) Во всей этой схеме вызывает вопросы только появление прокладки в лице ГТЛК и так называемый договор обратной аренды. Вместо того, что бы спокойно эксплуатировать собственную продукцию ОВК провела новые вагоны через ГТЛК и заплатит последней более 70 млрд за их аренду в следующие 15 лет по ставке… 12,5% годовых!!!!
Объяснить подобную схему ведения бизнеса можно, но сложно. Вот какие есть варианты:
— компании не хватает оборотного капитала, поэтому пришлось использовать обратную аренду;
— очередные мутные схемы и откаты;
— менеджмент просто хочет разорить предприятие;
Мультипликаторы у ОВК очень высокие. Debt\EBITDA = 7.5 EV\EBITDA = 10! Даже после падения котировок в 2 раза компания оценена аномально дорого. Скорее всего новому собственнику (государству) придется выкупать дополнительную эмиссию акций для сокращения непомерного долга и сохранения предприятия на плаву. Так же неплохо было бы сменить менеджмент. После этих событий можно будет заново оценить перспективы бизнеса, пока же лезть в него ни в коем случае не стоит. Справедливая стоимость акций минимум в 3 раза ниже текущих, а текущая капитализация имеет не рыночную природу.
*Не является индивидуальной инвестиционной рекомендацией
Наши сообщества:
Вконтакте — «Борода Инвестора»
Вконтакте — «ИнвестТема»
Telegram «БородаИнвест»
2.6К
1 комментарий
Вы сами считаете показатель EBITDA и если да, то почему затрачиваете усилия именно на этот показатель в качестве опорной точки?

- 11 января 2020, 14:06

Читайте на SMART-LAB:
Firmus Grid переоценила свои силы в рамках IPO
Провал IPO Firmus Grid демонстрирует, что инвесторы становятся осторожнее к высоким оценкам компаний, связанных с инфраструктурой для...

16:52

«Селигдар» провел осенний Технический совет: завершен концептуальный инжиниринг проекта «Кючус».
В рамках Технического совета представители руководства Холдинга обсудили проведение работ по изысканиям, проектированию и развитию...

14:47


теги блога БородаИнвест
- 3 эшелон
- Activision Blizzard
- buyback
- EBITDA
- En+
- IPO
- it
- Netflix
- TCS Group
- Tesla
- Veon
- авиаперевозки
- акции
- акционеры
- американский рынок
- анализ
- аналитика
- Аэрофлот
- Банк Санкт-Петербург
- Башнефть
- Белуга Групп
- билайн
- БородаИнвест
- БСП
- ВСМПО-АВИСМА
- ВТБ
- выручка
- Газпром
- генерация
- ГМК НорНикель
- Гуцериев
- дивиденды
- долг
- Золото
- ИнвестГазета
- инвестиции
- ИнтерРАО
- Казаньоргсинтез
- ключевая ставка ЦБ РФ
- Коршуновский ГОК
- Костин
- кризис
- Лента
- Лукойл
- Магнит
- Маск
- менеджмент
- Мечел
- ММК
- МРСК
- МРСК Волги
- МРСК ЦП
- МСФО2019
- накопления
- нефтегазовый сектор
- Нижнекамскнефтехим
- Нижнекамскшина
- никель
- НМТП
- Новатэк
- облигации
- ОВК
- ОГК-2
- отчетность
- Палладий
- Полиметалл
- Полюс золото
- прогноз по акциям
- Ренессанс Страхование
- ретейл
- Росгосстрах
- Роснефть
- Россети
- Россети Ленэнерго
- Ростелеком
- РСБУ
- РСБУ2019
- Русгидро
- самараэнерго
- Сафмар
- Сбербанк
- Селигдар
- Татнефть
- телекоммуникации
- Тесла
- тинькофф
- титан
- ТМК
- Уральская кузница
- философия
- фондовый рынок
- ФСК Россети
- ЧМК
- электрокар
- Эльга
- энергетика
- энергетики
- Яндекс
- Яндекс компания