

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. kiselev
Доходность около 40% годовых на облигациях крупнейшего частного авиаперевозчика РФ
- 22 апреля 2015, 08:11
- |

Представляю вам ещё одну высокодоходную облигацию своего портфеля - ТрансаэрБ3.
Открытое акционерное общество «Авиационная компания „ТРАНСАЭРО“, крупнейшая частная российская авиакомпания, на данный момент имеет два выпуска облигаций, торгуемых на бирже ММВБ.
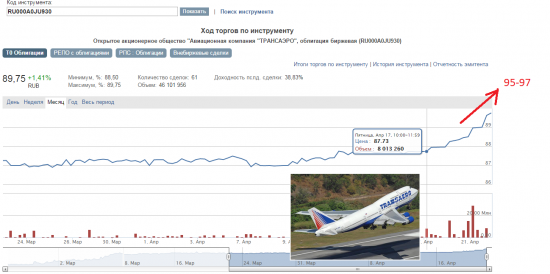
Первый выпуск компания погасила в начале марта этого года. Второй выпуск уже торгуется выше 93,5 с доходностью 24%, поэтому третий выпуск сейчас интереснее — имеет больший потенциал роста. По третьему выпуску биржа рассчитала доходность на закрытие 21.04.2015 — 38,83%. Это доходность к оферте 02.11.2015. Ставка купона — 12%. Компания готовит ещё биржевые выпуски 4-й и 5-й. Видно, что компания сохраняет интерес к публичному долговому рынку и поэтому есть настрой расплачиваться. Поэтому приближение к октябрю будет являться драйвером для котировок вверх, а пока они не выросли до целевых уровней можно „стричь“ купоны 30.04.2015 и 30.07.2015.
Чтобы отыграть позитивные события на рынке и догнать второй выпуск, облигации ТрансаэрБ3 уже пошли на взлёт и можно будет зафиксировать прибыль раньше (в районе 95-97) увеличив доходность.
Компания прибыльна, но соотношение долга к EBITDA всё ещё находится на опасном уровне около 6.
Думаю, именно поэтому облигации торгуются с дисконтом, как раз для тех кто любит риск :)
Открытое акционерное общество «Авиационная компания „ТРАНСАЭРО“, крупнейшая частная российская авиакомпания, на данный момент имеет два выпуска облигаций, торгуемых на бирже ММВБ.
Первый выпуск компания погасила в начале марта этого года. Второй выпуск уже торгуется выше 93,5 с доходностью 24%, поэтому третий выпуск сейчас интереснее — имеет больший потенциал роста. По третьему выпуску биржа рассчитала доходность на закрытие 21.04.2015 — 38,83%. Это доходность к оферте 02.11.2015. Ставка купона — 12%. Компания готовит ещё биржевые выпуски 4-й и 5-й. Видно, что компания сохраняет интерес к публичному долговому рынку и поэтому есть настрой расплачиваться. Поэтому приближение к октябрю будет являться драйвером для котировок вверх, а пока они не выросли до целевых уровней можно „стричь“ купоны 30.04.2015 и 30.07.2015.
Чтобы отыграть позитивные события на рынке и догнать второй выпуск, облигации ТрансаэрБ3 уже пошли на взлёт и можно будет зафиксировать прибыль раньше (в районе 95-97) увеличив доходность.

Компания прибыльна, но соотношение долга к EBITDA всё ещё находится на опасном уровне около 6.
Думаю, именно поэтому облигации торгуются с дисконтом, как раз для тех кто любит риск :)
110 |
Читайте на SMART-LAB:

Интер РАО. РСБУ за Q3 26г. Процентные доходы падают, генерация слабеет - чего ждать от МСФО?
Вышел отчет по РСБУ за Q3 2026г. от компании Интер РАО: 👉Выручка — 15,60 млрд руб. (-17,1% г/г)
👉Себестоимость — 11,80 млрд руб....

17:08

EUR/USD: евро получил временную передышку, но давление сохраняется
Общий динамика валютной пары за прошедший период выглядит как движение в боковом коридоре: после первоначальной попытки восстановления снижение...

13:48


теги блога Акын Кисельбаев
- Apple
- berkshire hathaway
- Delta Air Lines
- ETF
- FORTS
- interactive brokers
- quik
- Smartlab
- TransEnterix
- автоследование
- акции
- акции США
- алготрейдер
- алор
- алор брокер
- американские акции
- банки
- банкротство
- баффет
- бизнес
- биржа
- брак
- брокеры
- вопрос
- ВТБ
- ВТБ брокер
- Газпром
- делимся интересными фильмами
- деньги
- депозиты
- дивиденды
- доллар
- Доллар Рубль
- Дональд Трамп
- жизнь
- ЗОЖ
- Илон Маск
- импортозамещение
- инвестиции
- инженеры
- Казахстан
- Кино на выходные
- книга
- книги
- конференция смартлаба
- личные финансы
- маржин колл
- маркетинг
- Медицина
- мобильный пост
- Московская биржа
- мужчина и женщина
- на пенсию в 35
- НЛМК
- Новости
- облигации
- опрос
- опционы
- опционы на акции США
- открытие брокер
- отношения
- ОФЗ
- оффтоп
- политсрач
- праздник
- прогноз по акциям
- рецензия
- рецензия на книгу
- роботы
- сарказм
- сбер
- сбербанк
- синтетическая облигация
- СКАЗКА ДЛЯ ВЗОСЛЫХ
- смартлаб
- совет директоров
- срочный рынок
- срочный рынок FORTS
- Суд с Брокером
- судебная практика
- сша
- ТГК-2
- Тимофей Мартынов
- Тинькофф Инвестиции
- Томск
- торговые роботы
- трейдинг
- Трейдинг FORTS
- Украина
- Уоррен Баффет
- Уоррен Баффетт
- философия
- финам
- форекс
- фьючерсные контракты
- фьючерсы
- чтиво
- Южная Корея
- юмор
- Яндекс
Зачем ей платить 40%, если Сбер дает под 25%.
Компания «альтруист»? Хочет людям добро сделать?
Там все проще. Ей банки не дают кредит потому, что знают БОЛЬШЕ НАШЕГО.
Трансаэро — публичная компания и по МСФО мы можем сделать выводы по способности обслуживать долг. Там было соотношение в районе 6. Кроме того госгарантии. У мечела и тгк-2 около 10-11. А СУ-155 сколько? Проблема в том, что СУ-155 — это ЗАО, ничего нам не показывающее, а облигации выпущены на компанию-прокладку «Капитал», что несколько усложняет процесс взыскания долга. СУ-155 скорее наравне с Ютэйр, хотя у Ютэйр отчётность есть.