

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. altora
Сбербанк входит в 2024 год в супер форме
- 25 декабря 2023, 15:53
- |
- Александр Антонов


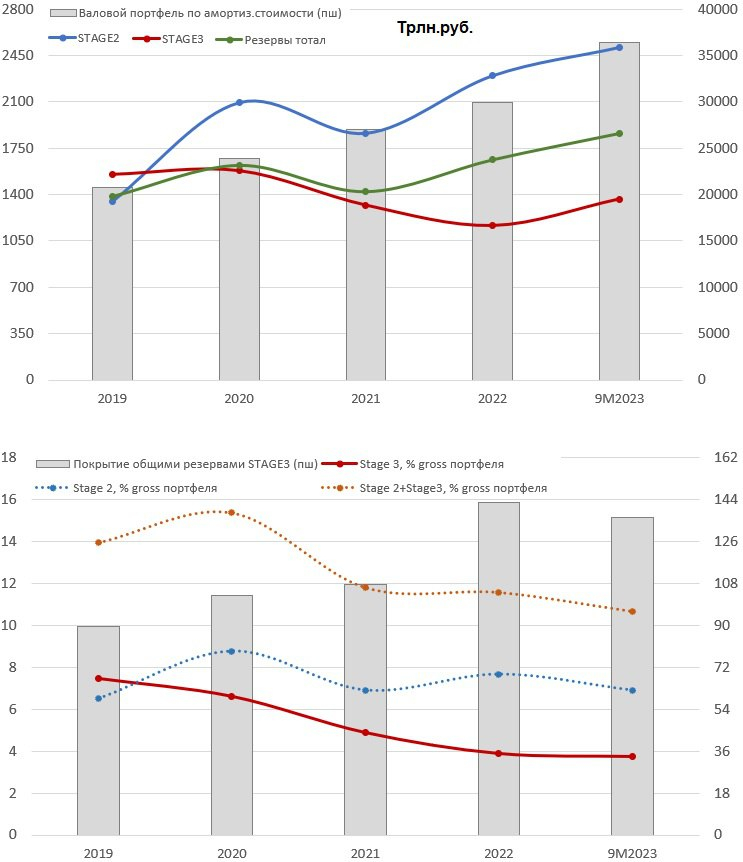
Сбербанк входит в 2024 год в супер форме с точки зрения чистой % маржи, доли плохих активов и уровня их покрытия (покрытие резервами stage 3 превышает 130%).
Вопреки распространенным ожиданиям, чистая процентная маржа после роста ключевой ставки расширилась, а не наоборот. Повторение ситуации конца 2014-начала 2015 было невозможно, ибо в 2014 году доля корпоративных кредитов на плавающей ставке у Сбера составляла 1 %, а сейчас ~50%. Случился опережающий рост доходности активов над стоимостью фондирования. У Сбера чистая процентная маржа выросла до рекордных за последние несколько лет значений, превысив 6 %.
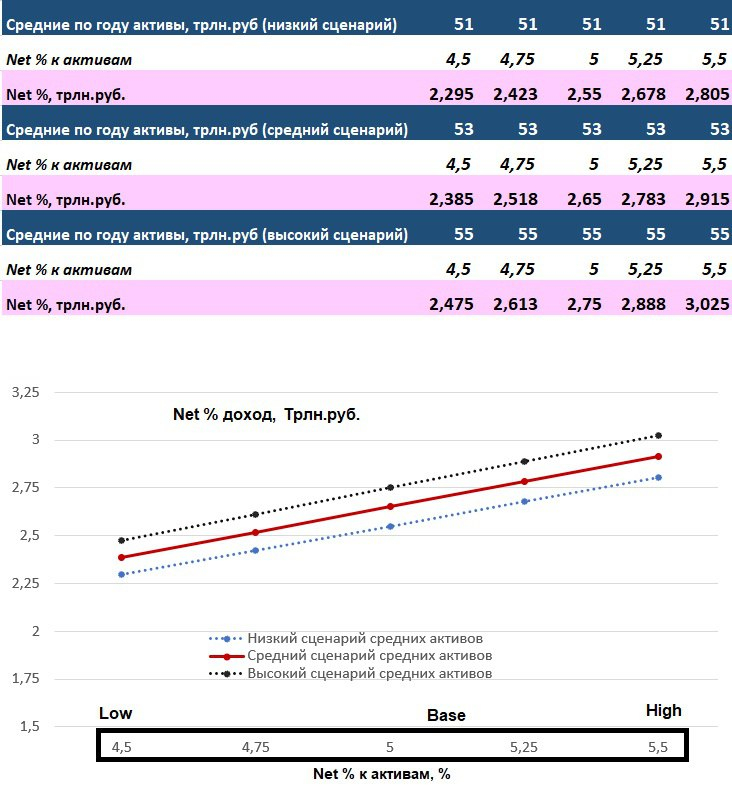
В ближайшие месяцы из-за удорожания пассивов маржа будет сокращаться, но на 2024 год менеджмент даёт очень хороший таргет – 5.7+ %. С таким уровнем маржи при консервативном прогнозе средних по году активов чистые процентные доходы спокойно превысят 2.6 трлн.рублей. С учётом комиссий и прочих доходов, я ожидаю чистую выручку Сбера в 2024 году на уровне ~3,6 трлн.рублей. На таких доходах CIR может быть и меньше того диапазона, на который ориентирует менеджмент (31-33 %). В базовом сценарии ориентируюсь на 2.5+ трлн.операционной прибыли до резервов и налога на прибыль. Величина стоимости риска будет зависеть от экономической конъюнктуры. Если удастся избежать рецессии в следующем году, то стоимость риска окажется в нормализованном для Сбера диапазоне 1-1.2 %. Консенсус в данный момент такой, что рецессии в следующем году не будет. В таком случае прибыль Сбера вырастет на 10+%. Если ВВП сократится в пределах 2 %, то прибыль Сбера снизится на ~10-15 % к 2023 году.

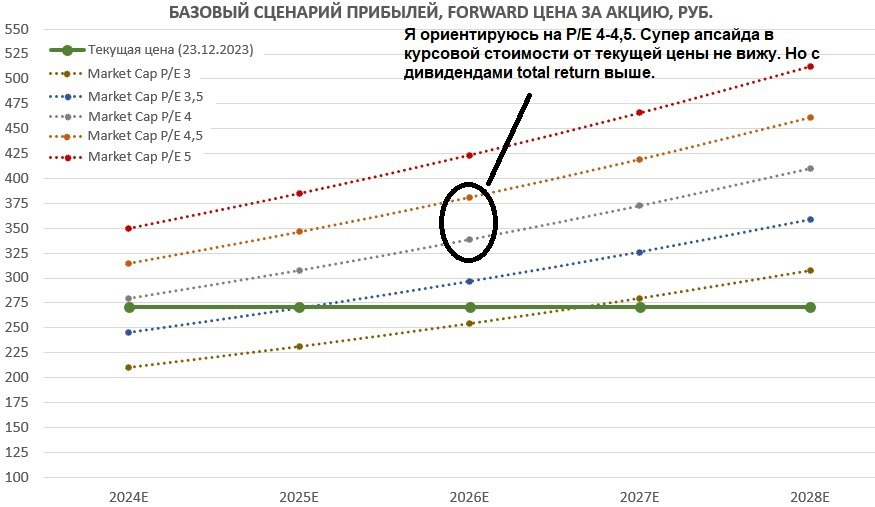
Сбер за год хорошо подорожал и выглядит не так великолепно, как в конце прошлого года. Сейчас однозначно это уже не стрит-флеш, как в декабре 2022, а максимум флеш. Но я не вижу в российском ликвидном контуре активы, которые в разы привлекательнее Сбера. Тот же Совком интереснее, но не существенно. По всем качественным историям потенциальные долгосрочные доходности снизились вместе с ростом акций в цене. По Сберу мнение такое: совокупная (с учетом дивидендов) доходность в рублёвом выражении будет приближена к рентабельности капитала, которую будет демонстрировать банк в среднесрочной (3-5 лет) перспективе. В сценарии нормализованной стоимости риска относительно текущей цены ожидаю 22-25 % годовых.
https://t.me/altorafund
4.4К |
2 комментария
Слишком много переменных что бы пытаться делать какие-то прогнозы, плюс +10%\-10%

- 25 декабря 2023, 17:15

sozidatel, когда и где их меньше? Всегда были не, эти так другие переменные и здесь и на то время казалось их много и тд, тем не менее рост был неплохой периодами.

- 26 декабря 2023, 00:15
Читайте на SMART-LAB:
Сырьевые компании заплатят за высокие мировые цены на их продукцию
Акции российских металлургов, производителей удобрений и золотодобывающих компаний 24 сентября оказались под сильным давлением после предложения...

24 сентября 2026, 18:19

USD/JPY: быки штурмуют высоты. Медведи зовут на помощь японский Центробанк?
Валютная пара USD/JPY уверенно продвигается на север и сейчас вплотную приблизилась к пробитому ранее недельному восходящему тренду, от которого...

24 сентября 2026, 22:01


теги блога Александр Антонов
- CNYRUB
- ebitda
- globaltrans
- IPO
- IPO 2024
- SPO
- акции
- Банк Санкт-Петербург
- банки
- башнефть
- Башнефть-ап
- ВТБ
- Газпром
- Газпром нефть
- Газпромнефть
- дивиденды
- доллар
- доллар рубль
- Европлан
- Займер
- Инфографика
- комментарий
- лукойл
- ммк
- натуральный газ
- нлмк
- обзор рынка
- облигации
- операционные результаты
- отчетность
- отчеты МСФО
- отчеты РСБУ
- Портфель инвестора
- прогноз компании
- прогноз по акциям
- росбанк
- роснефть
- рубль
- санкции США
- сбербанк
- Северсталь
- Совкомбанк
- суборды ВТБ
- Сургут пр
- сургут преф
- Сургутнетегаз ап
- сургутнефтегаз
- Сургутнефтегаз прив
- США
- татнефть
- Татнефть преф
- тинькофф банк
- Транснефть
- Транснефть преф
- Удмуртнефть
- Украина
- форекс
- фундаментальный анализ
- ЦБ РФ