

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. nevil
ГМК Нор Никель + 30 % upside (Перепроданность на Аварии как если бы ГМК УЖЕ УПЛАТИЛ штраф)
- 14 сентября 2020, 20:00
- |

Возьмем капитализацию ГМК ДО аварии.
Вычтем из нее штраф.
И посмотрим сколько будет стоить 1 акция ГМК, как если бы ГМК уже выплатил наложенный на него штраф.
22064 руб. — цена ГМК как если бы он уже уплатил штраф (при Nickel -12480, Palladium — 2039)
Мы не учли изменение стоимости сырья. Грубо +15% (Реально больше. На 15% вырос наиболее отставший Palladium).
25374 руб. — цена ГМК, как если бы ГМК УЖЕ УПЛАТИЛ штраф (при +15 % на изменение стоимости сырья)
При текущей цене ГМК 19532р
29,91% upside
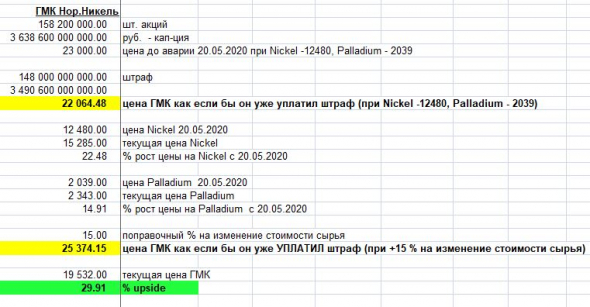
Таким образом Перепроданность ГМК Нор Никель на Аварии с учетом как бы УЖЕ уплаченного штрафа,
составляет КАК МИНИМУМ 30 %
Target price — 25 374 руб
А сейчас акции торгуются с учетом того, что деньги в обороте — штраф НЕ уплачен,
И платиться штраф ГМК будет вероятно поэтапно,
и сама сумма штрафа на данный момент оспаривается им в суде.
Таким образом реальная перепроданность еще выше
Вычтем из нее штраф.
И посмотрим сколько будет стоить 1 акция ГМК, как если бы ГМК уже выплатил наложенный на него штраф.
22064 руб. — цена ГМК как если бы он уже уплатил штраф (при Nickel -12480, Palladium — 2039)
Мы не учли изменение стоимости сырья. Грубо +15% (Реально больше. На 15% вырос наиболее отставший Palladium).
25374 руб. — цена ГМК, как если бы ГМК УЖЕ УПЛАТИЛ штраф (при +15 % на изменение стоимости сырья)
При текущей цене ГМК 19532р
29,91% upside

Таким образом Перепроданность ГМК Нор Никель на Аварии с учетом как бы УЖЕ уплаченного штрафа,
составляет КАК МИНИМУМ 30 %
Target price — 25 374 руб
А сейчас акции торгуются с учетом того, что деньги в обороте — штраф НЕ уплачен,
И платиться штраф ГМК будет вероятно поэтапно,
и сама сумма штрафа на данный момент оспаривается им в суде.
Таким образом реальная перепроданность еще выше
4К |
Читайте на SMART-LAB:

Cовременная теория Гарри Марковица. Аллокация №2
Продолжаем цикл «Аллокация капитала». Сегодня — база. Разбираемся, почему вообще появилась идея распределять капитал по-умному и что именно в...

19:10

Календарь отчетности неоактивов: кто проверит рынок США на прочность 27–28 октября
С 27 по 28 октября шесть американских компаний представят квартальные результаты. Разбираемся, чего ждет Уолл-стрит. 📅 Кто отчитывается на...

21:31


теги блога nevil
- Brent
- COVID-19
- IPO
- Mail.ru Group
- MSCI
- Ozon
- S&P500
- WTI
- Акрон
- акции
- Аргентина
- АФК Система
- банки
- банкротство
- баррель
- биржа
- блокчейн
- брокеры
- бюджет
- вакцина
- вакцины
- валюта
- ввп
- ВТБ
- выборы
- газ
- Газпром
- Газпромнефть
- геополитика
- ГМК НорНикель
- госкомпании
- дефолт
- дивиденды
- ДНР
- долг
- доллар
- Доллар рубль
- Дональд Трамп
- допэмиссия
- иммунитет
- Интер РАО
- интернет
- ИнтерРАО
- инфляция
- Китай
- коронавирус
- кризис
- кризис 2020
- ЛНР
- Лукойл
- Мечел
- минэнерго
- ММК
- мобильный пост
- мораторий
- МосБиржа
- мошенники
- Навальный
- налоги
- НДФЛ
- нефть
- нефть Brent
- НЛМК
- Новак
- Новатэк
- Норникель
- Облигации
- опек+
- оффтоп
- политика
- президент
- прогноз
- рейтинг
- реструктуризация
- Россети
- Ростелеком
- рубль
- санкции
- сбер
- сбербанк
- Сбербанк брокер
- Северный поток-2
- Северсталь
- Сибур
- система
- сургутнефтегаз
- США
- татнефть
- технологии
- уголь
- Украина
- Фосагро
- ФРС США
- фьючерсы
- ЦБ РФ
- экономика
- Энел Россия
- энергетика
- юкос
- Яндекс
Версия чисто ради критики. Видел, что РДВ тоже топит и обещает 16% ДД.
Еще видел версию, что внутри компании всё напрочь прогнило и что предстоят ацкие капексы: и на восстановление нормального своего состояния, и ещё плюсом за экологию. И сейчас вот мол профи скидывают акцию пока еще задорого лохованам-физикам, которым пофигу что и почем брать.
Они не были перекуплены, т.к. средняя див доходность по акциям РФ составляет 8-10%.
За прошлый год было выплачено 2 000 рублей (±).Вот и считайте:
2000 / 23000 = 8,7% дивдоходность.
Так что 23к — цена справедливая была.