

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. borodainvest
Лучше всяких макарон - Лечит от Covid Акрон!
- 27 марта 2020, 10:06
- |

Лучше всяких макарон
Лечит от covid Акрон!
От автора
Акрон представил отчет за 4 квартал и 2019 год по МСФО. Квартальные результаты очень слабые: в два раза упала EBITDA, в 3 раза чистая прибыль. Но годовые итоги значительно лучше: EBITDA примерно на прошлогоднем уровне, чистая прибыль выросла вдвое. Ничего особенного интересного, если бы не одно «но»...
Эти и другие полезные материалы у нас в Telegram
С начала года акции компании показали лучшую динамику на всем российском рынке, да и наверняка среди мировых аналогов ей также не найдется равных. Пока голубые фишки, американские акции, второй и третий эшелон летели в бездну, капитализация Акрона выросла почти на 20%!!! Это настоящая фантастика. Вот он, оказывается, защитный актив! Не золото, не облигации, не деньги — акции производителя удобрений.
Чем же обусловлена подобная динамика? Тут сложилось сразу несколько положительных факторов, которые играют в пользу компании:
— карантин в Китае, причем сильнее всего пострадали регионы, в которых производятся удобрения. Соответственно, рынок сразу предположил падение производства и рост цен на удобрения (причем, заметьте, никто не ждет сильного спада спроса на удобрения и остановки сельхозпроизводств, в отличие от, скажем, автомобилестроения или других секторов, страдающих от кризиса. Все понимают, что от голода люди будут умирать значительно быстрее, чем от самой заразной болезни);
— девальвация рубля — тут все понятно;
— падение цен на газ!!! Четверть себестоимости удобрений, производимых компанией, — это закупка газа. Соответственно, рекордное падение цен ей очень выгодно.
Итого, компания попала в уникально удачное стечение обстоятельств: возможный рост цен на ее продукцию, усиливаемый девальвацией на фоне снижения издержек. Ситуацию удачнее придумать сложно.
Но и оценка компании на фоне такой удачи вдруг стала очень высокой! EV\EBITDA = 9 Debt\EBITDA = 2.1 P\E = 10!!!
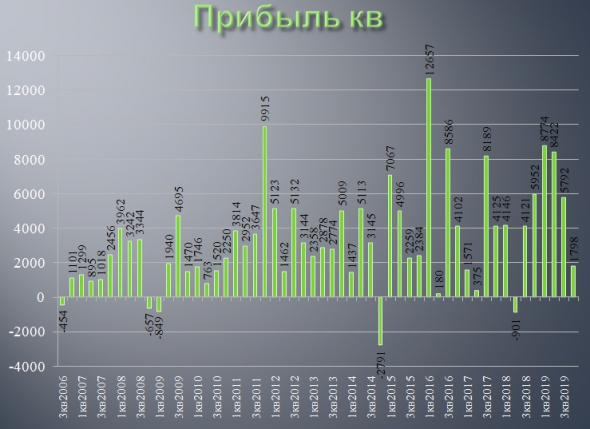
В текущей ситуации мое мнение относительно акций Акрона очень простое. Надо сказать им спасибо за выполнение защитной функции и срочно продать. Да, логично предположить, что прибыль компании даже вырастет в 2020 году, в то время как остальные отрасли может постичь системный кризис и прибыль компаний будет снижаться, но простой пример… Еще недавно по Мультипликаторам Новатэк (производитель газа) был в 2 раза дороже Акрона. Сейчас ситуация прямо противоположная (Акрон дороже почти в 2 раза). При этом компании в какой-то степени связаны через себестоимость газа. В мире, где все активы косвенно связаны со всеми, не может быть такого, чтобы маржа газовиков была бесконечно низкой, а маржа производителей удобрений бесконечно большой.
Рано или поздно (скорее рано) рынок сбалансируется, и маржа вернется к неким средним значениям. Соответственно, у Акрона она упадет (хотя она еще не успела вырасти, но мы это предполагаем!), а у Новатэка вырастет. В этой ситуации для меня абсолютно логично продать выросшие акции Акрона (хоть у меня их никогда и не было) и купить упавшие акции Новатэка (любые другие сильно упавшие акции с потенциалом восстановления).
*Не является индивидуальной инвестиционной рекомендацией.
Лечит от covid Акрон!
От автора
Акрон представил отчет за 4 квартал и 2019 год по МСФО. Квартальные результаты очень слабые: в два раза упала EBITDA, в 3 раза чистая прибыль. Но годовые итоги значительно лучше: EBITDA примерно на прошлогоднем уровне, чистая прибыль выросла вдвое. Ничего особенного интересного, если бы не одно «но»...
Эти и другие полезные материалы у нас в Telegram
С начала года акции компании показали лучшую динамику на всем российском рынке, да и наверняка среди мировых аналогов ей также не найдется равных. Пока голубые фишки, американские акции, второй и третий эшелон летели в бездну, капитализация Акрона выросла почти на 20%!!! Это настоящая фантастика. Вот он, оказывается, защитный актив! Не золото, не облигации, не деньги — акции производителя удобрений.
Чем же обусловлена подобная динамика? Тут сложилось сразу несколько положительных факторов, которые играют в пользу компании:
— карантин в Китае, причем сильнее всего пострадали регионы, в которых производятся удобрения. Соответственно, рынок сразу предположил падение производства и рост цен на удобрения (причем, заметьте, никто не ждет сильного спада спроса на удобрения и остановки сельхозпроизводств, в отличие от, скажем, автомобилестроения или других секторов, страдающих от кризиса. Все понимают, что от голода люди будут умирать значительно быстрее, чем от самой заразной болезни);
— девальвация рубля — тут все понятно;
— падение цен на газ!!! Четверть себестоимости удобрений, производимых компанией, — это закупка газа. Соответственно, рекордное падение цен ей очень выгодно.
Итого, компания попала в уникально удачное стечение обстоятельств: возможный рост цен на ее продукцию, усиливаемый девальвацией на фоне снижения издержек. Ситуацию удачнее придумать сложно.
Но и оценка компании на фоне такой удачи вдруг стала очень высокой! EV\EBITDA = 9 Debt\EBITDA = 2.1 P\E = 10!!!

В текущей ситуации мое мнение относительно акций Акрона очень простое. Надо сказать им спасибо за выполнение защитной функции и срочно продать. Да, логично предположить, что прибыль компании даже вырастет в 2020 году, в то время как остальные отрасли может постичь системный кризис и прибыль компаний будет снижаться, но простой пример… Еще недавно по Мультипликаторам Новатэк (производитель газа) был в 2 раза дороже Акрона. Сейчас ситуация прямо противоположная (Акрон дороже почти в 2 раза). При этом компании в какой-то степени связаны через себестоимость газа. В мире, где все активы косвенно связаны со всеми, не может быть такого, чтобы маржа газовиков была бесконечно низкой, а маржа производителей удобрений бесконечно большой.
Рано или поздно (скорее рано) рынок сбалансируется, и маржа вернется к неким средним значениям. Соответственно, у Акрона она упадет (хотя она еще не успела вырасти, но мы это предполагаем!), а у Новатэка вырастет. В этой ситуации для меня абсолютно логично продать выросшие акции Акрона (хоть у меня их никогда и не было) и купить упавшие акции Новатэка (любые другие сильно упавшие акции с потенциалом восстановления).
*Не является индивидуальной инвестиционной рекомендацией.
2К
Читайте на SMART-LAB:

Операционные результаты за 9 месяцев 2026 года
Сегодня мы подводим операционные итоги за 9 месяцев 2026 года ✈️ Группа «Аэрофлот» перевезла 42,2 млн пассажиров, что сопоставимо с аналогичным...

12:00
Куда движется доллар и есть ли будущее у инвестиций?
Депозиты не спасают от инфляции на длинной дистанции. Разобрались в инструментах, которые реально могут помочь, и ответили на вопросы зрителей о...

10:48


теги блога БородаИнвест
- 3 эшелон
- Activision Blizzard
- buyback
- EBITDA
- En+
- IPO
- it
- Netflix
- TCS Group
- Tesla
- Veon
- авиаперевозки
- акции
- акционеры
- американский рынок
- анализ
- аналитика
- Аэрофлот
- Банк Санкт-Петербург
- Башнефть
- Белуга Групп
- билайн
- БородаИнвест
- БСП
- ВСМПО-АВИСМА
- ВТБ
- выручка
- Газпром
- генерация
- ГМК НорНикель
- Гуцериев
- дивиденды
- долг
- Золото
- ИнвестГазета
- инвестиции
- ИнтерРАО
- Казаньоргсинтез
- ключевая ставка ЦБ РФ
- Коршуновский ГОК
- Костин
- кризис
- Лента
- Лукойл
- Магнит
- Маск
- менеджмент
- Мечел
- ММК
- МРСК
- МРСК Волги
- МРСК ЦП
- МСФО2019
- накопления
- нефтегазовый сектор
- Нижнекамскнефтехим
- Нижнекамскшина
- никель
- НМТП
- Новатэк
- облигации
- ОВК
- ОГК-2
- отчетность
- Палладий
- Полиметалл
- Полюс золото
- прогноз по акциям
- Ренессанс Страхование
- ретейл
- Росгосстрах
- Роснефть
- Россети
- Россети Ленэнерго
- Ростелеком
- РСБУ
- РСБУ2019
- Русгидро
- самараэнерго
- Сафмар
- Сбербанк
- Селигдар
- Татнефть
- телекоммуникации
- Тесла
- тинькофф
- титан
- ТМК
- Уральская кузница
- философия
- фондовый рынок
- ФСК Россети
- ЧМК
- электрокар
- Эльга
- энергетика
- энергетики
- Яндекс
- Яндекс компания
Но когда советник през Белоусов (или вице он, не помню) заявляет о сверхдоходах в отрасти «надо делиться». Я продал