

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Mavrodytrade
🏦 Совкомбанк – портфель, который растёт быстрее, чем доверие. Оправдана ли недооценка?
- 25 декабря 2024, 21:07
- |

Амбициозные показатели, рискованные сделки и подводные камни M&A. Чем рискуют инвесторы в банке, который наращивает обороты, но теряет маржу?

Новый выпуск подкаста от инвест-канала «Fond&Flow»
Написал для вас пост — "как заработать на рынке после последнего заседания ЦБ", а также разобрал самые глупые ошибки, которые совершают в период кризиса в России. Все идеи на канале, подпишись чтобы не пропустить ничего интересного! У нас уютно❤️
🎲#34. Под ребрами...
После недавнего разбора компании, акции потеряли 6% до оптимистичного решения ЦБ по ключевой ставке.
По текущей ситуации видно, что с одной стороны, компания демонстрирует хорошие темпы роста в ключевых сегментах, с другой — сталкивается с очевидным давлением на финансовую устойчивость.
❗Ослабление кредитования достаточно сильно бьет по бизнесу. Также сейчас банк оценивается рынком по перспективам меньше, чем остальные популярные компании.
Если посмотреть на кредитный портфель Совкомбанка, появляется ощущение, что у нас до сих пор ставка на уровне 16–18%.
Рост сопровождается удорожанием фондирования почти вдвое. Возможно, многие под эйфорией немного забыли о том, что ставку НЕ ПОНИЗИЛИ, её сохранили на ВЫСОКОМ УРОВНЕ. Такое агрессивное наращивание портфеля может легко обернуться ростом дефолтных кредитов. Риск невозвратов – серьёзный негатив для компании в целом.
Главное теперь, чтобы внешний фон хуже не стал...

Совет директоров Совкомбанка уже в январе 2025 года рассмотрит вопрос о допэмиссии акций для завершения покупки банка ХКФ. Сделка представляется выгодной, особенно учитывая оплату на 90% акциями.
⚠️ Это значит, что акционеры получат размытие своих долей (примерно на 5,7%).
И хорошо: для меня приобретение выглядит неплохим вариантом для расширения клиентской базы, но не стоит забывать о последствиях: дополнительные расходы, сложности интеграции, а главное — риски управления новым активом.
Банковский сектор уже не раз показывал, как плохо продуманные слияния способны создать проблемы даже стабильной компании. Можем вспомнить объединение банка «Открытие» с ВТБ... Различие в IT-структуре, клиентские ожидания, культурные различия… в общем и целом тьма тьмой, проблема на проблеме.
🗿Также видим у Совкомбанка относительно хорошую диверсификацию:
Но опять-таки, многие забывают, какое сейчас время… Вывод дочерних структур на биржу — смелый, но слишком оптимистичный план. Где гарантии, что рынок оценит справедливо на фоне кризиса? Каждый должен помнить, что любые «дочки» — лишь часть головной компании, и их успех напрямую зависит от материнской структуры.

За последние годы Совкомбанк столкнулся с резким ростом стоимости фондирования.
Если в 2023 году этот показатель составлял 6,7%, то к концу 2024 года он уже превышает 13,1%. В отличие от Т-банка и Сбербанка, Совкомбанк не может похвастаться дешёвыми и устойчивыми источниками капитала.
❗Также в условиях растущих расходов на фондирование маржа Совкомбанка рухнула до 5,6% против 6,7% годом ранее. Банку уже тяжело предложить конкурентное ценообразование, что делает его менее привлекательным в глазах крупных корпоративных клиентов.
🤔 Как и говорил ранее, для меня это только долгосрочный актив. Банк уязвим к повышению КС, а снижение в 2025 году ниже 20% не планируется по прогнозам ЦБ. Компания с огромными амбициями, которая, возможно, в моменте может выдать доходность больше, чем любой другой банк, но риск высокий.
Если понравилось ставь — ♥, и подпишись, чтобы не упустить от меня что-то интересное!
На канале мы полностью разобрали Новатэк, Северсталь, Тинькофф и дали точки входа и докупа!Если интересно заходи 👇
t.me/+7nEaRXY91DM1NmEy

Новый выпуск подкаста от инвест-канала «Fond&Flow»
Написал для вас пост — "как заработать на рынке после последнего заседания ЦБ", а также разобрал самые глупые ошибки, которые совершают в период кризиса в России. Все идеи на канале, подпишись чтобы не пропустить ничего интересного! У нас уютно❤️
🎲#34. Под ребрами...
После недавнего разбора компании, акции потеряли 6% до оптимистичного решения ЦБ по ключевой ставке.
По текущей ситуации видно, что с одной стороны, компания демонстрирует хорошие темпы роста в ключевых сегментах, с другой — сталкивается с очевидным давлением на финансовую устойчивость.
❗Ослабление кредитования достаточно сильно бьет по бизнесу. Также сейчас банк оценивается рынком по перспективам меньше, чем остальные популярные компании.
Если посмотреть на кредитный портфель Совкомбанка, появляется ощущение, что у нас до сих пор ставка на уровне 16–18%.
- 🔹Розничный портфель увеличился на 65% г/г и достиг 1,2 трлн рублей.
- 🔹Корпоративный портфель вырос на 30% г/г и составил 1,3 трлн рублей.
Рост сопровождается удорожанием фондирования почти вдвое. Возможно, многие под эйфорией немного забыли о том, что ставку НЕ ПОНИЗИЛИ, её сохранили на ВЫСОКОМ УРОВНЕ. Такое агрессивное наращивание портфеля может легко обернуться ростом дефолтных кредитов. Риск невозвратов – серьёзный негатив для компании в целом.
Главное теперь, чтобы внешний фон хуже не стал...
🥊 M&A и небанковский бизнес: найдём решение извне?

Совет директоров Совкомбанка уже в январе 2025 года рассмотрит вопрос о допэмиссии акций для завершения покупки банка ХКФ. Сделка представляется выгодной, особенно учитывая оплату на 90% акциями.
⚠️ Это значит, что акционеры получат размытие своих долей (примерно на 5,7%).
И хорошо: для меня приобретение выглядит неплохим вариантом для расширения клиентской базы, но не стоит забывать о последствиях: дополнительные расходы, сложности интеграции, а главное — риски управления новым активом.
Банковский сектор уже не раз показывал, как плохо продуманные слияния способны создать проблемы даже стабильной компании. Можем вспомнить объединение банка «Открытие» с ВТБ... Различие в IT-структуре, клиентские ожидания, культурные различия… в общем и целом тьма тьмой, проблема на проблеме.
🗿Также видим у Совкомбанка относительно хорошую диверсификацию:
- Совокупные премии выросли в 1,7 раза г/г, показывая устойчивый спрос на страховые продукты.
- Лизинговый портфель увеличился на 47% г/г, достигнув 80 млрд рублей.
Но опять-таки, многие забывают, какое сейчас время… Вывод дочерних структур на биржу — смелый, но слишком оптимистичный план. Где гарантии, что рынок оценит справедливо на фоне кризиса? Каждый должен помнить, что любые «дочки» — лишь часть головной компании, и их успех напрямую зависит от материнской структуры.
💣 Маржинальность и стоимость фондирования: главная проблема найдена?
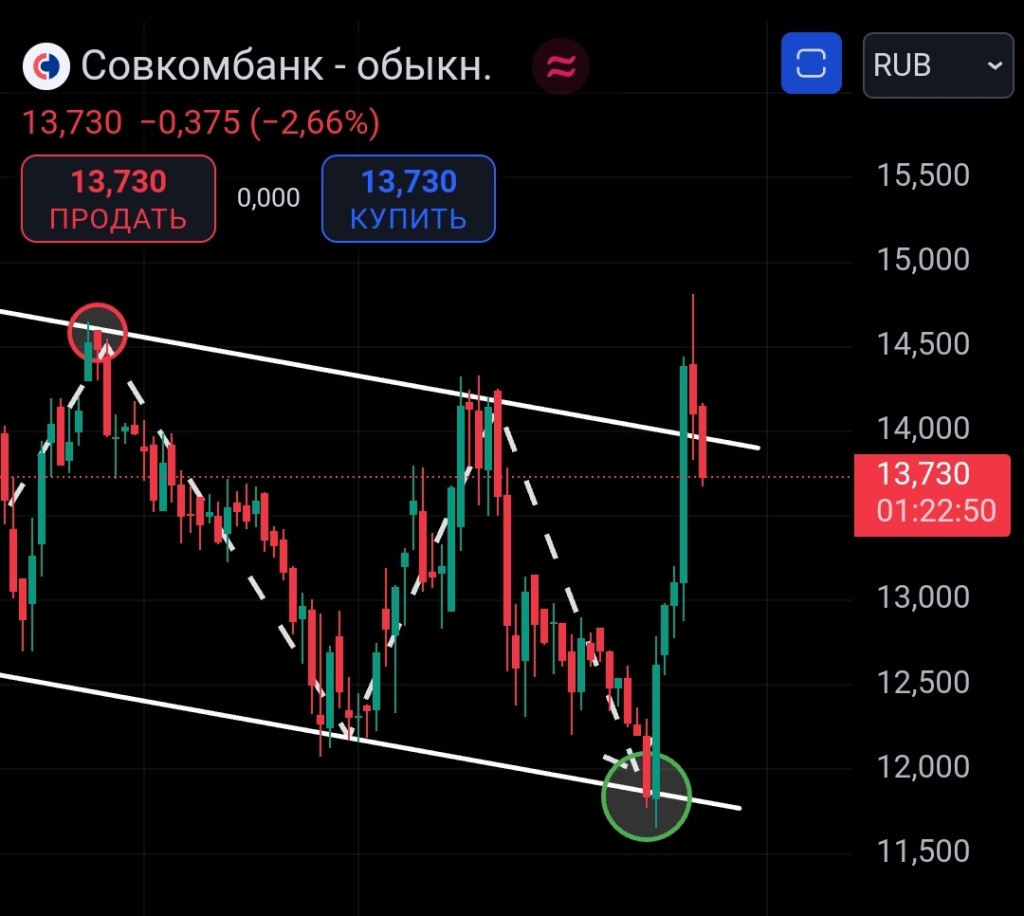
За последние годы Совкомбанк столкнулся с резким ростом стоимости фондирования.
Если в 2023 году этот показатель составлял 6,7%, то к концу 2024 года он уже превышает 13,1%. В отличие от Т-банка и Сбербанка, Совкомбанк не может похвастаться дешёвыми и устойчивыми источниками капитала.
❗Также в условиях растущих расходов на фондирование маржа Совкомбанка рухнула до 5,6% против 6,7% годом ранее. Банку уже тяжело предложить конкурентное ценообразование, что делает его менее привлекательным в глазах крупных корпоративных клиентов.
🤔 Как и говорил ранее, для меня это только долгосрочный актив. Банк уязвим к повышению КС, а снижение в 2025 году ниже 20% не планируется по прогнозам ЦБ. Компания с огромными амбициями, которая, возможно, в моменте может выдать доходность больше, чем любой другой банк, но риск высокий.
Как считаете, сможет ли допэмиссия для покупки ХКФ оправдать себя?_______
Если понравилось ставь — ♥, и подпишись, чтобы не упустить от меня что-то интересное!
На канале мы полностью разобрали Новатэк, Северсталь, Тинькофф и дали точки входа и докупа!Если интересно заходи 👇
t.me/+7nEaRXY91DM1NmEy
7.9К |
5 комментариев
+3
Нет конечно. Хкф не та компания, после которой будет существенное повышение прибыли

- 25 декабря 2024, 21:14

Максимович, все ровно, даст какую-нибудь базу клиентов

- 25 декабря 2024, 21:30
А у кого из банков не падают показатели? Ни у кого не берут кредит

- 25 декабря 2024, 21:22
Артем, у все падает, но тут речь не идёт, что исключительно у него снижаются показатели
- 25 декабря 2024, 21:31
+1
Две допки за год! Какова стоимость бумаги, при отсутствии дешёвого фондирования, как у Сбербанка? Около 8.Они на фонду вышли бабло собрать.

- 25 декабря 2024, 21:45
Читайте на SMART-LAB:

Инвестиции без спешки: торгуем в выходные
Алексей Девятов Клиенты Альфа-Инвестиций могут совершать сделки в выходные . Торги в эти дни обычно не отличаются волатильностью, зато на...

17:54

Доходности растут вместе с количеством дефолтов. Сложная неделя для рынка облигаций
Индекс RGBI по итогам недели снизился на 1,1%, до 110,9 пункта, продолжив отрицательную динамику предыдущей недели. Давление на рынок ОФЗ...

18:36


теги блога Fond&Flow
- CHMF
- gazp
- Headhunter
- IMOEX
- IT
- IT-сектор
- LKOH
- MGNT
- MIX
- MOEX
- MTSS
- NVTK
- OZON
- PHOR
- Sber
- SMLT
- SPO
- TCSG
- usd
- USDRUB
- VKCO
- VTBR
- YDEX
- yndx
- акции
- анализ
- аналитика
- банки
- банковский сектор
- валюта
- вклады
- ВКонтакте
- ВТБ
- Газпром
- ГК Самолет
- Группа ЛСР
- денежно-кредитная политика
- дивидендная политика
- дивиденды
- долг
- доллар
- доллар рубль
- Дональд Трамп
- допэмиссия
- замещающие облигации
- золото
- золотодобывающие компании
- инвестиции в недвижимость
- Индекс МБ
- инфляция
- инфляция в России
- ипотека
- Ключевая ставка ЦБ РФ
- кредитование
- Лукойл
- Магнит
- Минфин
- мировая экономика
- мобильный пост
- мсфо
- Набиуллина
- недвижимость
- недвижимость в РФ
- Нефть
- нефть Brent
- Новости
- обзор рынка
- облигации
- озон
- отчетность
- отчетность МСФО
- отчеты МСФО
- офз
- подкаст
- прогноз по акциям
- разбор
- рубль
- самолет
- санкции
- сбербанк
- Северсталь
- совкомбанк
- Тинькофф
- тинькофф банк
- топ
- торговые сигналы
- трейдинг
- флоатеры
- фондовый рынок
- фондовый рынок
- форекс
- Фосагро
- фьючерс MIX
- ЦБ РФ
- шорт
- экономика
- экономика России
- Эльвира Набиуллина
- ЮГК Южуралзолото
- Яндекс