

25 декабря 2024, 21:07
🏦 Совкомбанк – портфель, который растёт быстрее, чем доверие. Оправдана ли недооценка?
Амбициозные показатели, рискованные сделки и подводные камни M&A. Чем рискуют инвесторы в банке, который наращивает обороты, но теряет маржу?

Новый выпуск подкаста от инвест-канала «Fond&Flow»
Написал для вас пост — "как заработать на рынке после последнего заседания ЦБ", а также разобрал самые глупые ошибки, которые совершают в период кризиса в России. Все идеи на канале, подпишись чтобы не пропустить ничего интересного! У нас уютно❤️
🎲#34. Под ребрами...
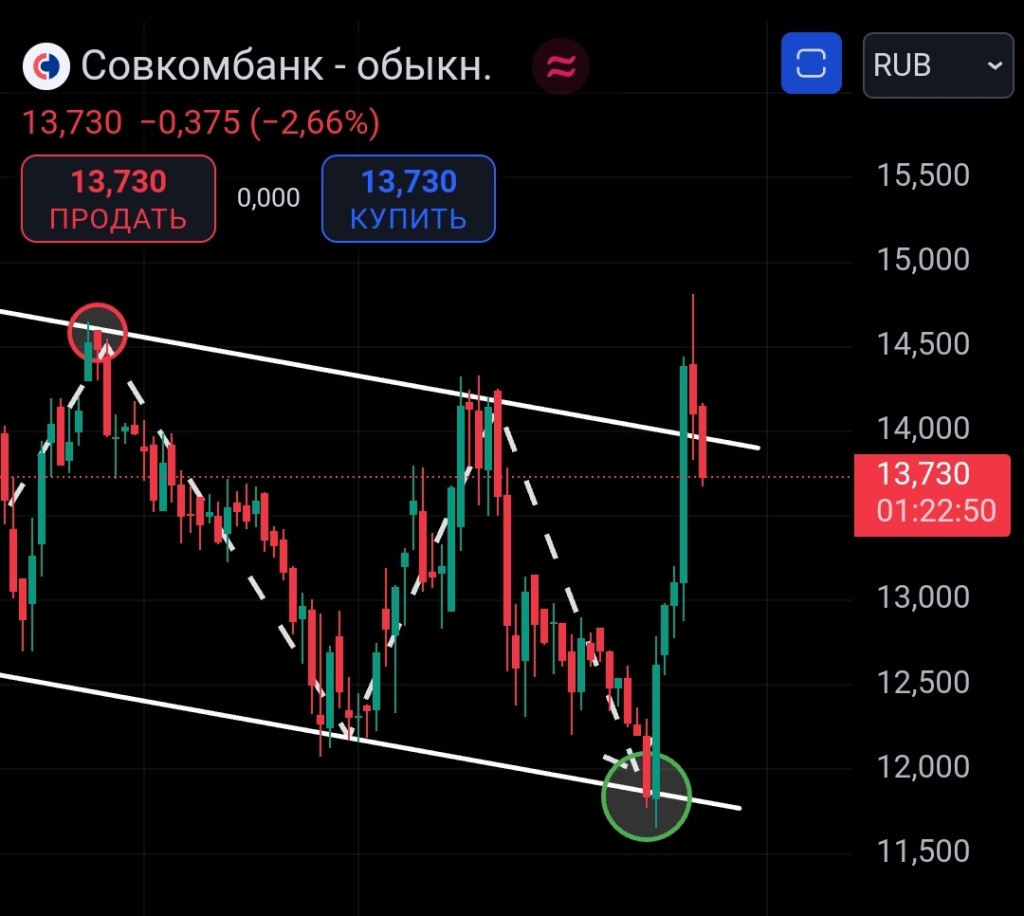
После недавнего разбора компании, акции потеряли 6% до оптимистичного решения ЦБ по ключевой ставке.
По текущей ситуации видно, что с одной стороны, компания демонстрирует хорошие темпы роста в ключевых сегментах, с другой — сталкивается с очевидным давлением на финансовую устойчивость.
❗Ослабление кредитования достаточно сильно бьет по бизнесу. Также сейчас банк оценивается рынком по перспективам меньше, чем остальные популярные компании.
Если посмотреть на кредитный портфель Совкомбанка, появляется ощущение, что у нас до сих пор ставка на уровне 16–18%.
Рост сопровождается удорожанием фондирования почти вдвое. Возможно, многие под эйфорией немного забыли о том, что ставку НЕ ПОНИЗИЛИ, её сохранили на ВЫСОКОМ УРОВНЕ. Такое агрессивное наращивание портфеля может легко обернуться ростом дефолтных кредитов. Риск невозвратов – серьёзный негатив для компании в целом.
Главное теперь, чтобы внешний фон хуже не стал...

Совет директоров Совкомбанка уже в январе 2025 года рассмотрит вопрос о допэмиссии акций для завершения покупки банка ХКФ. Сделка представляется выгодной, особенно учитывая оплату на 90% акциями.
⚠️ Это значит, что акционеры получат размытие своих долей (примерно на 5,7%).
И хорошо: для меня приобретение выглядит неплохим вариантом для расширения клиентской базы, но не стоит забывать о последствиях: дополнительные расходы, сложности интеграции, а главное — риски управления новым активом.
Банковский сектор уже не раз показывал, как плохо продуманные слияния способны создать проблемы даже стабильной компании. Можем вспомнить объединение банка «Открытие» с ВТБ... Различие в IT-структуре, клиентские ожидания, культурные различия… в общем и целом тьма тьмой, проблема на проблеме.
🗿Также видим у Совкомбанка относительно хорошую диверсификацию:
Но опять-таки, многие забывают, какое сейчас время… Вывод дочерних структур на биржу — смелый, но слишком оптимистичный план. Где гарантии, что рынок оценит справедливо на фоне кризиса? Каждый должен помнить, что любые «дочки» — лишь часть головной компании, и их успех напрямую зависит от материнской структуры.

За последние годы Совкомбанк столкнулся с резким ростом стоимости фондирования.
Если в 2023 году этот показатель составлял 6,7%, то к концу 2024 года он уже превышает 13,1%. В отличие от Т-банка и Сбербанка, Совкомбанк не может похвастаться дешёвыми и устойчивыми источниками капитала.
❗Также в условиях растущих расходов на фондирование маржа Совкомбанка рухнула до 5,6% против 6,7% годом ранее. Банку уже тяжело предложить конкурентное ценообразование, что делает его менее привлекательным в глазах крупных корпоративных клиентов.
🤔 Как и говорил ранее, для меня это только долгосрочный актив. Банк уязвим к повышению КС, а снижение в 2025 году ниже 20% не планируется по прогнозам ЦБ. Компания с огромными амбициями, которая, возможно, в моменте может выдать доходность больше, чем любой другой банк, но риск высокий.
Если понравилось ставь — ♥, и подпишись, чтобы не упустить от меня что-то интересное!
На канале мы полностью разобрали Новатэк, Северсталь, Тинькофф и дали точки входа и докупа!Если интересно заходи 👇
t.me/+7nEaRXY91DM1NmEy

Новый выпуск подкаста от инвест-канала «Fond&Flow»
Написал для вас пост — "как заработать на рынке после последнего заседания ЦБ", а также разобрал самые глупые ошибки, которые совершают в период кризиса в России. Все идеи на канале, подпишись чтобы не пропустить ничего интересного! У нас уютно❤️
🎲#34. Под ребрами...
После недавнего разбора компании, акции потеряли 6% до оптимистичного решения ЦБ по ключевой ставке.
По текущей ситуации видно, что с одной стороны, компания демонстрирует хорошие темпы роста в ключевых сегментах, с другой — сталкивается с очевидным давлением на финансовую устойчивость.
❗Ослабление кредитования достаточно сильно бьет по бизнесу. Также сейчас банк оценивается рынком по перспективам меньше, чем остальные популярные компании.
Если посмотреть на кредитный портфель Совкомбанка, появляется ощущение, что у нас до сих пор ставка на уровне 16–18%.
- 🔹Розничный портфель увеличился на 65% г/г и достиг 1,2 трлн рублей.
- 🔹Корпоративный портфель вырос на 30% г/г и составил 1,3 трлн рублей.
Рост сопровождается удорожанием фондирования почти вдвое. Возможно, многие под эйфорией немного забыли о том, что ставку НЕ ПОНИЗИЛИ, её сохранили на ВЫСОКОМ УРОВНЕ. Такое агрессивное наращивание портфеля может легко обернуться ростом дефолтных кредитов. Риск невозвратов – серьёзный негатив для компании в целом.
Главное теперь, чтобы внешний фон хуже не стал...
🥊 M&A и небанковский бизнес: найдём решение извне?

Совет директоров Совкомбанка уже в январе 2025 года рассмотрит вопрос о допэмиссии акций для завершения покупки банка ХКФ. Сделка представляется выгодной, особенно учитывая оплату на 90% акциями.
⚠️ Это значит, что акционеры получат размытие своих долей (примерно на 5,7%).
И хорошо: для меня приобретение выглядит неплохим вариантом для расширения клиентской базы, но не стоит забывать о последствиях: дополнительные расходы, сложности интеграции, а главное — риски управления новым активом.
Банковский сектор уже не раз показывал, как плохо продуманные слияния способны создать проблемы даже стабильной компании. Можем вспомнить объединение банка «Открытие» с ВТБ... Различие в IT-структуре, клиентские ожидания, культурные различия… в общем и целом тьма тьмой, проблема на проблеме.
🗿Также видим у Совкомбанка относительно хорошую диверсификацию:
- Совокупные премии выросли в 1,7 раза г/г, показывая устойчивый спрос на страховые продукты.
- Лизинговый портфель увеличился на 47% г/г, достигнув 80 млрд рублей.
Но опять-таки, многие забывают, какое сейчас время… Вывод дочерних структур на биржу — смелый, но слишком оптимистичный план. Где гарантии, что рынок оценит справедливо на фоне кризиса? Каждый должен помнить, что любые «дочки» — лишь часть головной компании, и их успех напрямую зависит от материнской структуры.
💣 Маржинальность и стоимость фондирования: главная проблема найдена?
За последние годы Совкомбанк столкнулся с резким ростом стоимости фондирования.
Если в 2023 году этот показатель составлял 6,7%, то к концу 2024 года он уже превышает 13,1%. В отличие от Т-банка и Сбербанка, Совкомбанк не может похвастаться дешёвыми и устойчивыми источниками капитала.
❗Также в условиях растущих расходов на фондирование маржа Совкомбанка рухнула до 5,6% против 6,7% годом ранее. Банку уже тяжело предложить конкурентное ценообразование, что делает его менее привлекательным в глазах крупных корпоративных клиентов.
🤔 Как и говорил ранее, для меня это только долгосрочный актив. Банк уязвим к повышению КС, а снижение в 2025 году ниже 20% не планируется по прогнозам ЦБ. Компания с огромными амбициями, которая, возможно, в моменте может выдать доходность больше, чем любой другой банк, но риск высокий.
Как считаете, сможет ли допэмиссия для покупки ХКФ оправдать себя?_______
Если понравилось ставь — ♥, и подпишись, чтобы не упустить от меня что-то интересное!
На канале мы полностью разобрали Новатэк, Северсталь, Тинькофф и дали точки входа и докупа!Если интересно заходи 👇
t.me/+7nEaRXY91DM1NmEy

5 Комментариев
 Максимович25 декабря 2024, 21:14Нет конечно. Хкф не та компания, после которой будет существенное повышение прибыли+3
 Артем25 декабря 2024, 21:22А у кого из банков не падают показатели? Ни у кого не берут кредит0
 kotjra25 декабря 2024, 21:45Две допки за год! Какова стоимость бумаги, при отсутствии дешёвого фондирования, как у Сбербанка? Около 8.Они на фонду вышли бабло собрать.+1
Читайте на SMART-LAB:

EUR/GBP: Покупатели пускают в ход мощный аргумент
Кросс-курс EUR/GBP успешно протестировал уровень поддержки 0.8455 и теперь имеет все шансы закрыть день уверенным бычьим поглощением. Особого внимания заслуживает тот факт, что текущая белая свеча...

08.10.2026

ДОМ.PФ на инвестиционном форуме Сбера «Настоящее будущее»
🔥 ДОМ.PФ на инвестиционном форуме Сбера «Настоящее будущее» : сохраняем траекторию роста и эффективности бизнеса
Приняли участие сразу в двух сессиях форума: трибуне...

08.10.2026


Вадим Рахаев, пока базар послушал Германа Оскарыча про рекордную прибыль с дивами, покивал, и пошел продавать Сберушку. Парадокс! И это прекрасно, ящщитаю

Bill-Dill, Откуп, это когда кто то «шортил»?
IMHO, при текущих вводных ждут премии КС +320-350 бп минимум

Похоже много народа сидит в БЛ, НУ ЧТО ГОСПОДА, для начала ждём технический дефолт, далее пахнет дефолтом, всем удачи.

Ольга НеБузова, одно но: уровни ниже 2000 — это ДОЛГОСРОЧНЫЙ ПЕССИМИЗМ и многолетний нисходящий тренд. То есть это дорога на уровни 2008 — 1999 годов.
Ну если лес горит — тушить такой пожар брига...

0:03
Сергей Хорошавин, шутник однако)

ValeraShelomov 🎅🥂🎄, да ...
Ну как копейки ..
Вот байбек 29 -30 сентября был… Вроде немного
Но если добавить предыдущие байбеки то уже норм..
Может просто не могут найти кто готов им продат...

Nikolay Eremeev, ну подождите, акра видела отчетность и долги упомянутые по итогам 6 месяцев. И 31.07. Подтвердило рейтинг. Что изменилось?

23:52
Мы кожа да кости

Пентагон разрабатывает новый план трехдневных ударов по Ирану — NYT Пентагон по приказу Трампа разработал варианты ударов по Ирану, включая беспилотный и ракетный арсенал, энергообъекты и военные площ...

23:45
Samokrut, выкинул деньги на ветер. Нет там никакого стартапа. Тупо деньги разворовывают. Ни одного отчёта за 2 года с нормальным аудитом.
Почему прокуратура этими схемами не заинтересовалась, не...