

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. borodainvest
ТМК - обзор финансовых показателей за 2019 год по МСФО
- 23 марта 2020, 09:59
- |

ТМК отчитался за 4 квартал и 2019 год по МСФО. Капитализация компании сейчас… меньше, чем ее EBITDA. Ну, вы поняли. Конечно, есть еще долг, но представить, что ТМК станет еще дешевле, как-то тяжело. В общем, когда\если наш рынок начнет восстанавливаться, то и капитализация ТМК вырастет и, быть может, даже даст 100% прибыли за какой-то период. Поговорить я хочу не об этом.
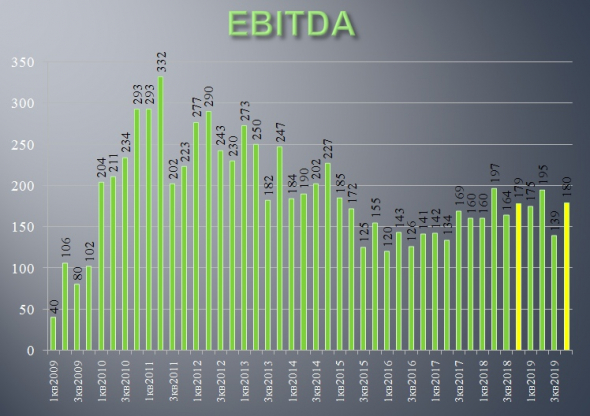
Все предыдущие отчеты я говорил, что ТМК это очень плохая идея. И оказался абсолютно прав. Не потому, что акции упали (акции некоторых хороших компаний упали гораздо сильнее), а потому, что они не росли даже в хорошие времена эйфорического рынка на супер-позитивных новостях о сделке по продаже IPSCO!!! Фундаменталс… Конечно, стоит поаплодировать менеджменту, американские активы они сбагрили в идеальный момент. Без этой сделки, вполне вероятно, компания уже прямо сейчас шла бы на реструктуризацию.
Ну ок, ТМК была изначально плохой инвестицией. А что сейчас? А сейчас компании стало еще тяжелее. Не могу не съязвить в адрес людей, которые говорили, что развал сделки ОПЕК+ это позитив для ТМК, потому что будут «больше бурить». Ухахахах. Ну да ладно, вот факторы, которые даже по текущим ценам делают ТМК плохой инвестицией:
— долларовый долг, который вырастет;
— бурение при низких ценах значительно снизится, как и спрос на продукцию компании;
— а в секторе и так перепроизводство!
— и цены на сталь почти не упали, что уничтожает маржу даже при хороших объемах продаж;
— долг сократился, но он все еще большой (в районе 1,5 млрд) и его надо обслуживать;
Удивительно, но ТМК при нефти по 25$ будет тяжелее, чем самим нефтяникам!!! При таких ценах компания едва-едва сможет обслуживать процентные платежи, не говоря уже о каких-то дивидендах, гашении долга или развитии. Акционеры и менеджмент ТМК должны молиться о быстром отскоке. А все разумные инвесторы держаться подальше от данного бизнеса.
*Не является индивидуальной инвестиционной рекомендацией.
Наши сообщества:
Telegram «БородаИнвест»
Вконтакте — «Борода Инвестора»
Вконтакте — «ИнвестТема»
542 |
Читайте на SMART-LAB:

Собрали самое важное из еженедельного отчёта наших аналитиков
✅Ипотека
По итогам 9 месяцев 2026 года банки предоставили 0,8 млн ипотечных кредитов (+33% г/г). Из них 371 тыс. выдано с господдержкой — лишь...

18:28

Операционные результаты за 9 месяцев 2026 года
Сегодня мы подводим операционные итоги за 9 месяцев 2026 года ✈️ Группа «Аэрофлот» перевезла 42,2 млн пассажиров, что сопоставимо с аналогичным...

12:00


теги блога БородаИнвест
- 3 эшелон
- Activision Blizzard
- buyback
- EBITDA
- En+
- IPO
- it
- Netflix
- TCS Group
- Tesla
- Veon
- авиаперевозки
- акции
- акционеры
- американский рынок
- анализ
- аналитика
- Аэрофлот
- Банк Санкт-Петербург
- Башнефть
- Белуга Групп
- билайн
- БородаИнвест
- БСП
- ВСМПО-АВИСМА
- ВТБ
- выручка
- Газпром
- генерация
- ГМК НорНикель
- Гуцериев
- дивиденды
- долг
- Золото
- ИнвестГазета
- инвестиции
- ИнтерРАО
- Казаньоргсинтез
- ключевая ставка ЦБ РФ
- Коршуновский ГОК
- Костин
- кризис
- Лента
- Лукойл
- Магнит
- Маск
- менеджмент
- Мечел
- ММК
- МРСК
- МРСК Волги
- МРСК ЦП
- МСФО2019
- накопления
- нефтегазовый сектор
- Нижнекамскнефтехим
- Нижнекамскшина
- никель
- НМТП
- Новатэк
- облигации
- ОВК
- ОГК-2
- отчетность
- Палладий
- Полиметалл
- Полюс золото
- прогноз по акциям
- Ренессанс Страхование
- ретейл
- Росгосстрах
- Роснефть
- Россети
- Россети Ленэнерго
- Ростелеком
- РСБУ
- РСБУ2019
- Русгидро
- самараэнерго
- Сафмар
- Сбербанк
- Селигдар
- Татнефть
- телекоммуникации
- Тесла
- тинькофф
- титан
- ТМК
- Уральская кузница
- философия
- фондовый рынок
- ФСК Россети
- ЧМК
- электрокар
- Эльга
- энергетика
- энергетики
- Яндекс
- Яндекс компания