

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Baudolino
Наука и трейдинг
- 03 декабря 2013, 06:34
- |

Эффективность «трэйдинга» на случайном блуждании
Механическая торговая систем сводится к набору торговых стратегий, основанных на предсказании будущего движения цен по историческим данным. В [1] демонстрируется возможность нахождения ложной корреляции между сигналами от технической торговой системы и будущей доходностью актива, когда на самом деле цены актива представляют собой процесс случайного блуждания. То есть при симуляции случайного блуждания прошлые данный не будут иметь никакой предсказательной силы, но на относительно длительных горизонтах прогнозирования обнаружится ложная корреляция, свидетельствующая об обратном. Рассмотрим временной ряд логарифма по основанию e индекса цены какого-либо финансового инструмента, обозначим его z[t], t=1..N. Стратегия следующая: если накопленная сумма исследуемых показателей в момент времени t больше своего скользящего среднего за L периодов (обозначим его MA[t]), то на следующий день открываем длинную позицию и держим ее H дней. И наоборот, если сумма нарастающим итогом меньше своего скользящего среднего за L периодов, то инициируем «Шорт» и также удерживаем его H дней. Возникает вопрос: а какую прогнозную силу для предсказания результата имеют прошлые (исторические) значения цен? Или как зависит будущее изменение цены (в нашем случае z[t+H]-z[t+1]), синяя линия) от разницы z[t] (зеленая линия) и его скользящего среднего?
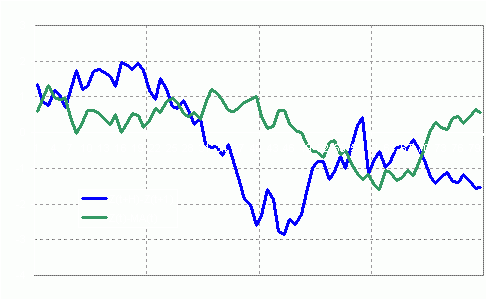
В духе а-ля Грейнджер-Ньюболд (Granger, Newbold, 1974), будем изучать не реальные данные, а симулируем случайное блуждание логарифма индекса цены:
z[t]=z[t-1]+epsilon[t], t=2..N,
где epsilon[t] независимые друг от друга случайные величины с нулевыми матожиданием и сигмой в «единичку». z[t]=0. Пусть порядок (период) скользящего среднего равен 200. Горизонт прогнозирования так же 200. Оценим в терминах R-квадрат взаимосвязь между текущими значениями технических индикаторов и будущей ценовой динамикой, начиная с 201 периода и заканчивая 467 (то есть за 266 наблюдений).
Вопреки здравому смыслу (с неожиданно большой долей вероятности), результаты симуляции показывают, что даже если информация о прошлом не имеет силы для предсказания будущего, сигналы к покупке или продаже на основе разницы краткосрочного и долгосрочного скользящего среднего являются «эффективными» и статистически значимыми, на сравнительно длительных горизонтах прогнозирования. [1]
По результатам десяти тысяч репликаций средний R-квадрат равен примерно 0.38. В половине случаев R-квадрат больше 0.62. И примерно более чем в 62% значения технических индикаторов «объясняют» не меньше половины будущей ценовой динамики.
Механическая торговая систем сводится к набору торговых стратегий, основанных на предсказании будущего движения цен по историческим данным. В [1] демонстрируется возможность нахождения ложной корреляции между сигналами от технической торговой системы и будущей доходностью актива, когда на самом деле цены актива представляют собой процесс случайного блуждания. То есть при симуляции случайного блуждания прошлые данный не будут иметь никакой предсказательной силы, но на относительно длительных горизонтах прогнозирования обнаружится ложная корреляция, свидетельствующая об обратном. Рассмотрим временной ряд логарифма по основанию e индекса цены какого-либо финансового инструмента, обозначим его z[t], t=1..N. Стратегия следующая: если накопленная сумма исследуемых показателей в момент времени t больше своего скользящего среднего за L периодов (обозначим его MA[t]), то на следующий день открываем длинную позицию и держим ее H дней. И наоборот, если сумма нарастающим итогом меньше своего скользящего среднего за L периодов, то инициируем «Шорт» и также удерживаем его H дней. Возникает вопрос: а какую прогнозную силу для предсказания результата имеют прошлые (исторические) значения цен? Или как зависит будущее изменение цены (в нашем случае z[t+H]-z[t+1]), синяя линия) от разницы z[t] (зеленая линия) и его скользящего среднего?


В духе а-ля Грейнджер-Ньюболд (Granger, Newbold, 1974), будем изучать не реальные данные, а симулируем случайное блуждание логарифма индекса цены:
z[t]=z[t-1]+epsilon[t], t=2..N,
где epsilon[t] независимые друг от друга случайные величины с нулевыми матожиданием и сигмой в «единичку». z[t]=0. Пусть порядок (период) скользящего среднего равен 200. Горизонт прогнозирования так же 200. Оценим в терминах R-квадрат взаимосвязь между текущими значениями технических индикаторов и будущей ценовой динамикой, начиная с 201 периода и заканчивая 467 (то есть за 266 наблюдений).
Вопреки здравому смыслу (с неожиданно большой долей вероятности), результаты симуляции показывают, что даже если информация о прошлом не имеет силы для предсказания будущего, сигналы к покупке или продаже на основе разницы краткосрочного и долгосрочного скользящего среднего являются «эффективными» и статистически значимыми, на сравнительно длительных горизонтах прогнозирования. [1]


По результатам десяти тысяч репликаций средний R-квадрат равен примерно 0.38. В половине случаев R-квадрат больше 0.62. И примерно более чем в 62% значения технических индикаторов «объясняют» не меньше половины будущей ценовой динамики.
37 |
Читайте на SMART-LAB:

BRENT: цены снова сползают после взлета с призрачными надеждами на перемирие
Нефть продолжила расти и подскочила до очередных локальных максимумов, после чего последовал планомерный откат. Такая динамика сформировалась под...

15:53
⚡️ Завтра – День инвестора Займера
Напоминаем, что День инвестора Займера состоится уже завтра в 18:00 МСК. Подключайтесь к трансляции удобным для вас способом: 🔗 VK Video 🔗...

11:00


прикольно
так и назвал бы)
Не могу комментировать без четких формул, определений и алгоритма.
Одно могу сказать точно, что на относительно длинных горизонтах на случайном блуждании вероятность оказаться достаточно «далеко» от текущего значения гораздо больше, чем оказаться в районе текущего значения (закон арксинуса). Из этого следует, что если мы какой то параметр оптимизируем на СБ, то с высокой вероятностью «увидим прибыльную систему». Увы, в будущем ее прибыльность и убыточность будет равна 0.5.
Проблемма в том, что на истории все можно достаточно точно объяснить, например с помощью преобразования фурье, — разложить на частоты и все ок. Но, когда возникает вопрос прогнозирования будущей цены, буквально на следующей свече, после длинной истории прошлых свечей, начинаются сложности. Если рынок это СБ, то рынок развивается в направлении СБ, и построить систему которая была-бы самонаводящейся на СБ определенной траектории на основании прошлых данных, не представляло бы теоретического труда.