


Информация


Блог им. Zzznoked
Финансовое положение Газпрома
- 05 августа 2020, 15:29
- |

Чтобы оценить финансовые риски компании «Газпром» – воспользуемся коэффициентами ликвидности, которые незаслуженно обделены вниманием.
Самые распространённые коэффициенты для оценки риска краткосрочной ликвидности это коэффициент текущей ликвидности (current ratio) и коэффициент быстрой ликвидности (quick ratio).
Риск краткосрочной ликвидности. Риск краткосрочной ликвидности вытекает из потребности в финансировании текущих операций. Фирма вынуждена сначала платить по счетам своим поставщикам, а затем уже получать выплаты за проданные ею товары и оказанные услуги, поэтому возникает определенная нехватка денежных средств, которую необходимо восполнять, как правило, с помощью краткосрочных заимствований. Хотя данный вид финансирования оборотного капитала регулярно используется в большинстве фирм, финансовые коэффициенты создаются скорее для измерения риска неспособности фирмы выполнить свои обязательства. Два наиболее популярных коэффициента для измерения риска краткосрочной ликвидности — это коэффициент ликвидности (current ratio) и коэффициент быстрого (немедленного) покрытия (quick ratio).
Асват Дамодаран «Инвестиционная оценка. Инструменты и методы оценки любых активов»
Коэффициент текущей ликвидности
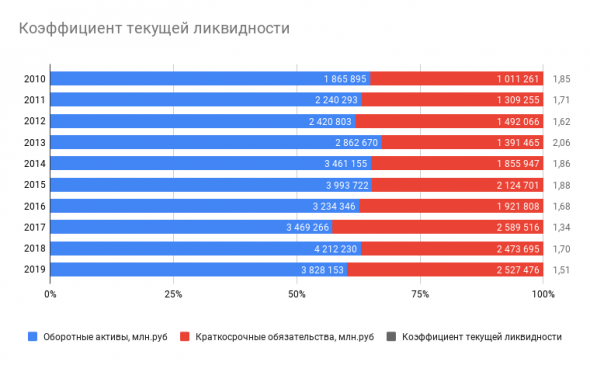
Оборотные активы должны как минимум превышать текущие обязательства. Бенджамин Грэм в книге «Разумный инвестор» даёт рекомендации относительно коэффициента текущей ликвидности. По его мнению этот коэффициент должен быть равен 1,5 — 2.
Как видите, за последние 10 лет «Газпром» в принципе по большей части удовлетворял этому требованию.
Коэффициент быстрой ликвидности
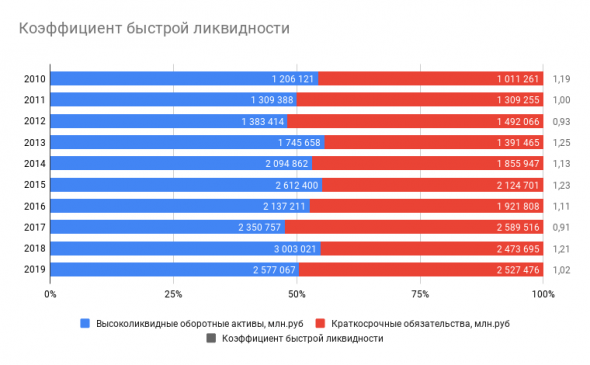
Судя по последнему балансовому отчёту «Газпром» удовлетворяет требованиям Бенджамина Грэма относительно коэффициента быстрой ликвидности, сформулированным в книге «Анализ ценных бумаг». Там он даёт чёткие ориентиры, что инвестировать в компании, которые не проходят «кислотный тест» (коэффициент быстрой ликвидности меньше 1) не стоит.
Источник: https://fundamental-analysis.ru


Но, на мой взгляд для Газпрома эти расчеты не несут смысловой нагрузки.
Будет плохо — государство поможет, будет слишком хорошо — заберет излишки
kachanov, полностью согласен. Но мы же понимаем, что многие люди лезут в Газпром исключительно из-за фантазий о выплатах 50% по МСФО в виде дивидендов. Так вот эти самые коэффициенты помогут понять, стоит ли чего-то ждать от компании в этом плане.
Например, Татнефть этим параметрам не удовлетворяла, судя по балансовому отчёту за 2019 год. Когда в марте жахнуло – они порезали дивиденды.
Газпром, пока что, выглядит в этом плане хорошо. Вопросы к Газпрому есть в другой области, но это уже другая история)