

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. ValeriyMill
Хедж Индекса RTS
- 20 февраля 2020, 20:59
- |

Для хеджирования индекса RTS ( например квартального ) я использую фьючи Si ( того же срока ).
1 Ri = 5 Si . ГО в итоге сопоставимо. Правильно ли я делаю или есть более рациональные способы ( исключая спот рынок )?
1 Ri = 5 Si . ГО в итоге сопоставимо. Правильно ли я делаю или есть более рациональные способы ( исключая спот рынок )?
296
2 комментария
Какой же это хедж, если у вас могут быть убытки по обеим ногам?

- 20 февраля 2020, 21:17

Такое случается в исключительных случаях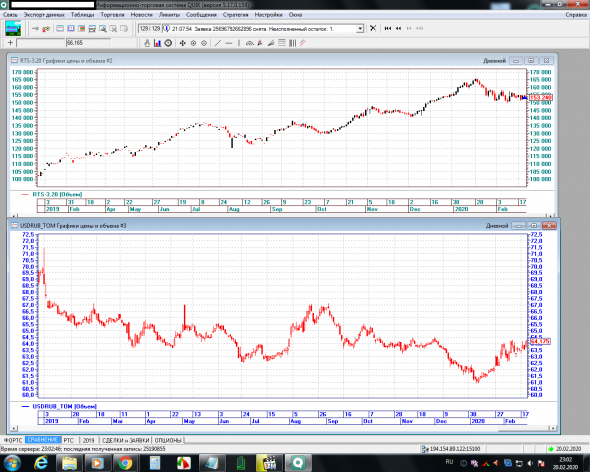


- 20 февраля 2020, 23:15
Читайте на SMART-LAB:

Кредитный спред – сколько инвестору действительно платят за риск?
Доходность корпоративных облигаций зачастую становится одним из первых показателей, на который смотрит инвестор при выборе выпуска. Логика...

10:10


теги блога valemill
- QUIK
- биржа
- брокеры
- евро
- Нефть
- опцион котирование
- опционы
- Открытие Брокер
- торговый софт
- трейдинг
- фонда
- фьючерс ртс
- хеджирование