

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. mirovan
Оптимизировал стретегию торговли в зависимости от открытия
- 27 декабря 2011, 06:42
- |

Инструмент: фьюч на индекс РТС
Таймфрейм: 15 мин
Проскальзывание: 50 пунктов
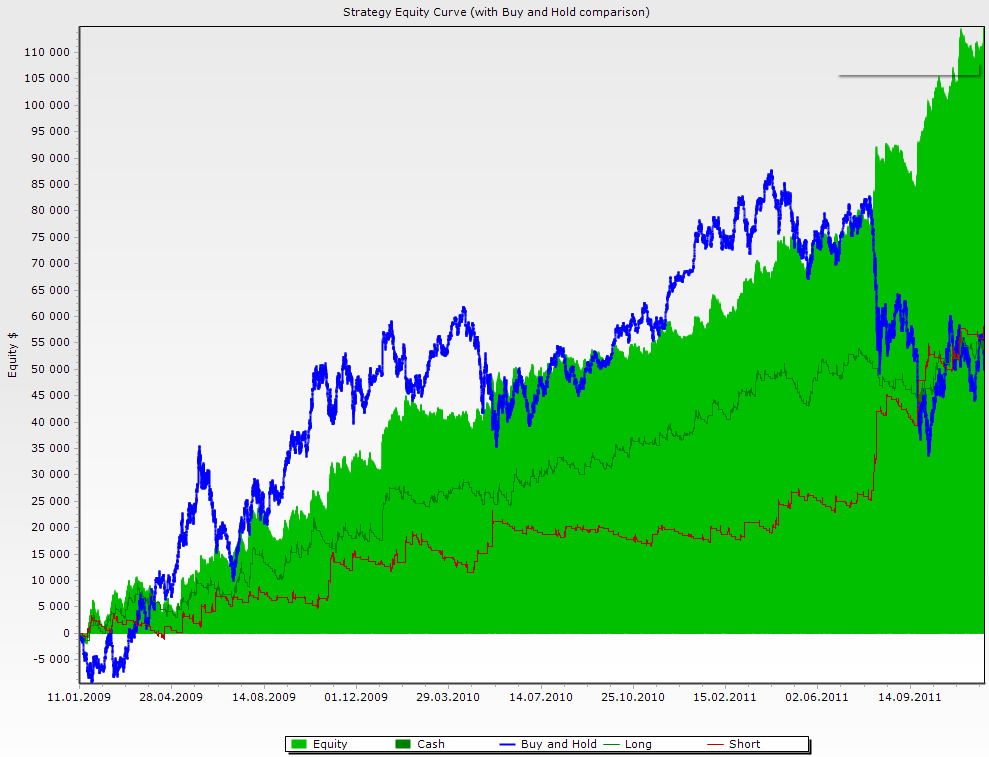
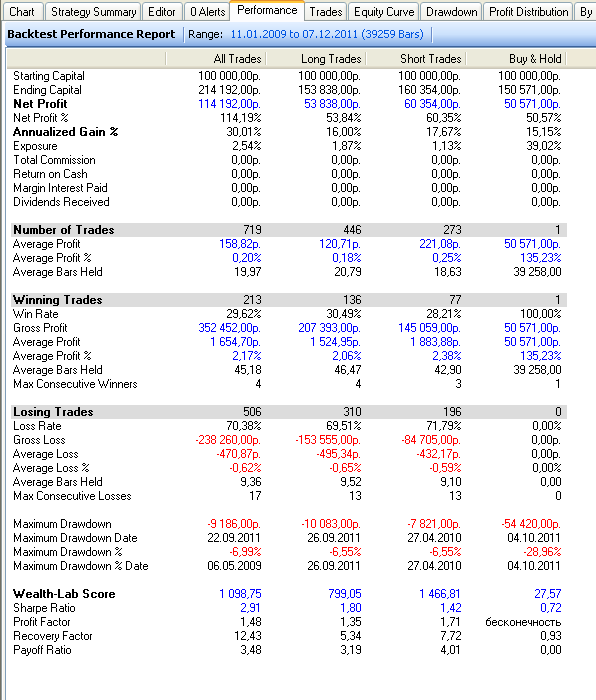
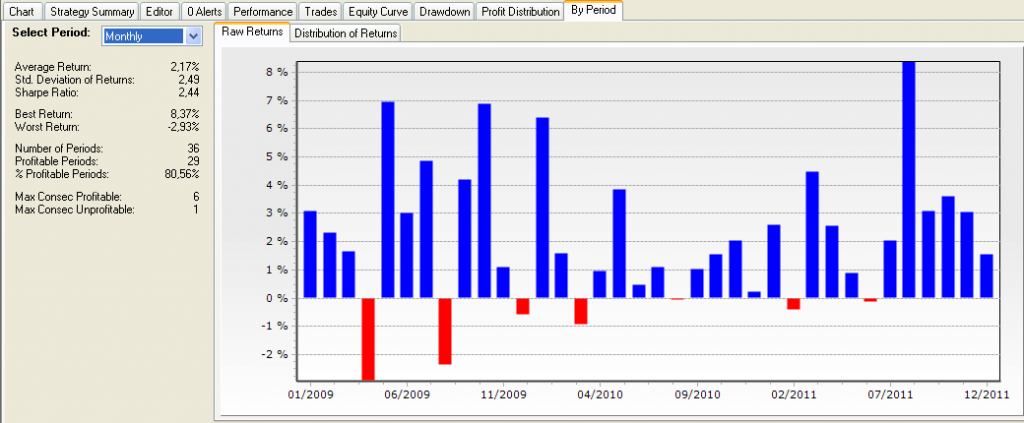
Суть идеи — открытие в лонг — если мы выше цены открытия дня (в шорт симметрично). Время торговли с 11 до 23 часов, без переноса позиций на ночь.
Ниже несколько картинок:


Код для WLD: pastebin.com/u19DpRZX
Система носит исследовательский характер, для реальной торговли, конечно, необходимо систему дорабатывать.
По результатам исследования было выявлены оптимальные параметры:
— лучшее время для лонга — после 11,30
— лучшее время для шорта — после 12,30
— оптимальный стоп для системы — 500 пунктов
— количество сделок в день — 1
Таймфрейм: 15 мин
Проскальзывание: 50 пунктов
Суть идеи — открытие в лонг — если мы выше цены открытия дня (в шорт симметрично). Время торговли с 11 до 23 часов, без переноса позиций на ночь.
Ниже несколько картинок:


Код для WLD: pastebin.com/u19DpRZX
Система носит исследовательский характер, для реальной торговли, конечно, необходимо систему дорабатывать.
По результатам исследования было выявлены оптимальные параметры:
— лучшее время для лонга — после 11,30
— лучшее время для шорта — после 12,30
— оптимальный стоп для системы — 500 пунктов
— количество сделок в день — 1
95 |
Читайте на SMART-LAB:

Кто не присылает своих клиентов и сотрудников на конференцию смартлаба останется позади индустрии
Наша конфа до сих лучшая, потому что на ней максимально представлены все компании российского рынка .
Именно нашу конференцию посещает больше...

11:48
⚡️ GloraX уточнила планы по оферте
Со 2 ноября и по 6 ноября включительно, если хотя бы в один из дней средневзвешенная цена акций GloraX (GLRX) опустится ниже ₽64 рублей, у...

13:53


теги блога Максим Милованов
- C#
- isynapse.ru
- Market Profile
- QPILE
- range
- robostroy
- robostroy.ru
- smart-lab.ru
- stock#
- volfix
- Wealth Lab
- американский рынок
- грааль
- Жопа
- идеи
- исследование
- камарилла
- комфортый трейдинг
- контртренд
- лонг
- МТС
- опаньки
- опрос
- оффтоп
- паттерн
- премаркет
- прогноз
- прогнозирование
- Профиль рынка
- робот
- с новым годом
- система
- скальпинг
- случайность
- смартлаб
- статистика
- статистическое исследование
- стратегия
- Стратения
- сценарий
- технический анализ
- торговая система
- торговые роботы
- торговый алгоритм
- уровни
- уровни пивот
- флешмоб
- хуерга
- юмор
+1=)
Возьми 3 архива.
1- месяц чтобы был РОСТ крутой не важно какой год.
2- месяц чтобы был ПАДЁЖ крутой не важно какой год.
3- желаьельно месяц чтобы была ПИЛА долгая придолгая не важно какой год.
…
Результаты полученные сложишь, потом разделищь на 3, если будет в результате профит, то система рабочая.
Желаю успеха.
так что шорт после 12,30 после усиления гэпа вниз — ошибка
лонг после 11,30 после усиления гэпа вверх — ошибка
тестил но стабильно по этой методе торгуется только фьюч ртс… а он торгуется леко и обычной машкой или рсиай (как пример, сделай пересечение обычное RSI(14)с уровнем 50 на любом таймфрейме, просто покупаешь и продаешь без стопов и тейков)… я б те посоветовал опен дня использовать как направление… кстати есть интересный прикол с мтской на основе опен дня- сделай торговлю через день например понед-среда-пятница… либо сделай оптимизацию-подгонку по дням недели… некторые дни для торговли по опен дня бесполезны, например пятница рулила только в кризис 2008г а так от нее один боковик и убыток…
Просто, как и все, пытаюсь найти грааль. Эту систему в реальной торговле использовать не буду, хотя те выводы которые позволили мне сделать тесты — для меня очень полезны.
во фьюче ртс… причем это не рекорд доходности, а рекорд прибыли на среднюю сделку…