


Информация


Блог им. KirillSKuznetsov
ПИР: зачем финансировать дилера самосвалов в отрасли, которая перестала покупать
- 06 сентября 2026, 12:09
- |
- Кирилл Кузнецов


Разбор эмитента ВДО ПИР (ООО Партнёрство, инвестиции, развитие, ИНН 7841422483) по МСФО, отчёту за полугодие 2026 и эфиру АВО.
Проценты вдвое больше прибыли. По МСФО за 2025 год EBITDA упала на 57% до 0,76 млрд, а процентные расходы выросли до 1,17 млрд: покрытие 0,6x. В плюс компанию вывели курсовые разницы на 0,86 млрд по юаневым кредитам. В 2026 году курс не помог: за полугодие чистая прибыль 40 млн против 202, операционный поток минус 360 млн, деньги на счетах 38 млн.

Долг 6 млрд, 7,6 EBITDA, 83% короткий и необеспеченный. Половина в юанях под 17,5% средней ставки. По облигациям за ближайшие 12 месяцев платить 0,9 млрд, плюс 3,8 млрд банковских линий, которые надо продлевать. При этом за 2025 год выплачено 294 млн дивидендов.

Активы это склад чужого товара. Запчасти на 2,6 млрд (год назад 0,6), дебиторка с оборотом 233 дня, авансы иностранным поставщикам 616 млн лежат с 2022 года. Капитал 0,76 млрд при активах 9,3. Недоимка ФНС 31 млн, менеджмент обещает выйти из списка к 1 октября.

Отрасль не покупает. 60% рынка карьерных самосвалов это угольщики, а они сократили инвестиции с 275 до 201 млрд за два года, 23 компании закрылись. Ставка компании на золото и Nordgold, первый крупный заказ ещё не оплачен.
Это тот же шаблон, по которому рушились ЕвроТранс и Ойл Ресурс: чужой товар, тонкая маржа, оборотка на облигациях под 25-30%, прибыль в отчёте и минус в кассе, дивиденды собственнику. Доходность 50-67% к погашению здесь не премия за риск, а оплата чужого склада.
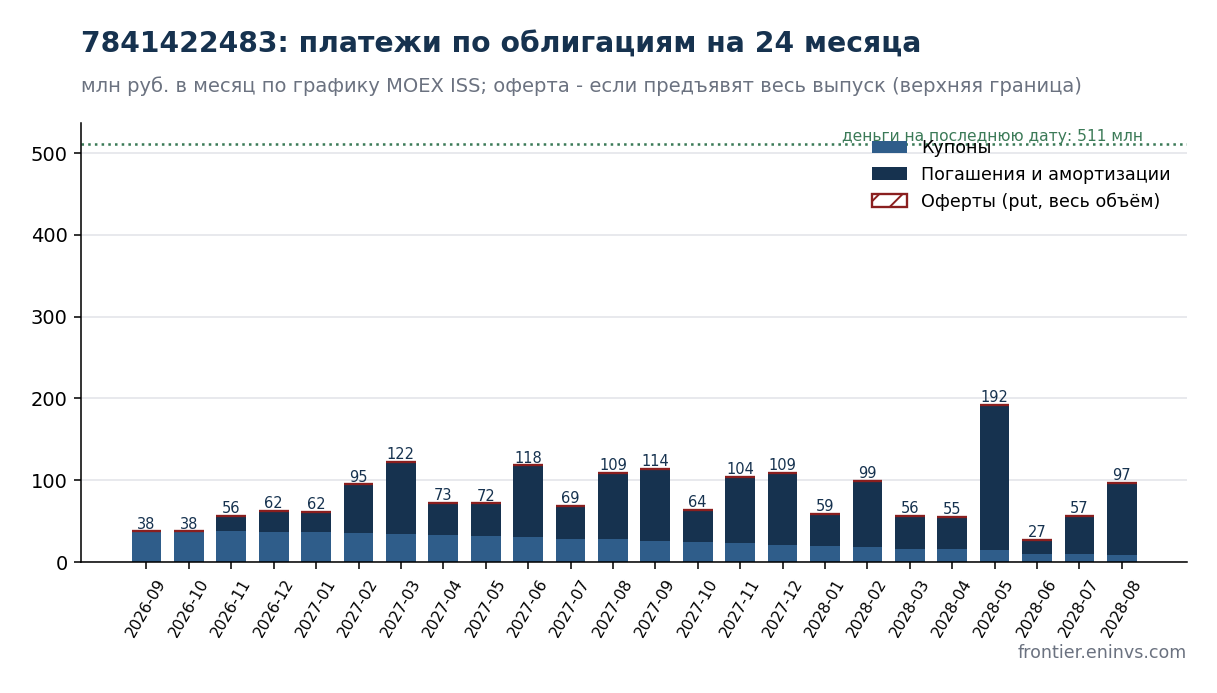
Итог: новых денег не заводить ни в один выпуск. Кто держит короткий 1P1 с погашением в феврале 2027, может досидеть; длинные выпуски по 75-84% сокращать на отскоках. Проверочные точки: купоны 12-21 сентября, список ФНС на 1 октября, продление банковских линий.

Полный разбор с отчётностью, аудиторами, графиком платежей и всеми семью выпусками: статья.
Карточка эмитента на портале: frontier.eninvs.com/issuer/7841422483

- 06 сентября 2026, 22:23


- 07 сентября 2026, 14:36

- 07 сентября 2026, 08:29


теги блога Кирилл Кузнецов
- amazon
- buyback
- daqo new energy
- Fesco
- FESH
- Henderson
- IPO
- Micron Technology
- Microsoft Corp
- OFS Capital
- Ozon
- S@P500
- SaaS
- SGZH
- tal education group
- TCSG
- X5 Retail Group
- Акрон
- акции
- Алроса
- аналитика
- апри
- афк система
- Белуга Групп
- Биннофарм Групп
- Брусника
- бюджет
- бюджетное правило
- ВДО
- втб
- газпром
- ГДР
- ГМК Норникель
- Группа ЛСР
- ДВМП
- девелоперы
- Детский мир
- дефолт
- дефолты 2026
- дивиденды
- доллар рубль
- Евротранс
- идея
- идея для позиции
- иис
- инвестидеи
- инвестиции
- инфляция
- ключевая ставка ЦБ РФ
- конференция смартлаба
- корпоративное управление
- макроэкономика
- МГКЛ
- ММК
- мосбиржа
- Мосгорломбард
- Мосгорломбард (МГКЛ)
- МСФО
- МТС
- Налоги
- налогообложение на рынке ценных бумаг
- недвижимость
- облигации
- Оил Ресурс
- операционные результаты
- отчеты МСФО
- отчеты РСБУ
- отчётность
- ОФЗ
- оффтоп
- ПИК
- полюс
- прогноз по акциям
- Ренессанс Страхование
- русагро
- Самолет
- СБЕР
- сбербанк
- сделки M&A
- Сегежа
- Сегежа групп
- семейная ипотека
- стратегия
- сургутнефтегаз
- США
- татнефть
- Тинькофф
- ТМК
- ТМК ао
- торговые сигналы
- трейдинг
- Усиленные инвестиции
- финансы
- форекс
- фосагро
- ЦБ РФ
- Черкизово
- экономика России
- эталон
- Яндекс