


Информация


midex-oracle.com


🌟 Мульти-ассетная стратегия с отбором сильных российских акций
- 25 сентября 2026, 19:21
- |

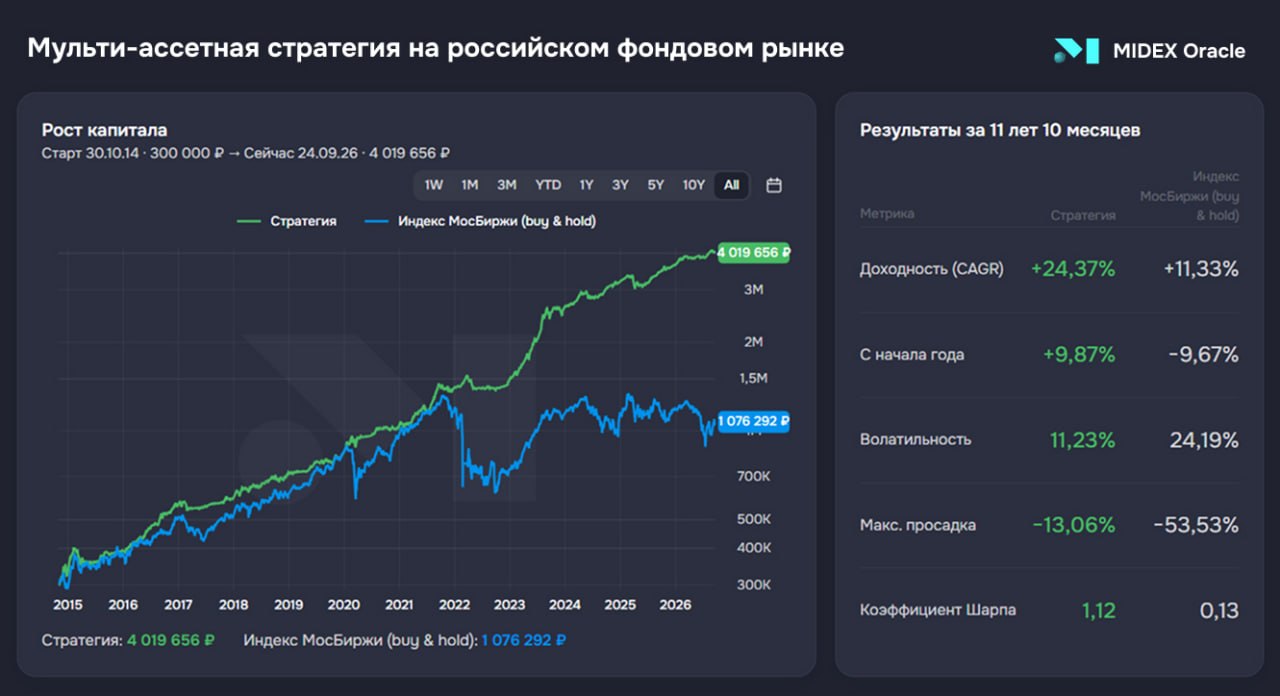
В прошлом посте мы показали инструмент для покупки золота в моменты его недооценки. Этот показатель используется в нашей новой автоматизированной стратегии на платформе MIDEX Oracle.
Почему в России важно держать в портфеле разные классы активов?
Каждый класс активов растет в своих условиях: акции при росте экономики и снижении ключевой ставки, золото при ослаблении рубля и в периоды стресса, когда акции падают, фонд денежного рынка при высокой ставке. Курс рубля и ставка в России меняются резко, поэтому ни один класс не бывает лучшим всегда.
Если же доли не менять, портфель продолжает держать отстающий класс в полном объёме, пока другой растёт. Поэтому доли стоит периодически пересматривать, наращивать класс, который сейчас сильнее остальных, и сокращать отстающий.
Раз в месяц стратегия пересматривает распределение капитала между тремя классами активов российского рынка:
🌟 Биржевое золото (GLDRUB_TOM) — от 5% до 30% капитала. Доля растёт, когда золото сильнее остальных классов активов.
🌟 До 8 сильных акций широкого рынка (MOEXBMI) — от 10% до 95%. Доля увеличивается, когда показатель относительной силы акций к фондам денежного рынка растёт. Компании отбираются по трём показателям: сила акции к рынку, сила её отрасли и низкая волатильность.
( Читать дальше )
- комментировать
- 384
- Комментарии ( 0 )
🌟 Инструмент для покупки Золота в моменты его недооценки
- 22 сентября 2026, 19:29
- |

Ранее мы делились выводами нашего анализа на тему поиска активов, которые являются контрциклическими на международном рынке:
"на практике активами на международном фондовом рынке подходящими под роль контрцикличности походят только золото и облигации США" (см. пост)
В России же картина отличается: корреляция месячных доходностей Золота и IMOEX составляет 0.008, а если учитывать только 5% худших месяцев, то -0.67. Это значит, что золото в российских рыночных условиях демонстрирует ярко выраженные свойства защитного актива именно в периоды стресса, а при нормальных рыночных режимах акции РФ и золото двигаются независимо друг от друга.
Поэтому инвестору на российском рынке очень важно иметь, и золото, и акции, и облигации в портфеле для снижения волатильности. При регулярном пополнении портфеля, и золотом, и акциями РФ, очень важно правильно выбирать время для покупки обоих активов — именно в моменты недооценки золота по сравнению с остальными классами активов.
🌟Для этого на нашей аналитический платформе MIDEX Oracle разработана модель оценки Эффективности Золота, которая демонстрирует моменты, когда золото (GLDRUB_TOM) недооценено по сравнению с остальными активами на российском рынке.
( Читать дальше )
🌟 Метрика «Чистый отток в BTC ETF за неделю» как индикатор будущего движения цены
- 18 сентября 2026, 21:20
- |
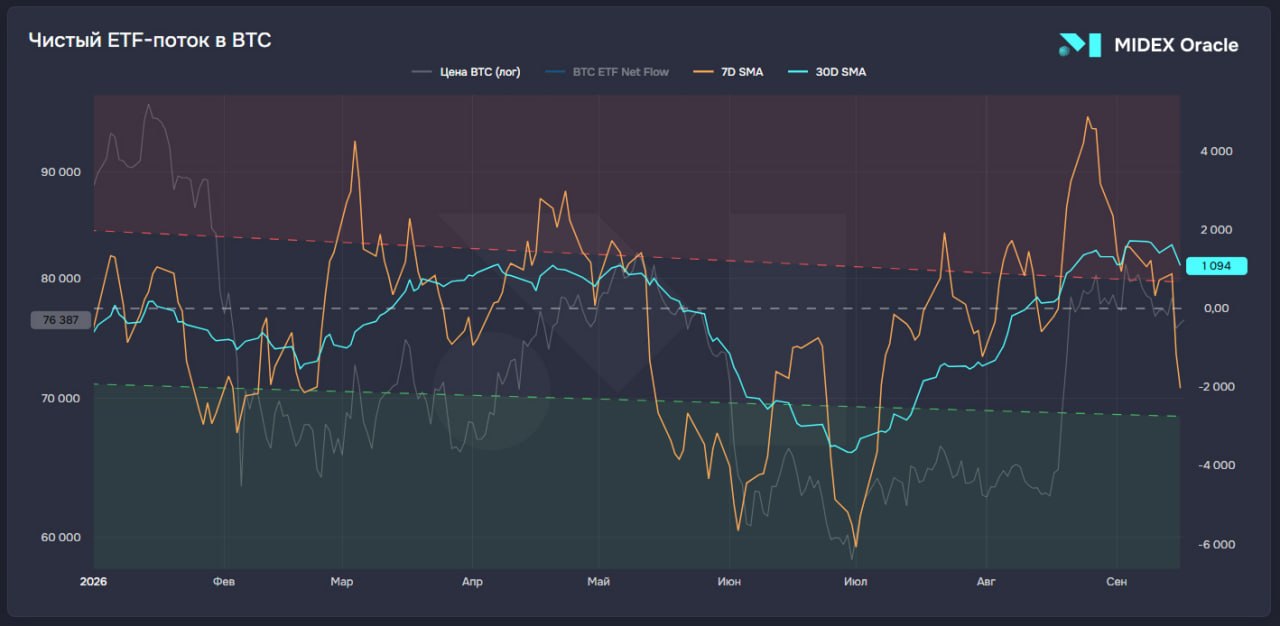
Дневной приток/отток BTC ETF — один из 7 показателей нашего композитного индикатора MIDEX Crypto Cycle Indicator (писали о нем ранее). На изображении представлен график этого показателя на платформе MIDEX Oracle за текущий год: сколько биткоинов за 7 дней или 30 дней пришло в спотовые Bitcoin-ETF США или ушло из них.
➿ Серая линия на фоне — цена BTC
➿ Оранжевая — среднее за 7 дней
➿ Синяя — среднее за 30 дней
➿ Белый пунктир — ноль: выше него чистый приток, ниже — отток
С 19 августа по 14 сентября средняя за 7 дней держалась в красной зоне, пик — +4 888 BTC в день (25 августа), максимум с октября 2025 года. BTC за это время вырос на 26%: с $64,7 тыс. до $81,2 тыс.
🌟 15 сентября средняя за 7 дней стала ниже нуля. За 2 дня из ETF ушло 9 889 BTC (≈ $750 млн), но средняя за 30 дней пока в плюсе — +1 094 BTC.
🌟 Удобно отслеживать ETF потоки можно на платформе MIDEX Oracle. Получить бесплатный доступ можно по ссылке.
Подробнее в нашем Telegram-канале
Как управляющие анализируют финансовые рынки
- 16 сентября 2026, 13:59
- |

Наиболее частый запрос частного инвестора звучит так: «какую акцию купить?». Существенно реже обсуждается, какую долю портфеля вообще следует держать в акциях в текущих условиях, в каких регионах и в каких секторах. При этом именно эти решения формируют основную часть результата.
Также зачастую новички, изучая инвестиции, начинают с фундаментального анализа: смотрят финансовые показатели компаний, их динамику и мультипликаторы.
Ниже мы опишем последовательность из 5 уровней анализа, в которой выбор эмитента и фундаментальный анализ стоит последним в очереди. Данный подход используем мы в своей работе - инвестиционная компания MIDEX Capital , которая более 7 лет сопровождает инвесторов с суммарным капиталом более $30 млн.
Этот метод анализа мы сделали доступным и понятным для инвесторов на нашей платформе MIDEX Oracle, доступ к которой вы можете получить бесплатно по ссылке.
Почему это важно?
В 1986 году американские финансисты Бринсон, Худ и Бибауэр разобрали 91 крупный пенсионный фонд США и установили, что распределение капитала именно по классам активов объясняет в среднем 93,6 процента колебаний доходности портфеля во времени.
( Читать дальше )
🌟 Нетто-число трейдеров Bitcoin на бирже CME
- 15 сентября 2026, 19:11
- |

Комиссия по торговле товарными фьючерсами США (CFTC) раз в неделю публикует отчёт COT (Commitments of Traders), по которому публично известно какие группы инвесторов как позиционируются во фьючерсах. На нашей платформе MIDEX Oracle мы автоматически анализируем эти отчеты, чтобы следить за позициями крупных институциональных инвесторов.
В частности график на изображении показывает категорию Leveraged Funds (хедж-фонды и управляющих) на фьючерсе CME Bitcoin — число участников в длинной позиции минус число в короткой.
🌟Значение выше нуля означает, что больше фондов находятся в long-позиции. Таких периодов с января 2020 было два:
— пост-ковидное ралли 2020-2021 года
— конец 2023 — начало 2024 во время принятия ETF на Bitcoin
На данный момент во время возможного принятия Clarity Act в США такой же ситуации как тогда пока не наблюдается. Всё еще больше институциональных участков находятся в short-позиции, хоть и за последние 2 месяца значение данного показателя резко изменилось с -35 до -11 (разница резко уменьшилась в пользу long).
( Читать дальше )
🌟 Отношение цены Bitcoin к индексу Nasdaq Composite
- 11 сентября 2026, 21:16
- |
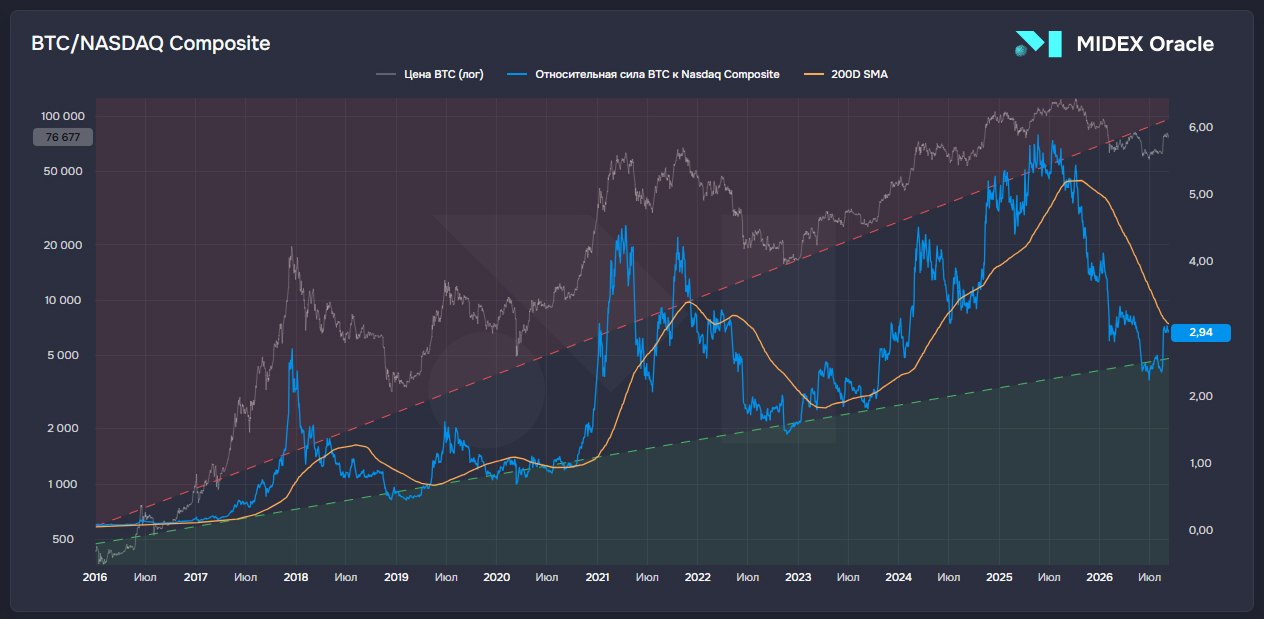
Ранее мы показывали корреляцию Биткоина с Nasdaq, S&P 500 и Золотом и выявили, что с 2020 года цена Биткоина после пройденной институционализации имеет динамику схожую с индексом Nasdaq, то есть как рискованный инструмент из технологического сектора.
На графике представлен один из индикаторов платформы MIDEX Oracle, который показывает относительную силу Биткоина к индексу Nasdaq.
На графике сравниваются криптовалютный рынок и технологические акции: два главных «рисковых» актива, конкурирующих за аппетит к риску.
Как читать?
🌟 Показатель растёт — BTC обгоняет техакции: аппетит к риску смещается в пользу криптовалют.
🌟 Показатель падает — капитал предпочитает акции; криптовалюты отстают.
Оценивать нужно тренд, а не уровень. Помогает линия 200D SMA — среднее отношение за 200 торговых дней: отношение выше этой средней означает, что BTC опережает Nasdaq устойчиво, а не одним рывком. Наклонные зоны (красная и зеленая) отмечают аномальные отклонения от тренда, которые статистически являются хорошим временем для покупки или продажи.
( Читать дальше )
🌟 Сезонность S&P 500 за 63 года: что меняется в годы выборов
- 08 сентября 2026, 20:15
- |
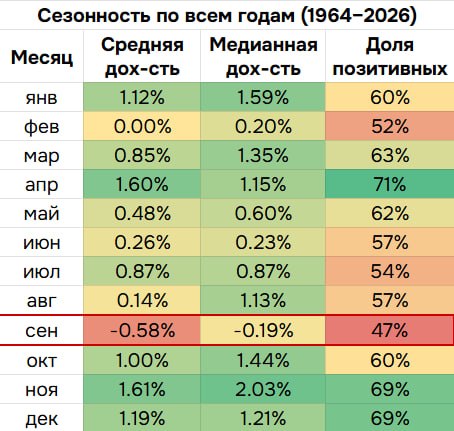
Мы проанализировали месячные доходности индекса S&P 500 за 63 года (1964–2026 гг.) и для каждого календарного месяца нашли среднюю и медианную доходность, а также долю месяцев, закрытых в плюс (см. таблицу 1). Сентябрь — единственный месяц с отрицательным результатом по всем трём показателям: средняя доходность −0,58%, медианная −0,19%, и лишь 47% сентябрей завершились ростом.
Отдельно мы взяли 32 года, на которые приходились выборы в Палату представителей США — промежуточные и президентские проходят каждый чётный год. Ближайшие будут проходить 3 ноября 2026 г. Статистика за эти годы (см. таблицу 2) заметно меняется:
🌟Все 6 месяцев первого полугодия в такие годы слабее среднего по истории: январь −0,30% (лишь 50% положительных), июнь −0,41%, а суммарно первое полугодие даёт +0,5% против +4,3% по всем годам.
🌟Сентябрь и здесь худший месяц по средней доходности (−0,70%).
🌟Но после выборов рынок исторически ускоряется: ноябрь становится лучшим месяцем года со средней доходностью +2,12%, медианной +2,45% и 71% положительных исходов.
( Читать дальше )
🌟 Зафиксирована рекордная нетто-шорт позиция во фьючерсах на Nasdaq-100
- 04 сентября 2026, 19:34
- |

🌟Зафиксирована рекордная нетто-шорт позиция во фьючерсах на Nasdaq-100
По данным отчётов Комиссии по торговле товарными фьючерсами США (CFTC) можно наблюдать как распределён открытый интерес фьючерса на Nasdaq-100 по категории Leveraged Funds — это хедж-фонды и CTA (советники по торговле товарными фьючерсами).
График показывает:
🌟 Серая линия на фоне — сам индекс Nasdaq-100.
🌟 Красная линия — шорт-позиции в долларах
🌟 Зеленая — длинные позиции в долларах
🌟 Синяя — нетто-позиция (лонг − шорт)
🌟 На нижней панели — отношение длинных позиций к коротким: 1 — означает паритет, ниже 1 — шорт-контрактов больше, чем лонгов.
В начале сентября зафиксировано рекордное низкое за последние 7 лет отношение длинных позиций к коротким — 0,28, а также рекордно низкое значение нетто-позиций — -$52,5 млрд (по категории Leveraged Funds). Это означает, что спекулятивные участники держат позиции против Nasdaq-100 или хеджируют длинные портфели акций.
( Читать дальше )
🌟 Рост рейтинга силы развивающихся рынков
- 01 сентября 2026, 19:14
- |

Ранее мы говорили об интересе на Китайские компании и ETF на них. Сейчас также в зону интереса вошли ETF и на другие развивающиеся экономики.
На данный момент по двум ETF на компании развивающихся рынков крупной и средней капитализации система MIDEX Oracle отмечает изменение рейтинга С → В:
— iShares MSCI Emerging Markets ETF (EEM) — Китай, Индия, Тайвань, Южная Корея, Бразилия и др.
— iShares MSCI Emerging Markets ex China ETF (EMXC) — Индия, Тайвань, Южная Корея, Бразилия и др.
Это говорит о том, что эти ETF начинают показывать динамику значительно сильнее индекса S&P 500, это объясняется более интенсивным притоком ликвидности в акции компаний из этих ETF.
В настоящий момент мы видим ETF на развивающиеся рынки выгодными для инвестиционных покупок.
Подробнее в нашем Telegram-канале
🌟 Промежуточные результаты прогноза по сектору здравоохранения США
- 28 августа 2026, 23:11
- |
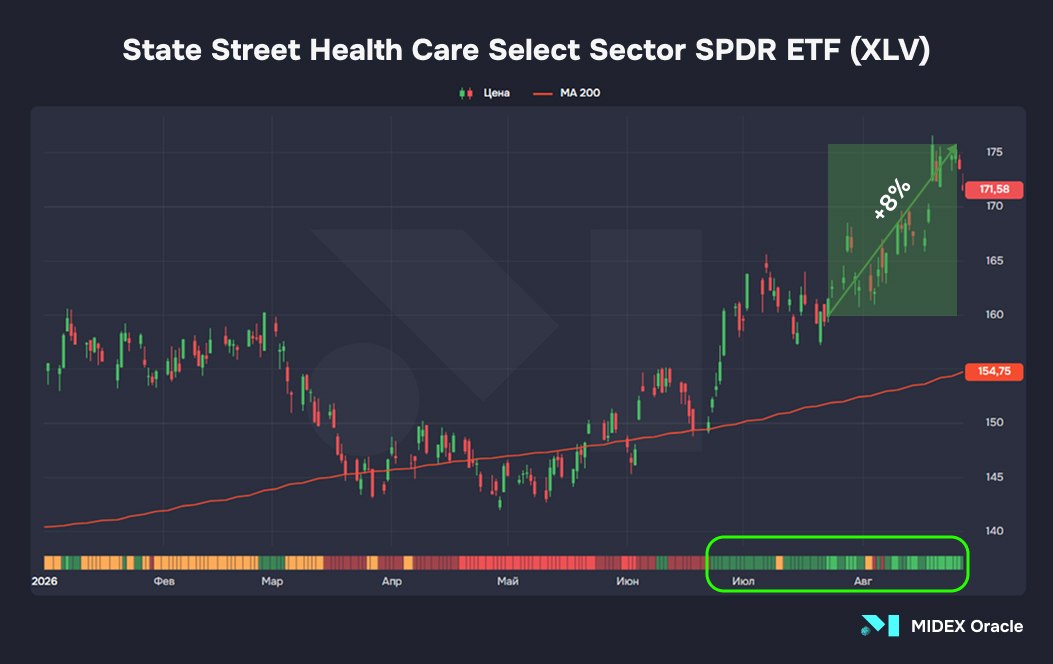
24 июля мы опубликовали пост о том, что система MIDEX Oracle выявила переток ликвидности в сектор здравоохранения США, и отметили:
"относительная сила сектора здравоохранения продолжит восстанавливаться до исторически средних значений. Потенциал роста State Street Health Care Select Sector SPDR ETF (XLV) на этом горизонте оцениваем в 16–18%"
🌟 На тот момент цена XLV составляла $162 и спустя 29 дней достигла $175, что составляет более 8% роста. Также и отмеченный State Street SPDR S&P Biotech ETF (XBI) вырос на 10% за месяц. В этот же период индекс S&P 500 вырос только на 4%.
Оба ETF продолжают иметь рейтинги А-В, что дает основания ожидать продолжения роста сектора здравоохранения.
Подробнее в нашем Telegram-канале
теги блога midex-oracle.com
- Anthropic
- bitcoin
- IPO
- nasdaq
- OpenAI
- RVI
- S&P500
- SpaceX
- tesla
- unitedhealth group
- VIX
- акции
- акции США
- золото
- индекс волатильности
- Индия
- интеррао
- китайский фондовый рынок
- криптовалюта
- мобильный пост
- оффтоп
- пифы
- ротация активов
- США
- торговые сигналы
- торговый софт
- трейдинг
- ФСК Россети
- экономика США