| Число акций ао | 2 375 млн |
| Номинал ао | 1 руб |
| Тикер ао |
|
| Капит-я | 193,5 млрд |
| Выручка | 104,8 млрд |
| EBITDA | 62,1 млрд |
| Прибыль | 5,1 млрд |
| Дивиденд ао | 4,87 |
| P/E | 38,2 |
| P/S | 1,8 |
| P/BV | 0,5 |
| EV/EBITDA | 4,0 |
| Див.доход ао | 6,0% |
| Совкомфлот Календарь Акционеров | |
| Прошедшие события Добавить событие | |

Совкомфлот акции
 Финаме
 БКС Мир Инвестиций
-


 Позитивный годовой отчет.
Не плохие ожидания по дивам.
Рост цен на перевозки.
Отбой от уровня поддержки.
Что еще нужно для Софкомфлота для начала роста? :)- FLOT не плот
Акции Совкомфлота (FLOT) с октября 2020 т.е. с момента ipo рухнули на 15%, а если считать с так называемых справедливых оценок аналитиками, которые манили уровнем 135 р.за акцию и вовсе >40%.
Что это заговор против чекистов?
Желание втб заработать на физиках?, — что у них не раз получилось сделать со своими акциями.
Во всяком случае, чтобы это ни было, но это явно попахивает околорынком.
А компания сама, как это не странно действительно может воспользоваться ростом СПГ проектов.
Главное не про е… момент.
Авто-репост. Читать в блоге >>> 


- Да они там так заикались и неуверенно себя вели, что хз как мы не рухнули в пучину морскую))) красивые слайдики спасали.

Совкомфлот: комментарии менеджмента
📣 ВТБ Капитал провёл онлайн-конференцию с менеджментом Совкомфлота, основные тезисы которой я предлагаю вашему вниманию:
✔️ Компания обеспечивает 5% мировой транспортировки углеводородов.
✔️ С февраля наблюдается рост фрахтовых танкерных ставок, что возможно говорит о развороте нисходящего тренда, который наблюдался во второй половине 2020 года.
✔️ Окупаемость газовозов примерно на четверть выше нефтяных танкеров, вследствие чего компания ставит задачу по наращиванию транспортировки СПГ.
✔️ В долгосрочной перспективе менеджмент ожидает существенного роста выручки от развития СПГ-проектов в России.
✔️ Менеджмент доволен результатами IPO компании, которое позволило улучшить долговую нагрузку.
✔️ Компания сможет раскрыть свой потенциал в долгосрочной перспективе. Инвесторам необходимо набраться терпения.
✔️ KPI менеджмента привязан к росту капитализации бизнеса — руководство заинтересовано в росте стоимости акций!
Авто-репост. Читать в блоге >>>
Козлов Юрий,
С учётом базы 2020г. за 2021 год им бонусы не светят. Значит, в этом году будут занижать базу, ради бонусов за 2022.))) Совкомфлот: комментарии менеджмента
📣 ВТБ Капитал провёл онлайн-конференцию с менеджментом Совкомфлота, основные тезисы которой я предлагаю вашему вниманию:
✔️ Компания обеспечивает 5% мировой транспортировки углеводородов.
✔️ С февраля наблюдается рост фрахтовых танкерных ставок, что возможно говорит о развороте нисходящего тренда, который наблюдался во второй половине 2020 года.
✔️ Окупаемость газовозов примерно на четверть выше нефтяных танкеров, вследствие чего компания ставит задачу по наращиванию транспортировки СПГ.
✔️ В долгосрочной перспективе менеджмент ожидает существенного роста выручки от развития СПГ-проектов в России.
✔️ Менеджмент доволен результатами IPO компании, которое позволило улучшить долговую нагрузку.
✔️ Компания сможет раскрыть свой потенциал в долгосрочной перспективе. Инвесторам необходимо набраться терпения.
✔️ KPI менеджмента привязан к росту капитализации бизнеса — руководство заинтересовано в росте стоимости акций!
Авто-репост. Читать в блоге >>>
 Перспективы компании Совкомфлот
Попробуем оценить перспективы компании и интересные цены для покупки.
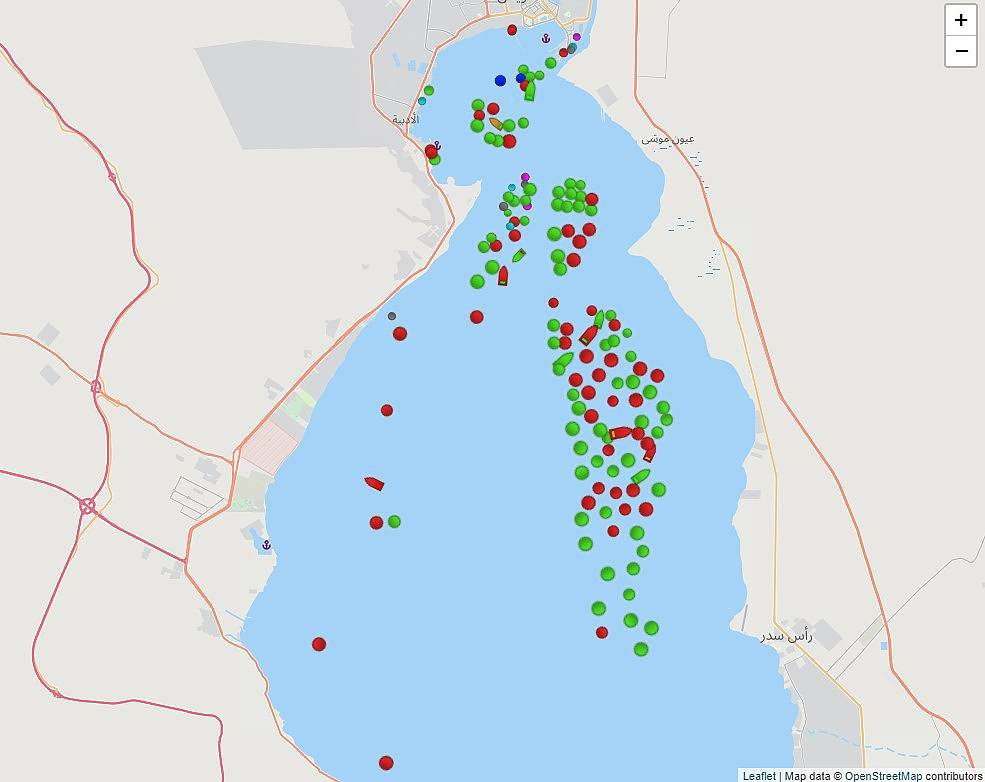
Совкомфлот развивает достаточно перспективное направление — Северный морской путь. Это кратчайший морской путь между Европейской частью России и Дальним Востоком, для сравнения, расстояние от Санкт-Петербурга до Владивостока по нему составляет около 14 тыс. км (а через Суэцкий канал — около 23 тыс. км). Транспортировка грузов, в первую очередь нефти, нефтепродуктов и СПГ занимает меньше времени и стоит дешевле, а следовательно, это направление является достаточно перспективным, если смотреть в долгосрок.
Подробнее с бизнесом мы знакомились, когда оценивали компанию перед IPO.
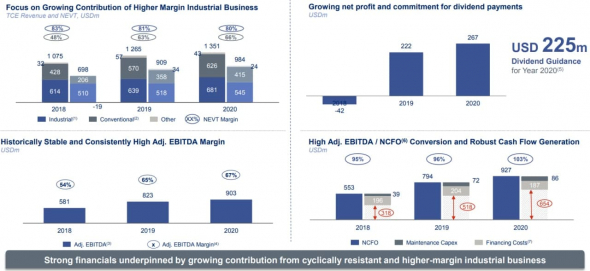
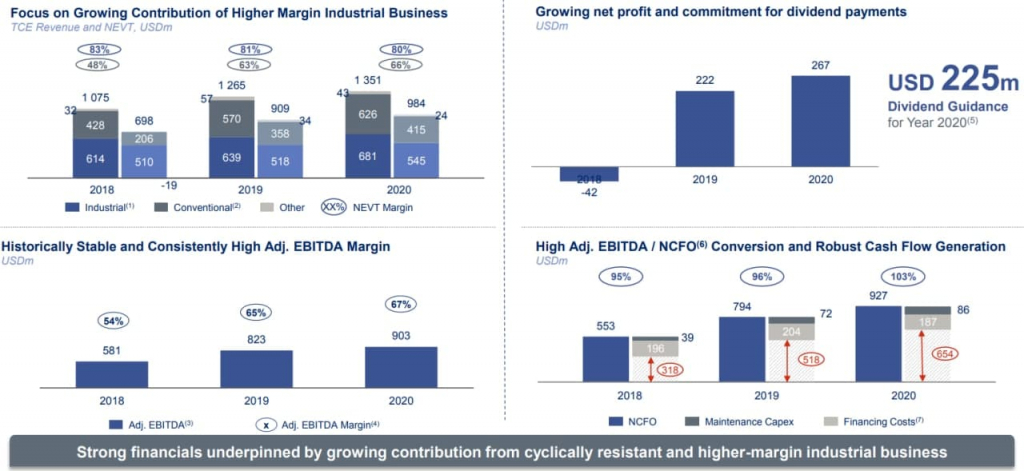
Совкомфлот зарабатывает на 2 крупных сегментах — конвенциональный, куда входит транспортировка нефти и нефтепродуктов, а также индустриальный, который включает транспортировку СПГ и обслуживание шельфовых проектов. По итогам 2020 года распределение выручки от данных сегментов составило примерно 50/50%. Наиболее перспективным выглядит индустриальный сегмент, здесь компания имеет долгосрочные контракты с Новатэком (Ямал СПГ и Арктик СПГ 2), Газпромом, BP, SHELL, Total и прочими компаниями. Серьезных конкурентов в сфере транспортировки СПГ и нефти в Арктической зоне у компании пока нет. К 2025 году по прогнозам менеджмента, доля индустриального сегмента в выручке должна увеличится до 70%.
Авто-репост. Читать в блоге >>> Диалог с компанией Совкомфлот
📣 ВТБ Капитал Инвестиции приглашает на новую онлайн-конференцию
🗣 У нас в гостях представители компании «Совкомфлот». На встрече поговорим о спросе и ставках на танкерные перевозки, тендерной активности, реализации долгосрочной стратегии и планах компании в 2021 году.
✍️ Задавайте свои вопросы на сайте
Сегодня в 18:00 ответим на них в ходе вебинара

Авто-репост. Читать в блоге >>>
- Считаю что новость ria.ru/20210322/spg-1602285150.html благоприятно подействует на стоимость акций в долгосрочной перспективе.
Отчетность Совкомфлота вышла в рамках ожиданий рынка.
Сюрпризов нет.
Выручка сократилась на 0,8% г/г до $1,65 млрд на фоне сокращения фрахтовых ставок во втором полугодии.
В первом полугодии 2021 года снижение выручки продолжится на фоне высокой базы минувшего года.
EBITDA выросла до рекордного уровня $0,9 млрд. Еще по итогам отчетности за 9 мес 2020 года было понятно, что мы увидим рекордный показатель, который будет очень тяжело обновить в 2021 году.
Почему?
В первом полугодии 2020 года в мире не хватало свободных нефтехранилищ, и наблюдался повышенный спрос на танкеры. Сейчас же такой проблемы нет и в ближайшее время не предвидится.
Компания в рамках дивидендной политики готовы выплатить акционерам $225 млн – дивидендная доходность чуть более 7%. О таких выплатах менеджмент заявлял еще осенью и сюрпризов здесь также нет.
Стоит ли покупать акции компании? Если долгосрочно, с горизонтом инвестирования более 3 лет, то да, поскольку Совкомфлот сможет нарастить выручку за счет увеличения перевозки СПГ и нефти. В этом году драйверов для роста я не вижу.
Татьяна Громова, второй приз ваш!По МСФО чистая прибыль увеличилась на 18,4% до $266,9 млн.
Выручка группы увеличилась на 6,7% до $1350,6 млн. Рост обусловлен востребованностью танкерного флота в условиях падения цен на нефть и занятостью хранилищ в первой половине 2020 года.
А также на рост выручки повлиял ввод в эксплуатацию двух новых газовозов СПГ, отфрахтованных в рамках долгосрочных контрактов с международными нефтегазовыми компаниями Total и Shell.
Показатель EBITDA увеличился на 9,8% до $903,4 млн.
Рентабельность по EBITDA выросла на 1,9 пунктов до 66,9%.
Отмечается, что положительная динамика производственных и финансовых показателей обусловлена последовательным устойчивым ростом индустриального сегмента бизнеса СКФ, а также высокими результатами работы конвенционального танкерного флота в первой половине 2020 года.
На дивиденды идет не менее 50% от чистой прибыли по МСФО. Менеджмент заверяет, что дивидендная доходность за 2020 может составить 7,5%.
Компания продолжила расширять портфель долгосрочных контрактов, предусматривающих транспортировку сжиженного газа газовозами СПГ и СНГ, а также транспортно-логистическое обслуживание шельфовых проектов
Отчетность оказалась ожидаемо сильной. Но, нужно понимать, что в 2020 году фрахта была намного выше своих средних значений, в том числе из-за «плавающих хранилищ» при избытке предложения нефти. В 2021 году результаты могут быть хуже из-за упавших обратно тарифов.
Ольга Бурдейная, ваш комментарий лучший, поскольку только вы помните, что хороший результат был одноразовый)
750 руб вашиПо МСФО чистая прибыль увеличилась на 18,4% до $266,9 млн.
Выручка группы увеличилась на 6,7% до $1350,6 млн. Рост обусловлен востребованностью танкерного флота в условиях падения цен на нефть и занятостью хранилищ в первой половине 2020 года.
А также на рост выручки повлиял ввод в эксплуатацию двух новых газовозов СПГ, отфрахтованных в рамках долгосрочных контрактов с международными нефтегазовыми компаниями Total и Shell.
Показатель EBITDA увеличился на 9,8% до $903,4 млн.
Рентабельность по EBITDA выросла на 1,9 пунктов до 66,9%.
Отмечается, что положительная динамика производственных и финансовых показателей обусловлена последовательным устойчивым ростом индустриального сегмента бизнеса СКФ, а также высокими результатами работы конвенционального танкерного флота в первой половине 2020 года.
На дивиденды идет не менее 50% от чистой прибыли по МСФО. Менеджмент заверяет, что дивидендная доходность за 2020 может составить 7,5%.
Компания продолжила расширять портфель долгосрочных контрактов, предусматривающих транспортировку сжиженного газа газовозами СПГ и СНГ, а также транспортно-логистическое обслуживание шельфовых проектов
Отчетность оказалась ожидаемо сильной. Но, нужно понимать, что в 2020 году фрахта была намного выше своих средних значений, в том числе из-за «плавающих хранилищ» при избытке предложения нефти. В 2021 году результаты могут быть хуже из-за упавших обратно тарифов.
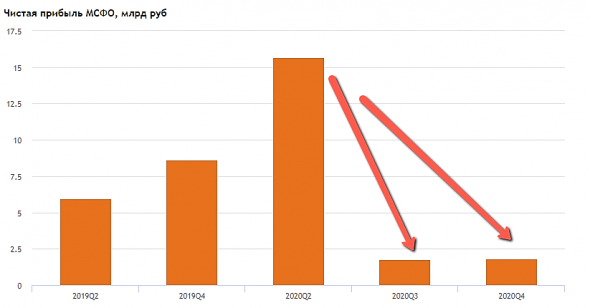
Ольга Бурдейная, Прибыль уже ниже)
достаточно сравнить 3-4 кварталы с 1П2020




Совкомфлот - факторы роста и падения акций
- Компания торгуется ниже балансовой стоимости и рыночной стоимости кораблей в собственности (18.08.2025)
- Отсутствует долговая нагрузка (18.08.2025)
- У компании большая материальная капитальная база (суда) и как следствие, высокая амортизация (25.11.2021)
- американцы внесли в SDN список 3/4 флота компании, из-за этого они работают по сниженным ставкам на фрахт (18.08.2025)
- компании в санкциях сложно купить новый флот (газовозы особенно) (18.08.2025)
Совкомфлот - описание компании
Совкомфлот — транспортная компания.146 судов (>половины — ледового класса)
Компания строит 15 газовозов, 14 из которых 50/50 совместно с Новатэком.
Клиенты: Газпром, Exxon, RoyalDutchShell, Новатэк, Лукойл.
>1/2 выручки — от иностранных компаний
1/3 выручки — обслуживание морского шельфа
1/3 выручки — сырая нефть
1/3 выручки — газ и нефтепродукты
в т.ч.транспортировка СПГ
Доля долгосрочных контрактов = 54%
Сумма контрактов = $20 млрд, средний срок = 23 года
Информация по ставкам фрахта: https://sin.clarksons.net/
IPO прошло в начале октября 2020 года по цене 105 руб за акцию.
Число акций размещено: 408,296,691
Первый день торгов — 7 октября 2020 года.
Капитализация по цене размещения = 250 млрд руб или $3,2 млрд
Free Float составил 17,2%.
Привлечено $550 млн
Розничные инвесторы обеспечили 15% спроса
Якорные инвесторы: РФПИ и др суверенные фонды
Аллокация = 100% (дали купить всем желающим)
Из 655 млн акций выкуплено всего 408 млн, или 62%, остальное на себя взяли андеррайтеры (VTB, SBER, CITI, JPM, BOFA).


