

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Trinity
Страх и Ненависть. 2019г. VS 2008г.
- 30 мая 2019, 14:34
- |

В продолжение https://smart-lab.ru/blog/541543.php. Почему я думаю, что в случае повторения мировых событий 2008 года российские рынки не будут так остро реагировать на возможный глобальный кризис?
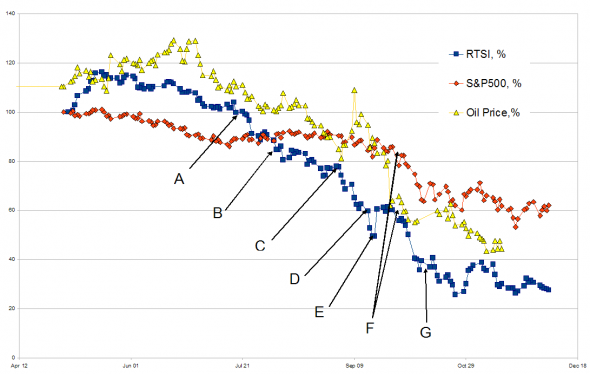
В 2008 году понимание возможных проблем стали очевидны в связи с августовскими событиями (осетино-грузинский конфликт). Почти одновременно с этим начала падать стоимость основного экспортного товара — нефти. Но события 08.08.08 продлились 3 дня, сильно валиться нефть стала только в сентябре.
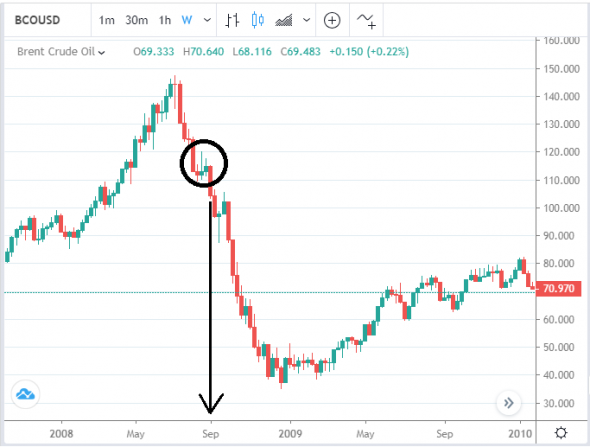
Основные причины падения наших индексов по данным МВФ в 2008 году были:

В числе прочего на экономику оказала воздействие финансовая катастрофа в США, которая началась в 2007, а самый пик, которой пришелся на сентябрь 2008 года. Цепная реакция на всех рынках и финансовых системах развивающихся стран, стремительное падение стоимости нефти (с сентября).
Падение экономики в странах мира к концу 2008 года.

Американские индексы в моменте теряли почти 30%.

Что мы имеем на сегодняшний день:
Если брать аналогию военных действий 2008 года, последующие санкции и ее воздействие на экономику, то мое мнение, такую модель история отыграла на отрезке 2014-2017 гг.
Важные экономические различия:

В 2008 году понимание возможных проблем стали очевидны в связи с августовскими событиями (осетино-грузинский конфликт). Почти одновременно с этим начала падать стоимость основного экспортного товара — нефти. Но события 08.08.08 продлились 3 дня, сильно валиться нефть стала только в сентябре.

Основные причины падения наших индексов по данным МВФ в 2008 году были:
- Чрезмерное заимствование частного сектора
- Торговый дисбаланс (экспорт/импорт)
- Отток капитала
- Ужесточения условий внешних заимствований

В числе прочего на экономику оказала воздействие финансовая катастрофа в США, которая началась в 2007, а самый пик, которой пришелся на сентябрь 2008 года. Цепная реакция на всех рынках и финансовых системах развивающихся стран, стремительное падение стоимости нефти (с сентября).
Падение экономики в странах мира к концу 2008 года.

Американские индексы в моменте теряли почти 30%.

Что мы имеем на сегодняшний день:
Если брать аналогию военных действий 2008 года, последующие санкции и ее воздействие на экономику, то мое мнение, такую модель история отыграла на отрезке 2014-2017 гг.
Важные экономические различия:
- Изменения в экспортно-импортной структуре (в том числе географически)
- Меры по снижению оттока капитала (в том числе разница доли нерезидентов к 2008 году)
- Отсутствие острой зависимости к внешним заимствованиям
- Иммунитет к возможному снижению нефтяных котировок (бюджетное правило)
- Гибкая денежно-кредитная политика ЦБ
- Возможность использовать цикличность в стоимости рубля в зависимости от потребностей экспорт, или импорт-ориентированных отраслей экономики.
3.4К |
Читайте на SMART-LAB:

Календарь первички ВДО и розничных облигаций (ПКО Вернём YTM 28,71% | БИЗНЕС АЛЬЯНС YTM 26,2%)
💼 ПКО Вернём 1Р4 ( B|ru| со стабильным прогнозом, 150 млн руб., ставка купона 25,5%, YTM 28,71 % , дюрация 2,14 года до погашения)...

09:30

EUR/GBP: Медведи штурмуют последний редут евро
После эффектного отскока от сопротивления 0.8610 кросс-курс EUR/GBP включил режим свободного падения и в понедельник вплотную приблизился к уровню...

22:03


теги блога Mike Dewar
- 8 марта
- brent
- Brexit
- forex
- fx
- IMOEX
- MACD индикатор
- MOEX
- RTS
- RTSI
- S&P500
- Si
- Smart-Lab World
- TA
- usd rub
- акции
- Бакс по 150
- Банки
- БФМ
- валюты
- Великобритания
- веселые картинки
- веселье
- Виктор Тарасов
- ВЭФ
- Газпром
- ГМК НорНикель
- головоломка
- Дальний Восток
- добро
- Доллар рубль
- Дональд Трамп
- живопись
- Идея
- импульс
- инвестиции
- клоуны в городе
- Книги
- кризис 2008
- криптовалюта
- Лермонтов
- либерализм
- лонг
- Лукойл
- ЛЧИ
- ЛЧИ 2019
- магия
- максим краев
- мастерство
- мировая экономика
- мировые рынки
- мировые финансы
- мнение по рынку
- мобильный пост
- МосБиржа
- мысли в слух
- не прогноз
- недельный график
- нефть
- нефть матушка
- НЛМК
- отдых
- оффтоп
- паттерны
- ПЛЮСЫ
- ПМЭФ
- политика
- Потанин Владимир
- припарковать средства
- протекционизм
- пятница
- РБК
- Ростов на Дону трейдеры
- РТС
- рубль
- рыбалка
- рынки
- санкции
- Сбербанк
- свобода слова
- Северный поток-2
- смартлаб
- стихи
- суббота
- Сургутнефтегаз
- торговая система
- торговля
- торговый баланс
- трейдинг
- Украина
- Фибоначчи
- фондовый рынок
- форекс
- ФРС США
- ЦБ РФ
- шахматы
- экспансия
- юмор
- Япония
- японские свечи
Так что не все Ваши пункты сработают.
И, самое главное, мы не знаем истинную природу грядущего кризиса.
Неужели на наших?))