

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Aleksey_M
Распадская. Новый многолетний пик. Дорого или дешево?
- 19 января 2018, 15:59
- |
- Алексей Мидаков


Всем привет!
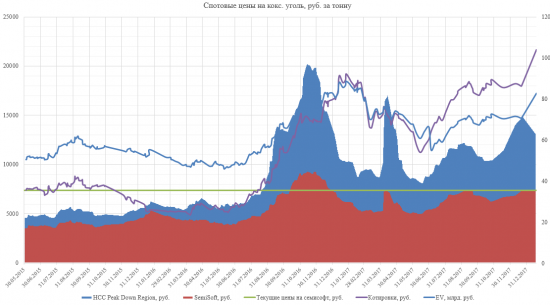
Кажется, что Распадская выросла, но стоимость компании (EV = рыночная капитализация + чистый долг) все еще ниже прошлогодних значений, при этом на этом графике учитывается чистый долг на момент 30 июня 2017 года ( 167 млн. $). По факту этот долг при консервативных прогнозах снизился до 50 млн. $ на конец 2017 года.
Ждем годовых отчетов, они очень порадуют акционеров. А пока материнская компания Евраз штурмует все новые и новые максимумы.
Всем удачи и успехов!
Кажется, что Распадская выросла, но стоимость компании (EV = рыночная капитализация + чистый долг) все еще ниже прошлогодних значений, при этом на этом графике учитывается чистый долг на момент 30 июня 2017 года ( 167 млн. $). По факту этот долг при консервативных прогнозах снизился до 50 млн. $ на конец 2017 года.

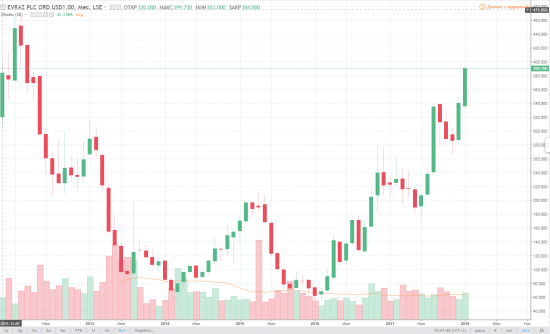
Ждем годовых отчетов, они очень порадуют акционеров. А пока материнская компания Евраз штурмует все новые и новые максимумы.

Всем удачи и успехов!
172 |
2 комментария
+2
Алексей, спасибо за обзор! Нужно заходить в Распадскую

- 19 января 2018, 16:22

malishok, наверно, много написал.)

- 19 января 2018, 22:26
Читайте на SMART-LAB:

Портфель Акции / Деньги вернулся к двузначной доходности. За чем следить на рынке акций?
Немного зачастил я с обновлениями портфеля PRObonds Акции / Деньги. Есть почему.
Первое. Доход последних 12 месяцев (основная метрика...

07:08

Сможет ли ИИ обойти трейдера: как технологии меняют торговлю уже сейчас
«Финам» совместно с партнёром чемпионата «Уолл-стрит Код» — ФК «Викинг» — провёл вебинар, посвященный изменению технологий...

16:21


теги блога Алексей Мидаков
- Alliance Resource Partners
- ceix
- CONSOL Energy Inc
- Hallador Energy
- MVIS
- Peabody
- Peabody Energy Corporation
- Акции
- Алроса
- Анализ
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- Гапзром
- ГМК НорНикель
- график
- дивиденды
- Евраз
- коррекция
- крутое пике
- Кубаньэнерго
- Ленэнерго
- металлурги
- Мечел
- ММК
- мобильный пост
- мосэнерго
- МОЭСК
- МРСК
- МРСК Волги
- МРСК Северо-Запада
- МРСК СЗ
- МРСК Сибири
- МРСК Урала
- МРСК Центра
- МРСК Центра и Приволжья
- МРСК ЦП
- МРСК Юга
- натуральный газ
- Норильский Никель
- Норникель
- ОГК-2
- операционные результаты
- отчет
- отчеты РСБУ
- Портфель
- прогноз
- прогноз по акциям
- продажа
- Распадская
- Ребалансировка
- Россети Ленэнерго
- Россети Юг
- Сбербанк
- Северсталь
- Сети
- Сургутнетегаз ап
- Сургутнефтегаз
- ТГК-1
- ТРК
- уголь
- Угольщики
- ФСК Россети