


Информация


Блог им. empenoso
В этот раз на конференцию Смартлаба сходил не я. Отдал билет другу
- 02 ноября 2026, 04:00
- |
- Михаил Шардин


Обычно моя поездка на осеннюю конференцию Смартлаба в Москве обходилась мне примерно в 60 тысяч рублей — в первую очередь за счёт перелёта из Перми и проживания в гостинице.
После каждой такой поездки я писал репортаж и в комментариях всегда находилось несколько человек, которые очень популярно объясняли мне что деньги были потрачены мной совершенно зря. Что если я так хотел, то можно было потом на Ютубе посмотреть записи всех выступлений совершенно бесплатно.
Поэтому в этот раз я решил немного поэкспериментировать — у меня был билет и я отдал свой билет другу из Ярославля. Он на поезде приехал в Москву и сходил на 39ю конференцию вместо меня, сделал фотографии и записал несколько выступлений на диктофон. А я остался в Перми.
Так у меня получился удалённый репортаж с 39-й конференции Смартлаба, который сейчас перед вами.
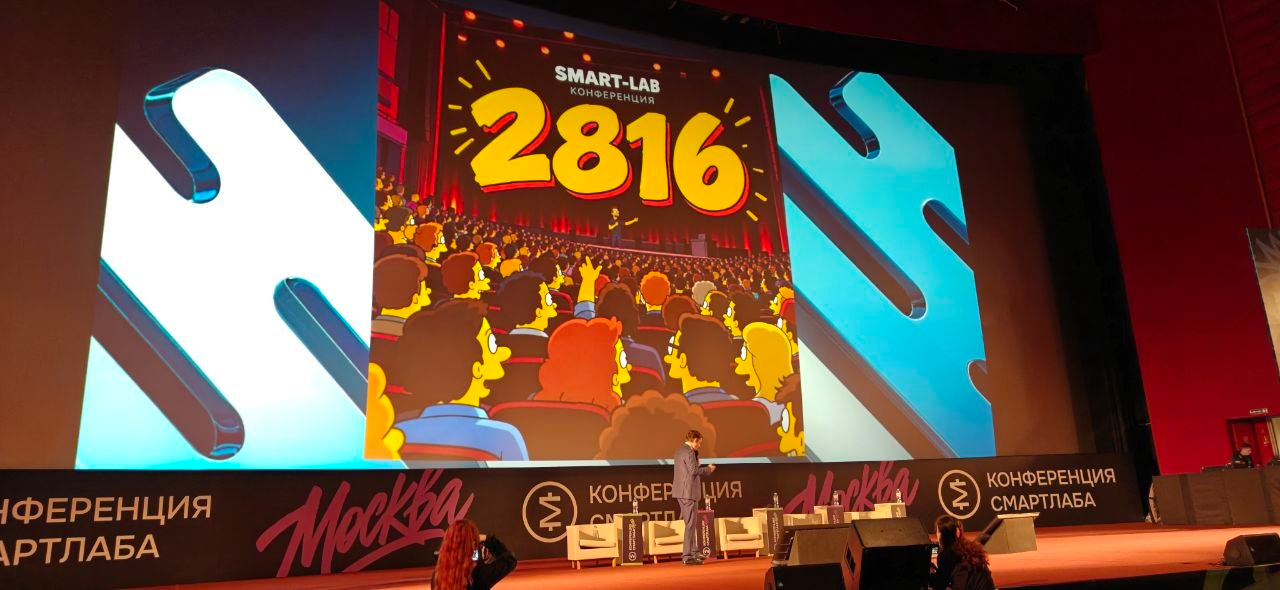 Начало
Сразу скажу что атмосферу зала, общение в кулуарах и afterparty по диктофонным записям не восстановить. Но содержание некоторых выступлений разобрать вполне можно.
Рынок упал, но оптимизма стало больше
Начало конференции традиционно было за Тимофеем Мартыновым.
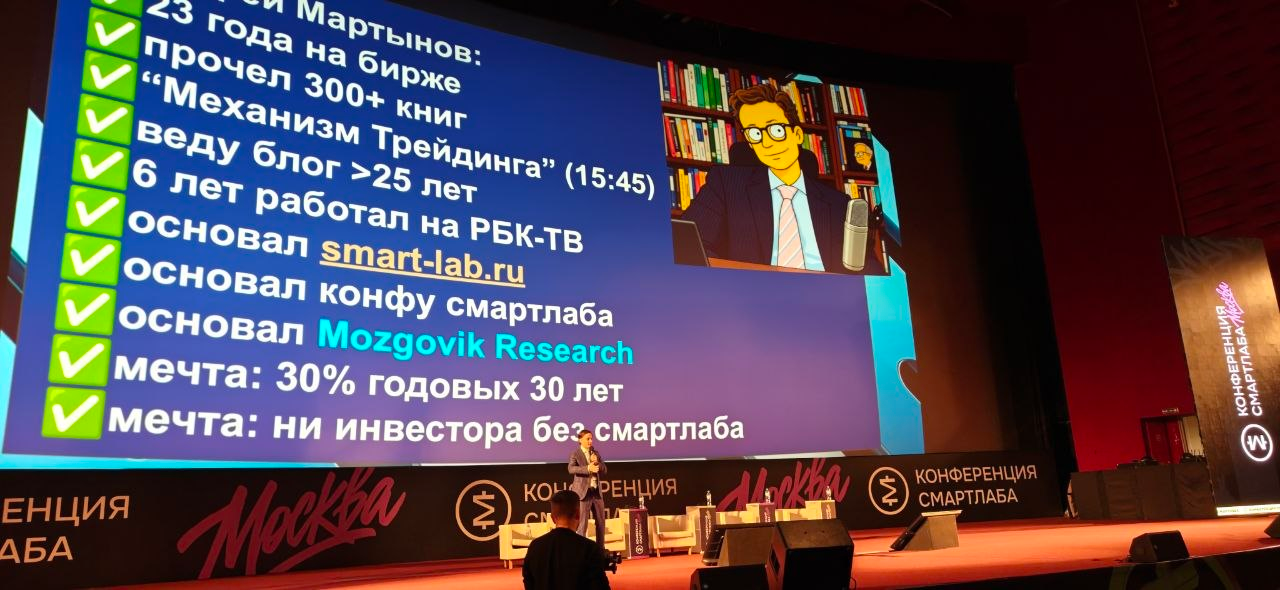 Тимофей Мартынов
Он показал интересное сравнение: три осенние конференции подряд проходят примерно на одном уровне индекса Мосбиржи. В 2024 году рынок к конференции уже упал на 27% от максимума, в 2025-м — на 25%, а в 2026-м падение внутри года достигало 35%, после чего рынок восстановился на 32%.
При этом собственное настроение Тимофей назвал самым оптимистичным за последние несколько конференций.
Сейчас в акциях у Тимофея 105% собственного капитала. То есть он использует небольшое плечо.
В качестве одного из факторов он выделил реальную процентную ставку: ставку ЦБ за вычетом инфляции. По его мнению, отрицательная реальная ставка исторически создавала хорошие условия для роста акций. Сейчас же реальная ставка остаётся высокой.
Тимофей также сообщил, что счётчик участников конференции показывал 2816 человек. Правда, не все смогли приехать: в частности, из‑за проблем с перелётами не добрались некоторые спикеры, которых интересно было бы послушать.
Максим Орловский: дешёвый рынок ещё не означает, что нужно покупать
Занятной показалась мне беседа Тимофея с Максимом Орловским.
Если у Тимофея 105% капитала в акциях, то Орловский рассказывал о значительно более осторожном распределении активов.
По его словам, если исключить замороженные и другие позиции, которыми он не может свободно распоряжаться, доля активно управляемых акций составляет примерно 16–17%.
 А вы знали что на сайте Смартлаба много сервисов?
Максима интересует не участие в каждом рыночном движении, а возможность вложить разумную сумму и получить доходность.
Несколько интересных тезисов из разговора:
Чем выше реальная процентная ставка, тем привлекательнее облигации относительно акций.
Высокая реальная ставка фактически перераспределяет благосостояние от акционеров к владельцам облигаций.
Российский рынок акций дешёвый уже много лет, но само по себе это не означает, что он обязательно должен расти.
Низкие мультипликаторы не гарантируют привлекательности компании. Нужно учитывать корпоративное управление, перспективы бизнеса и то, что будет происходить с прибылью.
Геополитические прогнозы слишком ненадёжны, чтобы строить на них инвестиционную стратегию.
Также была мысль о том, что акции не падают просто так. За снижением обычно стоят вполне конкретные проблемы бизнеса. В разговоре обсуждали Сбербанк, Интер РАО, НМТП, Газпром, Новатэк, Фосагро и другие компании.
Как будто бы нестыковка: организатор конференции демонстрирует максимальную загрузку портфеля акциями, а один из авторитетных экспертов предпочитает осторожность и ликвидность.
Кстати, я писал статью со статистикой почему российский рынок наказывает за пассивность.
192% годовых на Мосбирже. Но есть нюанс
Друг сходил и на выступление трейдера, который рассказывал о получении трёхзначной доходности на Мосбирже.
По словам докладчика за 2025 год результат на капитал инвестора составил 192%. Причём речь шла о стратегиях межрыночного арбитража.
Суть подхода — искать расхождения между связанными инструментами на Московской бирже и зарубежной площадке. Например, между фьючерсами на юань или серебро.
 Доклад про высокую доходность на арбитраже
Трейдер рассказал несколько историй, например про арбитраж юаня во время китайских новогодних праздников.
Он рассчитывал, что после возвращения китайского рынка к работе расхождение между инструментами сократится. Однако появился крупный участник, который несколько дней подряд агрессивно покупал фьючерс, используя алгоритмы.
Раздвижка продолжала увеличиваться, а трейдеру приходилось удерживать позицию и платить фандинг. В итоге только на фандинге он заплатил около 250 тысяч рублей. То есть даже сравнительно понятная арбитражная идея может оказаться совсем не такой простой, когда появляется крупный участник с собственными планами.
Вторая история ещё познавательней: в январе 2026 года серебро пережило экстремальное движение: за несколько часов цена упала примерно на 36%, а затем был отскок почти на 15% за 40 минут. Расхождение между российским инструментом и зарубежной ногой в моменте достигало 18,2%.
Проблема заключалась в механизме ценовых планок Московской биржи. Российская часть позиции оказывалась фактически зафиксированной, пока зарубежная продолжала двигаться.
Трейдер столкнулся с ликвидацией позиций на иностранной площадке. Деньги, которые он пытался перевести на счёт для поддержания обеспечения, поступили слишком поздно.
Впрочем, после повторного входа по более выгодной цене и последующего восстановления рынка ему удалось вытащить ситуацию в плюс. По его оценке, итоговый результат составил около 1–1,2 млн рублей.
Мне кажется что арбитраж совсем не обязательно является безрисковой торговлей. Две связанные позиции могут разойтись гораздо сильнее, чем предполагает первоначальная модель. Ну и конечно торговая инфраструктура имеет огромное значение. Нужны резервные счета, деньги для экстренного пополнения зарубежной ноги и возможность быстро переключиться на другой счёт.
Кстати, сам спикер отдельно подчеркнул, что его результаты получены с использованием плеча, роботов и инфраструктуры торговой компании.
Например я с домашнего компьютера провёл похожий эксперимент и полностью пролетел, но вот у докладчика получилось.
Облигации: инвестор теперь сапёр
Мне показался очень отрезвляющим доклад про ситуацию на рынке корпоративных облигаций.
Докладчик привёл статистику: в среднем сейчас происходит около 11 новых дефолтов эмитентов за квартал. В третьем квартале их было уже 15 — максимальное значение с 2009 года.
Главный тезис выступления: инвестор в облигации больше не может просто смотреть на рейтинг и доходность. Теперь приходится искать мины.
 УК Доход рассказывает про облигации — кстати у них есть хорошая табличка по всем облигациям в Эксель формате
Рейтинг, цена около номинала и привлекательный купон сами по себе не гарантируют надёжности выпуска. Вместо этого предлагалось оценивать качество самого бизнеса.
В частности, рассматривать:
Эффективность бизнеса и качество прибыли.
Долговую нагрузку и ликвидность.
Изменчивость прибыли за несколько лет.
Понятность бизнес‑модели и прозрачность отчётности.
Отдельно говорили о диверсификации. Даже если эмитент кажется привлекательным, слишком большая концентрация на одной компании может испортить весь результат портфеля.
Интересный пример — «Самолёт». Быстрый рост компании в хорошие времена не обязательно является преимуществом для владельцев облигаций. Если рост сопровождается большой долговой нагрузкой и нестабильностью бизнеса, при ухудшении условий могут возникнуть серьёзные проблемы.
Ещё одна важная мысль касалась ОФЗ. Длинные государственные облигации тоже несут риск: можно правильно угадать направление изменения ставки, но слишком долго ждать реализации сценария. За это время денежный рынок может принести сопоставимый или даже больший результат.
Получается, что сейчас недостаточно просто найти облигацию с высокой доходностью. Нужно понимать, за какой риск тебе платят и сколько времени ты готов его нести.
Кстати у меня есть публичный скрипт поиска ликвидных облигаций, которым я сам до сих пор пользуюсь и даже добавил туда парсинг рейтингов, но к сожалению версию с рейтингами выложить публично не могу из‑за юридических опасений.
ИИ на конференции: интерес есть, доверие пока осторожное
В опубликованных впечатлениях участников отдельной темой стало применение искусственного интеллекта в инвестициях.
Один из авторов даже провёл небольшой опрос среди посетителей конференции.
Вывод получился любопытным: многие используют нейросети в повседневной работе, например для анализа документов и поиска информации, но гораздо осторожнее относятся к применению ИИ для выбора акций. И это вполне объяснимо.
В статье приводится показательный случай: инвестор попросил нейросеть подобрать дивидендные идеи. Среди рекомендаций оказался Газпром. Когда он попросил объяснить причину, выяснилось, что модель опиралась на популярный пост с инвестиционного форума.
Получается, что проблема не только в способности нейросети сформулировать красивую инвестиционную идею. Гораздо важнее, откуда взялись данные, можно ли проверить расчёты и насколько обоснован вывод.
Мне кажется только что все эти разговоры что ИИ за вас будет выгодно торговать — это детский лепет в который правда, многие верят, но надо заниматься немного другим.
Так стоило ли ехать?
Я прочитал несоклько других отзывов, где непосредственные участники отмечают полные залы у популярных спикеров, общение в кулуарах, очереди после выступлений и afterparty.
Олег Дубинский отдельно написал, что конференция остаётся местом для общения людей с общими интересами. Александр Серёжкин, в свою очередь, обратил внимание на то, что мероприятию не помешало бы больше практических мастер‑классов, структурированного нетворкинга и презентаций финтех‑стартапов.
И я согласен с обоими.
По записям действительно получается изучить содержание отдельных выступлений. Но никакая аудиозапись не заменит разговор с человеком, возможность задать вопрос после доклада или познакомиться с кем‑то, с кем потом получится сделать совместный проект. Именно поэтому я не согласен с тем что конференцию можно полностью заменить видеозаписями.
В этот раз я не потратил привычные 60 тысяч рублей на перелёт и проживание, но получил фотографии, записи и возможность спокойно разобрать несколько докладов не выходя из дома.
А главное, у меня появился ещё один взгляд на спор, который каждый раз возникает в комментариях после моих поездок в Москву.
Возможно, дело не в том, полезна конференция или бесполезна. Вопрос в том, зачем именно ты туда едешь.
Если за готовым торговым граалем — скорее всего, разочаруешься.
Если за возможностью посмотреть на чужие инвестиционные подходы, обсудить идеи и познакомиться с интересными людьми — смысл есть.
А вы как считаете: можно ли получить пользу от Смартлаба не посещая его лично?
Автор: Михаил Шардин
🔗 Моя онлайн‑визитка
📢 Канал «Умный Дом Инвестора» в TG или MAX
2 ноября 2026 года


теги блога Михаил Шардин
- AI
- AMEX
- API
- ChatGPT
- cuda
- deep learning
- Depth of market
- DOM
- Excel
- google таблицы
- HFT
- Linux
- llm
- machine learning
- ML
- MOEX
- NASDAQ
- nvidia
- NYSE
- open source
- OpenAI
- PineScript
- Python
- RTX
- Smart Lab
- SPO
- Telegram
- tradingview
- VK
- windows
- акции
- Александр Резвяков
- Алексеев
- Алиса
- Алёнка-Капитал
- Байконур
- биткоин
- виртуализация
- ВК
- ВКонтакте
- возраст
- волатильность
- Гугл
- день рождения
- жена
- ЗОЖ
- Игорь Чечет
- ИИ
- инвестиции
- искусственный интеллект
- Истории о трейдинге
- Казахстан
- Кванты
- книга
- компьютеры
- конкурс
- конфа Смартлаба
- конференции
- конференция
- конференция алготрейдеров
- конференция в Санкт-Петербурге
- конференция по алгоритмической торговле
- конференция смартлаба
- котировка
- Мартынов
- Мартынов Тимофей
- математика
- математика на рынке
- машинное обучение
- Михаил Шардин
- мобильный пост
- мошенники
- новости
- обзор книг
- облигации
- офз
- путешествия
- развод
- рецензия на книгу
- санкции
- сборка компов
- Сергей Алексеев
- Скрипт
- смартлаб
- стакан
- стакан котировок
- телеграм каналы
- технический анализ
- Тимофей Мартынов
- торговые роботы
- торговые системы
- торговый софт
- трейдинг
- умный дом
- фундаментал
- Хабр
- ЦБ РФ
- юмор
- Яндекс
Зачем использовать сторонние ресурсы?
Сказал ведь — там внешние ссылки на картинки.
Интересная у вас реакция... Вам доступны? — радуйтесь.
Вот если бы Гусев Палыч был докладчиком, я бы обязательно посетил конфу.
собственно, Макс об этом каждый раз и говорит,
поэтому богат
показывающие два важных периода для BTС в этом году: первая неделя ноября и первая неделя декабря.
charts.mql5.com/44/245/btcusd-a-d1-pepperstone-group-limited.png
Напрасная трата времени и денег. На следующий же день и позабудете, что там было.
Может конечно я просто об этом сужу исходя из своего наверно немаленького уже опыта на рынке.
Но не понимаю, что и новичкам там делать.
Согласен с эпитетом — всё это Инфоцыганство! И также согласен с тем, что на подобные мероприятия есть смысл тратить деньги и свое время только лишь - обсудить идеи и познакомиться с интересными людьми!
Остального в свободном доступе полно!
Но спасибо за статью — прочитал с интересом.
И друг молодец. Бюджетный продуманный поезд это меньше 1.5т в оба конца, гостиница не нужна, так что на все про все меньше 2т. Тоже деньжищи, конечно, но пожрав там нахаляву хоть частично возместить расходы можно.
Что касается бесед в кулуарах — крайне это сомнительно, люди-то не знакомы. Максимум смогут окружить спикера какого толпой и трепетно вникать. Вдруг кто спросит что-то умное.
Посмотреть на чужие инвест идеями можно и через инет. Спикеры — люди в этом плане очень активные.
Что касается знакомства с интересными людьми, то постоять рядом минуту с условным Орловским, который «вышел к народу» — это не значит с ним познакомится.
Почему Т.Мартынов такое озвучил? Потому что он не понимает язык статистики макросвязей.
Он неосознаëт, что глядя на цифры надо учитывать причинность.
Например: умный инвестор стал покупать не по факту приземления КС в положение реально-отрицательная, а на ожидании этого. Тогда когда ставка была реально-положительная, а рынок был на лоях.
Потом когда произошëл факт — ставка стала отрицательной в реальном выражени, умный инвестор продаëт таким, как Т.Мартынов.)
И что за эксперимент? Вы хотели деньги с экономить и купить что-то более полезное? Или время? Или нервы? Или обувь? Или что еще хотели с экономить?
Если другу продали билет, тогда это разумно и по инвесторский. А если подарили, то это всё равно что «плавающая просадка», которая отбивается годами.
Остаётся надеяться что это настоящий друг и он вам на днюху подарит Айфон 18. (шутка) Хотя.....