


Информация


Андрей Крамаренко


Операционная рентабельность: Сравнение Ozon и Яндекс с данными по последним отчетам
- 29 октября 2026, 16:43
- |
- Андрей Крамаренко


Какая доля выручки остаётся у Яндекса ($YDEX) и Ozon ($OZON) операционной прибылью.

Ozon: −15,8% в 2018 году → −33,0% в 2021-м → +7,2% в 2025-м. За 9 месяцев 2026-го — 8,7%, а без оценочных убытков 30,1 млрд ₽, связанных с инцидентами на логистических объектах, — 11,6%.
Яндекс: 35,1% в 2011 году → минимум −3,7% в 2021-м → 12,0% в 2025-м. За 9 месяцев 2026-го — 16,8%, в том числе доход от продажи Авто.ру (25,7 млрд ₽), который учтён в операционной прибыли; без него — 14,6%.
Данные — расковыряно ИИшкой из отчётов компаний: 20-F и F-1 (SEC), МСФО, пресс-релизы. Схемы отчётов Яндекса и Ozon — whoreportstoday.ru/t/ydex и whoreportstoday.ru/t/ozon
Не является индивидуальной инвестиционной рекомендацией.
- комментировать
- 176
- Комментарии ( 0 )
Стена погашений: у Мечела 98% долга — краткосрочный, у Софтлайна — 74%, у Газпром нефти — 791 млрд ₽ до лета 2027
- 28 октября 2026, 10:44
- |
- Андрей Крамаренко

1. $MTLR Мечел: 246,5 из 251,9 млрд ₽ (98%) при 0,5 млрд ₽ денег.
2. $SOFL Софтлайн: 24,3 из 32,9 млрд ₽ (74%), денег — 3,2 млрд ₽.
3. $RAGR Русагро: 133,7 из 196,2 млрд ₽ (68%), денег — 30,7 млрд ₽. Почти две трети короткого долга — текущая часть долгосрочных кредитов (87,6 млрд ₽), ставки — 1,5–10,7%.
4. $MTSS МТС: 394,5 из 716,3 млрд ₽ (55%), денег — 64,5 млрд ₽.
5. $SIBN Газпром нефть: 790,8 из 1 706,9 млрд ₽ (46%); за полугодие краткосрочная часть выросла с 524,9 млрд ₽. Денег — 435,4 млрд ₽.
6. $GMKN Норникель: 350,1 из 812,4 млрд ₽ (43%), полгода назад было 243,2. Денег — 149,0 млрд ₽.
Короткий долг сам по себе не проблема, если бизнес приносит деньги и банки охотно рефинансируют. Риск — когда большой короткий долг совпадает с малым запасом денег и слабым денежным потоком: тогда стоимость перезанятых денег решает судьбу прибыли.
( Читать дальше )
Anthropic: расходы на вычисления и инфраструктуру на $1 выручки сократились примерно в 5 раз за пять кварталов
- 27 октября 2026, 14:26
- |
- Андрей Крамаренко
За пять кварталов Anthropic (разработчик Claude) сократила расходы на вычисления и инфраструктуру в расчёте на доллар выручки с $2,51 до $0,48. Это видно из квартальной таблицы в проспекте к IPO, который компания 26 октября подала в Комиссию по ценным бумагам США (SEC).
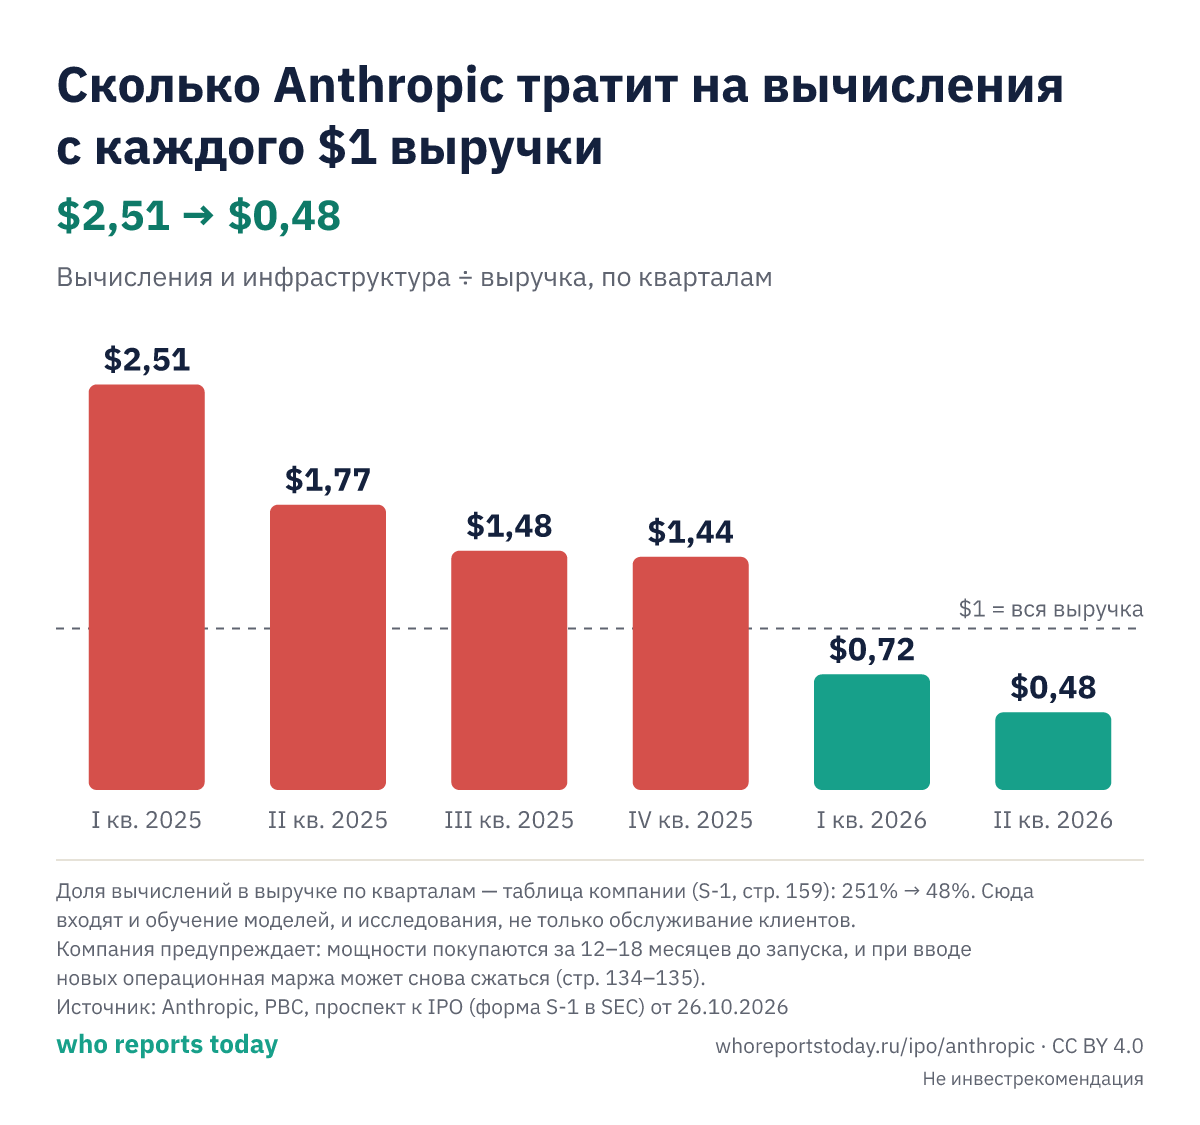
- I кв. 2025: расходы на вычисления и инфраструктуру $944 млн при выручке $376 млн — $2,51 на каждый доллар выручки.
- II кв. 2026: $5,6 млрд при выручке $11,6 млрд — $0,48 на доллар. Снижение доли этих расходов с 251 % до 48 % выручки компания объясняет тем, что выручка росла быстрее базы законтрактованных расходов на вычисления. Среди периодов в проспекте выручка впервые обогнала эти расходы в I кв. 2026: $4,7 млрд против $3,4 млрд.
- II кв. 2026 к II кв. 2025: выручка +1 368 %, расходы на вычисления и инфраструктуру +300 %.
- Операционная прибыль во II кв. 2026 — $974 млн. По моему подсчёту, это единственный период с операционной прибылью в проспекте: в каждом из 2023–2025 годов и за I полугодие 2026 в целом — операционный убыток. Чистый убыток квартала при этом — $66,3 млрд (в основном переоценка конвертируемых займов, производных обязательств и SAFE).
( Читать дальше )
Маржа за квартал: Газпром нефть и Совкомфлот прибавили 6–8 п.п., у Яндекса больше половины прироста — разовый доход
- 27 октября 2026, 12:06
- |
- Андрей Крамаренко

1. $SIBN Газпром нефть: 17,8% → 23,7%: операционная прибыль 153,1 → 241,9 млрд ₽. Во II квартале 2025 было 10,4%.
2. $YDEX Яндекс: 12,3% → 23,0%, но во II квартале в операционной прибыли 25,7 млрд ₽ дохода от продажи Авто.ру. Без него — 16,4%: прирост 4,1 п.п. вместо 10,7.
3. $FLOT Совкомфлот: 25,8% → 33,7% (9,0 → 14,6 млрд ₽). Год назад во II квартале операционная прибыль была 0,1 млрд ₽.
4. $NMTP НМТП: 57,0% → 65,4% при почти той же выручке (19,8 → 19,9 млрд ₽).
5. $PHOR ФосАгро: 12,3% → 14,4%.
6. $ROSN Роснефть: 16,2% → 13,8%: выручка выросла с 2 032 до 2 257 млрд ₽, а операционная прибыль снизилась с 330 до 311 млрд ₽.
Один квартал — ещё не тренд, а скачок маржи стоит проверять на разовые статьи: у Яндекса больше половины прироста — продажа бизнеса. У Газпром нефти и Совкомфлота разовых статей в операционной прибыли нет.
Источник: промежуточная отчётность эмитентов по МСФО за 3 и 6 мес. 2026 г.; II квартал — из отчёта, где он раскрыт, у Роснефти — 6 мес. минус 3 мес.
( Читать дальше )
Проценты на остатках тают: у X5 — 3,2 млрд ₽ вместо 22,9 млрд ₽ год назад
- 26 октября 2026, 08:40
- |
- Андрей Крамаренко

1. $X5 Икс 5: процентные доходы 3,2 млрд ₽ против 22,9 млрд ₽. Год назад это было 40% прибыли до налога (57,1 млрд ₽). Сейчас прибыль до налога — 36,4 млрд ₽: из снижения на 20,7 млрд ₽ на проценты приходится 19,8 млрд ₽.
2. $AFLT Аэрофлот: 5,7 против 11,7 млрд ₽ (−51%).
3. $FLOT Совкомфлот: финансовые доходы 3,8 против 6,4 млрд ₽ (−40%).
4. $YDEX Яндекс: 5,9 против 9,6 млрд ₽ (−39%), во II квартале — 2,6 против 3,6 млрд ₽.
5. $PIKK ПИК: 21,8 против 23,8 млрд ₽ — снижение небольшое, но это всё ещё больше половины операционной прибыли (40,9 млрд ₽).
Причины у каждой свои: меньше денег на счетах (часть ушла на дивиденды и вложения), ниже доходность размещения. Обратный пример — Газпром нефть: финансовые доходы 23,1 против 17,4 млрд ₽ при 435 млрд ₽ на счетах. Сравнивая прибыль год к году, процентную часть стоит выделять отдельно.
Источник: промежуточная отчётность эмитентов по МСФО за 6 мес. 2026 г. (со сравнительными данными за 6 мес. 2025 г.).
( Читать дальше )
Прибыль есть, денег нет: у МТС 75,9 млрд ₽ прибыли и минус 1,6 млрд ₽ операционного потока
- 23 октября 2026, 10:35
- |
- Андрей Крамаренко

1. $MTSS МТС: прибыль 75,9 млрд ₽, из них 53,3 млрд ₽ — доход от продажи башенной компании, в операционный поток он не попадает. Ещё минус 59,9 млрд ₽ — отток депозитов МТС Банка и минус 36,2 млрд ₽ — рост размещённых депозитов и выданных займов. Итог: −1,6 млрд ₽ против +117,1 год назад.
2. $SELG Селигдар: прибыль 3,4 млрд ₽, поток −8,7 млрд ₽. Запасы выросли на 11,6 млрд ₽, процентов уплачено 9,0 млрд ₽, а 6,5 млрд ₽ в прибыли до налога — курсовые разницы, то есть не деньги.
3. $SOFL Софтлайн: прибыль 0,9 млрд ₽, поток −11,5 млрд ₽: кредиторская задолженность сократилась на 21,3 млрд ₽ — компания расплатилась с поставщиками.
4. $PRMD Промомед: прибыль 2,6 млрд ₽, поток −1,8 млрд ₽: запасы +5,4 млрд ₽, налога на прибыль уплачено 3,8 млрд ₽ (год назад 0,9).
Разрыв из-за запасов и расчётов с поставщиками часто сезонный и закрывается к концу года. Разрыв из-за разовых доходов и переоценок — нет. Поэтому прибыль стоит читать вместе с отчётом о движении денег.
( Читать дальше )
Резервы съедают процентный доход: у МТС Банка — почти половину, а у Банка Санкт-Петербурга доля выросла с 14% до 23%
- 22 октября 2026, 15:49
- |
- Андрей Крамаренко
Сколько из чистого процентного дохода (ЧПД) банки за 1П 2026 отложили в резервы под кредитные убытки — и как было год назад:

1. $MBNK МТС Банк: резервы 13,7 млрд ₽ — 47,7% ЧПД 28,7 млрд ₽ (год назад 64,6%).
2. $SVCB Совкомбанк: 41,2 из 124,7 млрд ₽ — 33,0% (было 52,0%).
3. $T Т-Технологии: 87,0 из 302,3 млрд ₽ — 28,8% (было 34,5%). Строки ЧПД в новом формате отчёта нет: процентные доходы минус процентные расходы и взносы в фонд страхования вкладов.
4. $VTBR ВТБ: 115,6 из 405,6 млрд ₽ — 28,5% (было 66,6%): ЧПД вырос в 2,8 раза, резервы — на 18%.
5. $CBOM МКБ: 14,1 из 55,3 млрд ₽ — 25,5% (было 27,2%).
6. $BSPB Банк Санкт-Петербург: 8,5 из 36,6 млрд ₽ — 23,2% (было 14,2%). Во II квартале — 7,0 из 18,2 млрд ₽ (38,5%) после 1,5 млрд ₽ в I. Прибыль акционеров за полугодие — 16,5 против 24,7 млрд ₽.
У большинства банков доля снизилась — в основном за счёт роста процентного дохода, а не падения резервов. Банк Санкт-Петербурга — исключение: ЧПД снижается, резервы растут. Определения у банков немного различаются (у Совкомбанка — «расходы по кредитным убыткам»), поэтому сравнивать лучше динамику, чем уровни.
( Читать дальше )
Дивиденд против свободного потока: Газпром нефть выплатит за полугодие вчетверо больше, чем бизнес принёс денег
- 21 октября 2026, 11:55
- |
- Андрей Крамаренко
Лукойл рекомендовал 535 ₽ на акцию за 9 месяцев 2026 года — его отчёт за этот период ещё впереди. А из чего платят те, кто уже объявил дивиденды за 1П 2026? Сравнил сумму выплаты со свободным денежным потоком полугодия (операционный поток минус покупка основных средств и нематериальных активов):

- $SIBN Газпром нефть: 42,51 ₽ × 4 718 млн акций ≈ 200,6 млрд ₽ при свободном потоке 50,7 млрд ₽ (293,2 − 242,5) — в 4 раза больше. Кредиты и займы за полугодие выросли с 1,28 до 1,71 трлн ₽, денег на счетах — 435,4 млрд ₽ (было 182,9).
- $TATN Татнефть: 32,88 ₽ × 2 251 млн акций ≈ 74,0 млрд ₽ — 51% свободного потока 145,5 млрд ₽. Операционный поток вдвое выше прошлогоднего: 207,9 против 104,7 млрд ₽.
- $YDEX Яндекс: 110 ₽ на акцию — как в апреле, когда выплата обошлась в 42 млрд ₽. Это около 55% свободного потока 76,1 млрд ₽ (136,2 − 60,1).
- $GMKN Норникель: 1,85 ₽ на акцию — 28,3 млрд ₽, 35% свободного потока 81,8 млрд ₽ (188,2 − 103,7 − 2,8).
( Читать дальше )
Сколько остаётся акционерам со 100 ₽ выручки: Мосбиржа — 50 ₽, X5 — 1 ₽
- 20 октября 2026, 11:03
- |
- Андрей Крамаренко

1. $MOEX Мосбиржа — 50 ₽: 32,9 млрд ₽ прибыли на 65,7 млрд ₽ операционных доходов.
2. $TRNFP Транснефть — 20 ₽: 148,3 на 740,1 млрд ₽.
3. $GMKN Норникель — 19 ₽: 121,6 на 632,7 млрд ₽.
4. $TATN Татнефть — 19 ₽: 165,2 на 881,6 млрд ₽.
5. Продуктовый ритейл: $LENT Лента — 1,6 ₽, $X5 Икс 5 — 1,0 ₽, $MGNT Магнит — −0,5 ₽ (убыток).
У инфраструктуры и сырья со 100 ₽ выручки остаются десятки рублей, у продуктового ритейла — около рубля. Там всё решают объёмы, и любой рост издержек — аренда, зарплаты, проценты — сразу съедает прибыль.
Источник: промежуточная отчётность эмитентов по МСФО за 6 мес. 2026 г. (со сравнительными данными за 6 мес. 2025 г.).
Схемы отчётов по каждой компании собираю на whoreportstoday.ru
Не инвестрекомендация.
Аренда больше кредитов: у Ozon — в 4,3 раза, у Аэрофлота — в 2,3 раза
- 19 октября 2026, 13:02
- |
- Андрей Крамаренко

1. $OZON Ozon: аренда 372,0 млрд ₽ против 85,9 млрд ₽ кредитов и займов — в 4,3 раза больше (средства клиентов финтеха в займы не входят). Основной суммы аренды за полугодие погашено 11,7 млрд ₽.
2. $AFLT Аэрофлот: 399,0 против 175,2 млрд ₽ — в 2,3 раза. За полугодие погашено 28,0 млрд ₽ основной суммы аренды.
3. $X5 Икс 5: 743,0 против 434,7 млрд ₽ — в 1,7 раза.
4. $LENT Лента: 159,3 против 142,6 млрд ₽ — в 1,1 раза.
5. $MGNT Магнит: аренда 620,6 млрд ₽ — это ещё 67% к 922,1 млрд ₽ кредитов и займов.
Платежи по аренде магазинов, складов и самолётов обязательны так же, как проценты по кредиту. «Чистый долг без аренды» у четырёх компаний из пяти показывает меньше половины обязательств.
Источник: отчётность эмитентов по МСФО за 1П 2026.
Схемы отчётов по каждой компании собираю на whoreportstoday.ru
Не инвестрекомендация.
теги блога Андрей Крамаренко
- Anthropic
- BSPB
- CBOM
- GMKN
- IPO
- NVTK
- Ozon
- SIBN
- softline
- SVCB
- TATN
- TATNP
- VTBR
- X5
- X5 Retail Group
- акции
- АФК Система
- аэрофлот
- банк санкт-петербург
- банки
- Газпром нефть
- Газпромнефть
- денежный поток
- дивидендная отсечка
- дивидендный гэп
- дивиденды
- долг
- ИИ
- искусственный интеллект
- капзатраты
- капитал
- Лента
- Мечел
- мкб
- мобильный пост
- Мосбиржа
- Московская Биржа
- МСФО
- МТС
- МТС Банк
- Норникель
- облигации
- Озон
- операционные результаты
- отчеты МСФО
- отчётность
- Промомед
- резервы
- рентабельность
- роснефть
- Ростелеком
- Самолет
- свободный денежный поток
- Северсталь
- Селигдар
- Совкомбанк
- совкомфлот
- Татнефть
- тинькофф банк
- Транснефть
- трейдинг
- Яндекс