Число акций ао 9 650 млн
Номинал ао 0.09 руб
Тикер ао
  • AFKS
Капит-я 74,3 млрд
Выручка 1 354,7 млрд
EBITDA 375,4 млрд
Прибыль -163,5 млрд
Дивиденд ао –
P/E -0,5
P/S 0,1
P/BV -0,1
EV/EBITDA 3,7
Див.доход ао 0,0%
* Все показатели рассчитываются по данным за последние 12 месяцев (LTM)
АФК Система Календарь Акционеров
Прошедшие события Добавить событие
Россия

АФК Система акции

7.698₽  -2%
Облигации АФК Рейтинг акций
  1. Аватар абдурахман ибн хаттаб
    абдурахман ибн хаттаб, после выхода на ipo, сходим на 10ку?

    DEP81, после Медси и космоса сходим
  2. Аватар DEP81
    IPO Cosmos Hotel Group: АФК «Система» готовит гостиничный бизнес к выходу на биржу


    АФК «Система» продолжает подготовку к IPO Cosmos Hotel ...

    абдурахман ибн хаттаб, после выхода на ipo, сходим на 10ку?
  3. Аватар абдурахман ибн хаттаб
    IPO Cosmos Hotel Group: АФК «Система» готовит гостиничный бизнес к выходу на биржу

    IPO Cosmos Hotel Group: АФК «Система» готовит гостиничный бизнес к выходу на биржу

    АФК «Система» продолжает подготовку к IPO Cosmos Hotel Group — одного из крупнейших гостиничных операторов России. Размещение позволит компании привлечь капитал для расширения сети, а инвесторам — получить доступ к российскому гостиничному бизнесу через фондовый рынок. В апреле 2026 года основатель «Системы» Владимир Евтушенков подтвердил планы вывести Cosmos на биржу, однако окончательные сроки зависят от рыночной конъюнктуры.

    Финансовые результаты выглядят уверенно. По итогам 2025 года выручка Cosmos Hotel Group выросла на 20%, до 20,9 млрд рублей, а показатель OIBDA увеличился на 27%, до 7,3 млрд рублей. Компания расширяет сеть отелей и развивает проекты в разных регионах России.

    В июне 2026 года АФК «Система» также раскрыла планы по привлечению частного инвестора в капитал Cosmos: инвестор должен получить миноритарную долю с возможностью увеличить её в течение двух лет. После завершения сделки холдинг намеревался активизировать подготовку к IPO. При этом цена размещения, объём предложения и точная дата выхода на биржу пока не определены.

    Авто-репост. Читать в блоге >>>
  4. Аватар абдурахман ибн хаттаб
    Что-нибудь слышно про IPO Агрохолдинга «Степь»?

    Токсик, пока нет
  5. Аватар абдурахман ибн хаттаб
    АКБФ об АФК «Система» и ВТБ: цели и рекомендацииАкции АФК «Система» и ВТБ зависят не только от финансовых результатов компаний, но и от ситу...

    АКБФ, будете заказывать и платить и 14 и 22 НДС куда вы денетесь чтобы заказать новый айфон или смарт из Китая
  6. Аватар абдурахман ибн хаттаб
    АФК система 🤣 кому там стринги на уши натянули ,предупреждали же .🤣

    АФК система 🤣 кому там стринги на уши натянули ,предупреждали же .🤣

    АФК «Система» продала Альфа-банку миноритарную долю в размере 4,85% в группе компаний «Медси» в рамках подготовки к возможному IPO

    Авто-репост. Читать в блоге >>>
  7. Аватар DEP81

    ezomm, хорошо так вынесли…
  8. Аватар Makla_News
    📈Акции АФК Система растут на 5,9%, до ₽7 802, на фоне покупки Альфа-банком 4,85% акций "Медси" у АФК Система
    📈Акции АФК Система растут на 5,9%, до ₽7 802, на фоне покупки Альфа-банком 4,85% акций «Медси» у АФК Система

    📈Акции АФК Система растут на 5,9%, до ₽7 802, на фоне покупки Альфа-банком 4,85% акций "Медси" у АФК Система
    (Тайм-фрейм на графике — 1 день)

    К 11:48 мск акции «АФК Система» растут на 5,9%, до ₽7 802/акция

    Альфа-банк приобрёл 4,85% в сети клиник «Медси» у АФК «Система». Сумма сделки не раскрывается. АФК «Система» сохранила контрольный пакет (90,64%) — Forbes: smartlab.news/read/207203-alfa-bank-priobrel-485-v-seti-klinik-medsi-u-afk-sistema-summa-sdelki-ne-raskryvaetsia-afk-sistema-soxranila-kontrolnyi-paket-9064-forbes

    График: ru.tradingview.com/chart/DE6HTYEy/?symbol=RUS%3AAFKS

    Авто-репост. Читать в блоге >>>
  9. Аватар ezomm
  10. Аватар Makla_News
    Альфа-банк приобрёл 4,85% в сети клиник «Медси» у АФК «Система». Сумма сделки не раскрывается. АФК «Система» сохранила контрольный пакет (90,64%) — Forbes
    «Мы рассматриваем эту сделку как начало долгосрочного финансового партнерства, в рамках которого мы будем способствовать раскрытию потенциала компании в преддверии ее возможного выхода на биржу»
    — сообщил первый зампред правления Альфа-банкпокупка Владимир Воейков.

    Главное из материалов Forbes:

    • Сделка: Альфа-банк купил миноритарную долю 4,85% в ГК «Медси» у АФК «Система». Сумма не раскрыта.

    • Структура после сделки: АФК «Система» — контролирующий акционер с долей 90,64%.

    • Цель покупки (позиция Альфа-банка): участие в росте одного из лидеров коммерческой медицины. «Медси» оценивается как высококачественный актив с быстрыми темпами роста, высоким корпоративным управлением и потенциалом к IPO. Развитие прямых инвестиций — ключевое направление для банка.

    • О «Медси»: основана в 1996 году, насчитывает 144 клиники, включая первую зарубежную в Душанбе (июнь 2026 г.).

    • Финансовые показатели (МСФО): выручка за 2025 год выросла на 22% – до ₽61,4 млрд, чистая прибыль – ₽5,2 млрд. В рейтинге Forbes «20 крупнейших медицинских компаний — 2025» заняла 1-е место с выручкой ₽50,3 млрд по итогам 2024 года.


    Авто-репост. Читать в блоге >>>
  11. Аватар DEP81
    Сергей Хорошавин, если она сдастся за рублик, то что с ней станет дальше — уже будет совсем не интересно)

    Сергей Хорошавин, вообщем не похоже что тренд на падение...)
  12. Аватар DEP81
    DEP81, ага...

    Я про Евротранс тоже пошутил, мол упадет до 100, а он упал...

    Потом пошутил, что упадет ниже 50… и он упал… А потом пошутил,...

    Сергей Хорошавин, если она сдастся за рублик, то что с ней станет дальше — уже будет совсем не интересно)
  13. Аватар petra66
  14. Аватар Сергей Хорошавин
    Сергей Хорошавин, шутник однако)

    DEP81, ага...

    Я про Евротранс тоже пошутил, мол упадет до 100, а он упал...

    Потом пошутил, что упадет ниже 50… и он упал… А потом пошутил, что упадет ниже 25… и он снова упал...

    Вот такие у меня шутки получаются...

    Кстати, про Сегежу тоже шутил, что ниже рубля упадет… когда она еще пять стоила…
  15. Аватар DEP81
    DEP81, то есть упадет ниже рубля…

    Сергей Хорошавин, шутник однако)
  16. Аватар DEP81

    ezomm, класс! Это полагаю в краткосроке, а высокие ли шансы сходить на 8-9 до конца года?
  17. Аватар Сергей Хорошавин
    Сергей Хорошавин,
    Ну вообще эта бумага летать любит. Поэтому и до 10-12 на IPO дочек сходить может, а когда ключ понизят, так прямая дорога...

    DEP81, то есть упадет ниже рубля…
  18. Аватар ezomm
  19. Аватар DEP81
    Ребят, а что с бумагой происходит? Когда уже оживать начнет, за индексом уже не ходит такое ощущение… Может же еще ниже сходить к 6р, если ставку повысят и ipo не будет…
    А может и взлететь, если рефинансировались на 320 ярдов с дисконтом, и в ноябре ракета? :)
  20. Аватар Т-Инвестиции
    Долг АФК Системы наконец-то снизился: аналитики Т-Инвестиций обновляют оценку акций

    Долг АФК Системы наконец-то снизился: аналитики Т-Инвестиций обновляют оценку акций
    В конце августа АФК Система опубликовала финансовую отчетность за первое полугодие 2026 года и раскрыла детали сделки с ВТБ. Марьяна Лазаричева, глава аналитики Т-Инвестиций по рынку акций разбирает, как сделка повлияет на долговую нагрузку холдинга и какую цену акций холдинга считает справедливой.

    Главное — за минуту

    • Операционные показатели растут: во втором квартале 2026-го выручка увеличилась на 10,2% год к году, до 336,2 млрд рублей, скорректированная OIBDA* — на 12,4%, до 99,9 млрд рублей.
    • Монетизация активов поддержала прибыль: чистая прибыль составила 10 млрд рублей во многом благодаря продаже башенного бизнеса** и доли в Элементе.
    • Долг корпоративного центра начал снижаться: на конец июня чистый долг сократился на 13,8% квартал к кварталу, до 330,5 млрд рублей.
    • Сделка на 320 млрд рублей снизит процентные расходы: привлеченные средства планируется преимущественно направить на погашение дорогого корпоративного долга.
    • Общая долговая нагрузка остается высокой: кредиты и займы группы составляют около 1,5 трлн рублей. Комфортный целевой уровень долга корпоративного центра — 150–200 млрд рублей.


    Авто-репост. Читать в блоге >>>
  21. Аватар Владимир Литвинов
    Система - игры в Монополию

    Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.

    💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным — минус 206 млрд рублей.

    Главная проблема прежняя — огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.


    Авто-репост. Читать в блоге >>>
  22. Аватар DEP81
    Manuk, или подождать пока до 1 рубля не упадет…

    Сергей Хорошавин,
    Ну вообще эта бумага летать любит. Поэтому и до 10-12 на IPO дочек сходить может, а когда ключ понизят, так прямая дорога. Тут только ждать. Не понимаю как по таким ценам инвесторам скидывать можно… медвежатам и роботам-заливателям еще аукнется.
  23. Аватар Георгий Аведиков
    Сегежа и АФК Система: игра на выживание

    📉 Увы, но допэмиссия в Сегеже не стала разворотной точкой, а лишь продлила агонию. По крайней мере, все к этому идет.

    ❌ На потерю Европейского рынка и удорожание логистики наложились внутренние проблемы: низкая строительная активность и крепкий рубль.

    📊 Результаты за 1 полугодие очень красноречивы. Выручка упала на 15% г/г, от OIBDA мало что осталось. С операционной рентабельностью в 1,7% сложно рассчитывать на нормальное функционирование бизнеса, особенно с таким долгом. Визуально котировка акций Сегежи похожа на график ее маржинальности OIBDA.

    ✔️ Из 0,66 млрд руб. OIBDA 1,37 млрд ушло на капекс (поддерживающий, о развитии уже речи не идет), а 10,6 млрд на процентные расходы. Как видите, математика не бьется, поэтому чистый долг растет на 33% г/г.

    🔀 Долговая нагрузка снова стала проблемой, а снизить ее естественным образом невозможно без нормальной операционной рентабельности. Это лабиринт, из которого нет выхода. Точнее есть, но он лежит за пределами компетенций менеджмента и отдан на волю случая. Я говорю про резкую девальвацию рубля или снятие санкций.

    Авто-репост. Читать в блоге >>>
  24. Аватар Сергей Хорошавин
    Когда супер аналитики начинают жестко гнобить бумагу, точно надо брать!))) Скоро ракета!

    Manuk, или подождать пока до 1 рубля не упадет…
  25. Аватар Manuk
    Когда супер аналитики начинают жестко гнобить бумагу, точно надо брать!))) Скоро ракета!

АФК Система - факторы роста и падения акций

  • Одна из лучших компаний в плане отношения к миноритариям, стремится к прозрачной дивидендной политике как в материнской, так и в дочерних компаниях. (14.06.2017)
  • Удачная конъюнктура рынка в 2021 году позволила Системе монетизировать свои разнообразные активы, вывести на биржу OZON, Сегежа. (08.07.2021)
  • до 17 сентября 2022 года действует программа выкупа акций на 7 млрд рублей (08.07.2021)
  • В 2022 году компания может провести IPO Медси, Агрохолдинга Степь и Биннофарма, что будет способствовать высвобождению акционерной стоимости АФК (01.01.2022)
  • уровень долговой нагрузки: за вычетом гудвила и прочих нематериальных активов собственный капитал системы составляет минус! 50млрд. ₽ (на 31.12.2021) при активах 1,7 трл. ₽. (10.06.2022)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.

АФК Система - описание компании

ОАО «Акционерная финансовая корпорация „Система“ (АФК „Система“, ИНН 7703104630) — публичная диверсифицированная корпорация, обслуживающая более 100 млн потребителей в таких отраслях, как телекоммуникации, высокие технологии, ТЭК, радио и космические технологии, банковские услуги, розничная торговля, масс-медиа, туризм и медицинские услуги. Компания основана в 1993 году.

Уставный капитал АФК „Система“ составляет 868.5 млн руб. и разделён на 9.65 млрд обыкновенных акций номиналом 0.09 руб. Основной акционер — Владимир Евтушенков.
Чистая прибыль АФК „Система“ по РСБУ за 9 месяцев 2015 года составила 89.799 млрд руб. против убытка в 74.773 млрд руб. годом ранее.

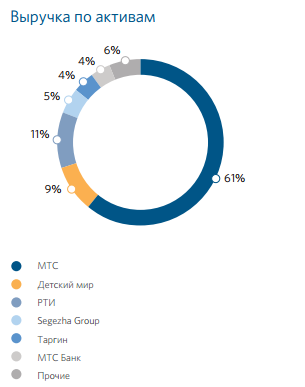
Чем владеет АФК Система?

53% МТС
87% МТС Банк
73% Сегежа Груп (бумага)
100% Медси
91% БЭСК
66% Интурист
85% РТИ
33,4% ozon.ru
50% СГ Транс
100% Таргин
57% SSTL
100% Группа Кронштадт
40% Concept Group
50% RZ Agro
100% Агрохолдинг Степь

http://www.sistema.ru/ 

годовой отчет 2015

Чтобы купить акции, выберите надежного брокера: