| Число акций ао | 9 650 млн |
| Номинал ао | 0.09 руб |
| Тикер ао |
|
| Капит-я | 70,5 млрд |
| Выручка | 1 354,7 млрд |
| EBITDA | 375,4 млрд |
| Прибыль | -163,5 млрд |
| Дивиденд ао | – |
| P/E | -0,4 |
| P/S | 0,1 |
| P/BV | -0,1 |
| EV/EBITDA | 3,6 |
| Див.доход ао | 0,0% |
| АФК Система Календарь Акционеров | |
| Прошедшие события Добавить событие | |

АФК Система акции
 Финаме
 БКС Мир Инвестиций
-

 Руководство АФК молчит что там они сотворили! Как партизаны затаились? А на простых акционеров им явно наплевать!
Max_ev, в таком случае у кредиторов будет опцион на сам холдинг всм в случае мезонинного соглашения?
Chiko Bamboni, В случае классического мезонина опционы естественно должны быть. Но не факт, что здесь будет именно так, возможно инвесторов интересует исключительно Озон и схема финансирования и завода денег на баланс будет иная.
Но было бы здорово, если по итогу деньги попали именно в капитал.
Grisha_che,
Все равно ситуация не понятная. Сегодня вышла новость, что ВТБ просто выступил организатором финансирования, а не кредитором (...
Max_ev, в таком случае у кредиторов будет опцион на сам холдинг всм в случае мезонинного соглашения?
Max_ev, что не понятно…
Втб перекридитцют долг афк в 370 млрд ..
Походу сбера на это не пошёл. .
Втб залог возьмёт пакет озона у афк..
Гла...
Grisha_che,
Все равно ситуация не понятная. Сегодня вышла новость, что ВТБ просто выступил организатором финансирования, а не кредитором (что уже обнадеживает). Если это так, то возникает главный вопрос — как эти деньги заведут на баланс? Если заведут в капитал, например, в виде мезонинного финансирования и погасят этими деньгами текущие долги, то формально соотношение долг/ebitda Группы = 0, т.к. банковского долга не будет. Как следствие Система сможет платить дивы, да и для любого банка станет одним из лучших заемщиков (на период действия мезонина). Я б на их месте так и сделал бы. АФК "Система" Решения общих собраний участников (акционеров)
2. Содержание сообщения
2.1. Вид общего собрания участников (акционеров) эмитента (годовое (очередное), внеочередное): годовое (очередное).
2.2. Форма проведения общего собрания участников (акционеров) эмитента (собрание (совместное присутствие) или заочное голосование): заседание; голосование на заседании совмещается с заочным голосованием....
Авто-репост. Читать в блоге >>>- АФК "Система" Присвоение или изменение рейтинга эмитента рейтинговым агентством или иной организацией на основании договора
2. Содержание сообщения
2.1. Объект рейтинга (ценные бумаги и (или) их эмитент): эмитент.
2.2. Вид рейтинга, который присвоен объекту рейтинговой оценки (кредитный рейтинг; иной рейтинг): кредитный рейтинг.
2.3. В случае если объектом рейтинга являются ценные бумаги эмитента - идентификационные признаки ценных бумаг: не применимо....
Авто-репост. Читать в блоге >>>  АФК «Система» и «Озон». На грани потери?

АФК «Система» привлекла 320 млрд рублей, заложив в ВТБ пакет акций «Озон». Это стало известно РБК. Сама компания сообщает о заключении структурной инвестиционной сделки на эту сумму с группой инвесторов, ее организатором выступил банк ВТБ.
На этом фоне акции компании вчера упали в цене. Сегодня падение продолжается, но более умеренными темпами. Бумаги «Озона» тоже дешевеют. Пока это только залог, но эксперты не исключают, что «Система» может потерять пакет «Озона». Возможно, так думает и рынок.
Дмитрий Лозовой, аналитик ФГ «Финам», не считает, что залог пакета «Озона» автоматически означает его потерю для АФК «Система». «По текущим рыночным оценкам доля “Системы” в “Озоне” может оцениваться примерно в 300 млрд руб., однако “Озон” остается одним из самых перспективных активов в российском публичном рынке, поэтому в случае реальной продажи такой пакет, на наш взгляд, должен оцениваться с существенной премией к рынку. Мы не думаем, что АФК была бы готова продавать свою долю менее чем за 500 млрд руб., учитывая стратегическую ценность актива, его долгосрочный потенциал роста и ограниченное число покупателей, способных претендовать на такой пакет», ― поясняет эксперт.
Авто-репост. Читать в блоге >>>- АФК «Система» опровергла слухи о кредите ВТБ: банк был организатором размещения, а не кредитором по сделке по привлечению ₽320 млрд от институциональных инвесторов. Средства пойдут на погашение долга
«Сделка носит инвестиционный, а не кредитный характер. Банк ВТБ выступил исключительно в роли организатора размещения, а не в качестве кредитора. Средства в объеме 320 млрд рублей привлечены от широкой группы институциональных инвесторов. Информация о залоге акции Ozon категории А, которая дает специальные права голоса, является ошибочной»
— сообщили в пресс-службе компании АФК «Система»
Кредитные обязательства перед ВТБ: в последние три месяца составляют ₽30,5 млрд (не изменились после сделки)
Источник: tass.ru/ekonomika/27876091
Авто-репост. Читать в блоге >>> «СДЕЛКА НОСИТ ИНВЕСТИЦИОННЫЙ, А НЕ КРЕДИТНЫЙ ХАРАКТЕР. БАНК ВТБ ВЫСТУПИЛ ИСКЛЮЧИТЕЛЬНО В РОЛИ ОРГАНИЗАТОРА РАЗМЕЩЕНИЯ, А НЕ В КАЧЕСТВЕ КРЕДИ...
Там также отметили, что кредитные обязательства корпорации перед ВТБ в последние три месяца составляют 30,5 млрд рублей, они не изменились после сделки. Вчера в АФК «Система» говорили, что привлеченные средства «в приоритетном порядке» направят на погашение корпоративного долга- «СДЕЛКА НОСИТ ИНВЕСТИЦИОННЫЙ, А НЕ КРЕДИТНЫЙ ХАРАКТЕР. БАНК ВТБ ВЫСТУПИЛ ИСКЛЮЧИТЕЛЬНО В РОЛИ ОРГАНИЗАТОРА РАЗМЕЩЕНИЯ, А НЕ В КАЧЕСТВЕ КРЕДИТОРА. СРЕДСТВА В ОБЪЕМЕ 320 МЛРД РУБЛЕЙ ПРИВЛЕЧЕНЫ ОТ ШИРОКОЙ ГРУППЫ ИНСТИТУЦИОНАЛЬНЫХ ИНВЕСТОРОВ. ИНФОРМАЦИЯ О ЗАЛОГЕ АКЦИИ OZON КАТЕГОРИИ А, КОТОРАЯ ДАЕТ СПЕЦИАЛЬНЫЕ ПРАВА ГОЛОСА, ЯВЛЯЕТСЯ ОШИБОЧНОЙ», — СООБЩИЛИ В ЕЕ ПРЕСС-СЛУЖБЕ.
- АФК «Система» и Ozon.
Эксперты и рынок не исключают, что «Система» может потерять пакет «Озона»- АФК «Система» привлекла 320 млрд рублей, заложив в ВТБ пакет акций Ozon
- Пока это только залог, но эксперты не исключают, что «Система» может потерять пакет «Озона»
- Для «Системы» возврат этих акций будет приоритетом, хотя на практике с этим могут возникнуть сложности
Авто-репост. Читать в блоге >>>  ВТБ стал ключевым кредиторов АФК Системы получив в рамках сделки пакет акций Ozon в залог — первый зампред Дмитрий Пьянов
Накануне корпорация сообщила о привлечении «инвестиционного ресурса» на сумму в 320 млрд рублей.
Никакие другие классические банки в сделке не участвовали. Топ-менеджер не раскрыл названия партнеров.
Какую именно долю в Ozon получил в залог ВТБ Пьянов также не раскрыл, но отметил, что речь идет о доле, пропорционально выданным средствам, включая одну из двух акций категории А.
t.me/ifax_go
Авто-репост. Читать в блоге >>> Эксперт РА понизило рейтинг АФК Система до уровня ruA+.....
Здравствуйте!)… (ЗаяЦЪ приветствует вас попивая чаёк, почитывая газетку и иногда прогуливаясь… лето в лесу жаркое однако!)… Удивительные новости поразили рунет! Присмотримся к ним поподробнее:
Агентство Эксперт РА понизило рейтинг кредитоспособности АФК Система и ее облигаций до уровня ruA+ и изменило прогноз по нему на развивающийся.
До этого решения у компании действовал рейтинг на уровне ruAA- с негативным прогнозом.
«Понижение кредитного рейтинга обусловлено сохранением увеличенного показателя долговой нагрузки компании на протяжении последних двух лет и, как следствие, высокой процентной нагрузки на фоне жесткой денежно-кредитной политики Банка России. Изменение прогноза на развивающийся отражает сохраняющуюся неопределенность в оценках агентства относительно планов компании по стабилизации долговой нагрузки на комфортном уровне в ближайшей перспективе, в том числе за счет монетизации активов в текущих макроэкономических условиях», — объяснили решение в Эксперт РА.
Авто-репост. Читать в блоге >>> Рынок играет по правилам, но по каким...Почему сливают АФК систему и не растёт Вуш.

🏵Сегодня, глядя на ленту новостей и очередную порцию статистики, понимаешь: в моем обзоре сегодня будет всё — мухи, мед, г… и пчёлы. Ну а как иначе?
😀Самое забавное — это наблюдать за текущим настроением рынка. Еще каких-то 10 дней назад все дружно гадали: пробьет ли индекс поддержку на 2450? А сейчас весь рынок в экстазе от роста… к 2350. Радость-то какая! 😀😀😀
🌿Я тут решила поделиться своими, возможно, скучными (но я постараюсь весело) соображениями о том, что вообще происходит.
✅ Итак, главный вопрос сегодняшнего дня: это отскок «дохлой кошки» или тот самый долгожданный разворот?
(Кто-то ждет нисходящий тренд, но большинство, конечно, молит о росте). Отличить ложный отскок (коррекцию, шум) от начала бычьего тренда можно по одному главному и простому признаку. Их, вообще-то, много, но я не уверена, что вы готовы читать многотомник, так что ловите главный...
🤔 Смотрите не на новости, а на поведение денег:
💼💥 Скорость отскока — главный тест
🔸️ После падения рынок восстанавливает 50–100% потерь за первые 3–5 дней. Это значит, что покупатели голодали и выкупают любой провал. Принцип «Buy the dip» работает как часы.
Авто-репост. Читать в блоге >>>- очнитесь залог не равно потеря актива, перекредитуются под 19% и решат вопрос с погашением на 200млрд в этом году, пакет этот уже был в залоге только у сбера теперь у втб
Прям интересно читать ))) Двойной долг, Системе конец. Останется ток Сегежа. Уважаемые акционеры. Вижу для Системы только плюсы. Совокупный ...
Александр Овчинников, гений ведь!))
Консолидированный долг может снизиться примерно на 200млрд. от долга РСБУ в 2026, но их нужно где-то брать опять в долг. Офис со стульями за другие компании долги не закрывает, он может эти компании докапитализировать различными способами.
ЧП за 1кв 2026 1,6млрд., а консолидированная выручка ниже собственно самого долга и структура сделки с ВТБ в принципе пока не раскрыта для того, чтобы метать здесь бисер с дивана.
FF Космоса и Медси много не принесет, а часть портфеля будет утрачена.
Кто — нибудь понимает смысл планируемой сделки с залогом акций Озон?
У Системы уже есть долг в 300 + ярдов. Сейчас они закладывают акции и ...
Max_ev, что не понятно…
Втб перекридитцют долг афк в 370 млрд ..
Походу сбера на это не пошёл. .
Втб залог возьмёт пакет озона у афк..
Главным же негативным моментом является то, что в ближайший год Системе предстоит погасить 51% долга считайте 200 лярдов почти, что в текущих условиях выглядит весьма проблематично. Повторюсь, вероятно, холдинг снова будет перезанимать деньги, чтобы рассчитаться по долговым обязательствам.- Эксперт РА понизил кредитный рейтинг АФК «Система» и её облигаций с ruAA- до ruA+ и изменило прогноз с «негативного» на «развивающийся»
«Эксперт РА» понизил рейтинг кредитоспособности холдинговой компании ПАО АФК «Система» до уровня ruA+ и изменило прогноз по рейтингу на развивающийся. Ранее у компании действовал рейтинг на уровне ruAA- с негативным прогнозом.
Понижение кредитного рейтинга обусловлено сохранением увеличенного показателя долговой нагрузки компании на протяжении последних двух лет и, как следствие, высокой процентной нагрузки на фоне жесткой денежно-кредитной политики Банка России. Изменение прогноза на развивающийся отражает сохраняющуюся неопределённость в оценках агентства относительно планов компании по стабилизации долговой нагрузки на комфортном уровне в ближайшей перспективе, в том числе за счет монетизации активов в текущих макроэкономических условиях.
Рейтинг кредитоспособности ПАО АФК «Система» обусловлен умеренно высокой оценкой инвестиционной политики и качества активов, оценкой диверсификации активов выше среднего, высокой долговой нагрузкой, высокой оценкой ликвидности, умеренно низкой маржинальностью и высокой оценкой блока корпоративных рисков.
Авто-репост. Читать в блоге >>>  Прям интересно читать ))) Двойной долг, Системе конец. Останется ток Сегежа. Уважаемые акционеры. Вижу для Системы только плюсы. Совокупный долг снизится в 3 раза.Фондирование под залог Озона намного дешевле, чем брать на рынке облиг. Тем более Озон малоприбыльный актив. За это время. Они выведут на айпио Космос Медси и тд. Так что по сделке ток плюсы вижу.
 ВТБ хорош!
Возможно ВТБ не так и плох
ВТБ выдал 320 ярдов для АФК системы под залог акций Озона.
Теперь вот вопрос кого спасать будут Сегежу, в МТСа инвестировать или Эталон.
Вопросов в холдинге много, облигаций тоже много. Важно теперь эти деньги грамотно применить.
Перспектива у ВТБ получить и Озона пакет и ВБ это конечно очень сильно.
Бакальчуку с его Мвидео придется сильно попотеть дабы конкуренцию составить.
А вы как думаете?
$VTBR $AFKS $OZON $SGZH $MTSS $ETLN $MVID
#акции
#купоны
#инвестиции
Авто-репост. Читать в блоге >>> АФК Система намерена в ближайшее время заключить финансовую сделку на сумму более 300 млрд рублей
☄️
Эта сделка поможет компании снизить долговую нагрузку и «кардинально улучшить кредитный профиль».
🤨Остаётся открытым вопрос: не заложен ли здесь пакет акций Ozon. Об этом, как мы надеемся, узнаем позже.
Главным бенефициаром этой истории будут облигации АФК Системы, а вот к акциям есть вопросы.
Мы увидели взлёт бумаг до 12,8 рубля, после чего они вернулись к 12,4 руб. Очевидно, что начали продавать те, кто ждал выхода новости, чтобы зафиксировать позиции. Поэтому мы пока не торопились покупать акции компании.
Получайте нашу аналитику раньше всех: t.me/+mK0E84LywtVmMjdi
#AFKS #OZON
Авто-репост. Читать в блоге >>> 🏢АФК Система: карта ранка на фоне снижения рейтинга
На фоне снижения рейтинга с АА- до А+ стоит присмотреться: какие выпуски считаем интересными? Для нас снижение рейтинга не является неожиданным (смотрите пост ниже). Сильного влияния на фиксы не должно быть:
🔹АА- от АКРА остается
🔹активов достаточно для поддержания фин.стабилности (см. на Ozon 👀)
🔹на МТС больше трети долга, и это не проблема АФК в чистом виде. Тем более есть эффект консолидации: у АФК только половина МТС, а в отчетности консолидируется весь
А вот влияние на флоатеры возможно: выпуски АФК рискуют вылететь из списка флоатеров для неквалов, что вызовет технические распродажи в них
Снижение рейтинга обсуждали тут👇
https://www.tbank.ru/invest/social/profile/Kot.Finance/b860ca1f-f5e7-43b0-935b-885ab1b3377c

Авто-репост. Читать в блоге >>>Есть понимание деталей сделки? Кто будет иметь право голоса по заложенным акциям, и кто будет получать дивы?
Петр,
какие дивы у Озона? Смешные


АФК Система - факторы роста и падения акций
- Одна из лучших компаний в плане отношения к миноритариям, стремится к прозрачной дивидендной политике как в материнской, так и в дочерних компаниях. (14.06.2017)
- Удачная конъюнктура рынка в 2021 году позволила Системе монетизировать свои разнообразные активы, вывести на биржу OZON, Сегежа. (08.07.2021)
- до 17 сентября 2022 года действует программа выкупа акций на 7 млрд рублей (08.07.2021)
- В 2022 году компания может провести IPO Медси, Агрохолдинга Степь и Биннофарма, что будет способствовать высвобождению акционерной стоимости АФК (01.01.2022)
- уровень долговой нагрузки: за вычетом гудвила и прочих нематериальных активов собственный капитал системы составляет минус! 50млрд. ₽ (на 31.12.2021) при активах 1,7 трл. ₽. (10.06.2022)
АФК Система - описание компании
ОАО «Акционерная финансовая корпорация „Система“ (АФК „Система“, ИНН 7703104630) — публичная диверсифицированная корпорация, обслуживающая более 100 млн потребителей в таких отраслях, как телекоммуникации, высокие технологии, ТЭК, радио и космические технологии, банковские услуги, розничная торговля, масс-медиа, туризм и медицинские услуги. Компания основана в 1993 году.
Уставный капитал АФК „Система“ составляет 868.5 млн руб. и разделён на 9.65 млрд обыкновенных акций номиналом 0.09 руб. Основной акционер — Владимир Евтушенков.
Чистая прибыль АФК „Система“ по РСБУ за 9 месяцев 2015 года составила 89.799 млрд руб. против убытка в 74.773 млрд руб. годом ранее.
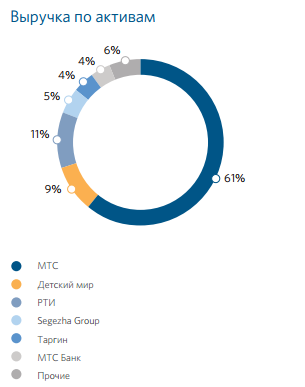
Чем владеет АФК Система?
53% МТС
87% МТС Банк
73% Сегежа Груп (бумага)
100% Медси
91% БЭСК
66% Интурист
85% РТИ
33,4% ozon.ru
50% СГ Транс
100% Таргин
57% SSTL
100% Группа Кронштадт
40% Concept Group
50% RZ Agro
100% Агрохолдинг Степь
http://www.sistema.ru/
годовой отчет 2015


